
ダウ理論の核心原理と市場応用解析
多くの市場アナリストは様々な技術指標を用いているが、これらの指標の起源の多くは百年前に提唱された「道氏理論」にさかのぼることができる。
この理論の創始者は、チャールズ・ヘンリー・ダウ(1851-1902)です。彼はダウ・ジョーンズ・カンパニーを設立し、ダウ・ジョーンズ工業指数をまとめ、ウォール・ストリート・ジャーナルを設立しました。1900年から1902年の間に、彼は価格変動に関する洞察を説明するいくつかの市場解説を新聞に掲載しました。
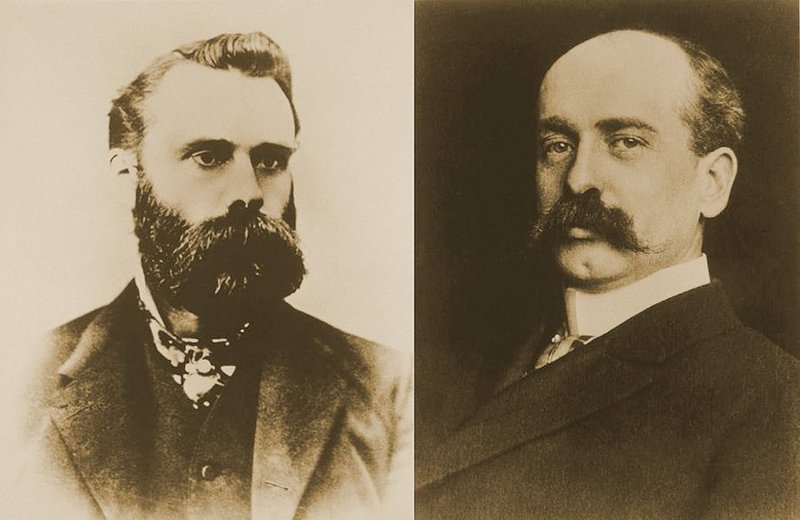
チャールズ・ダウの死後、ウォールストリートジャーナルの編集者は彼の記事と意見を本「投機予備」にまとめ、ダウ理論はそれにちなんで名付けられました。彼自身は理論を体系的に説明したり、モノグラフを出版したりしませんでしたが、後の世代はそれを理論の創始者として尊敬しています。ダウ理論の形成には数十年かかりました。チャールズ・ダウの後、ウィリアム・ピット・ハミルトンとロバート・レアはこのアイデアを継承して発展させ、その後の市場レビューの執筆を通じて体系化し、今日私たちが見ている理論的枠組みを形成しました。彼らの株式市場バロメーターとダウ理論は、後の世代の研究の古典的な文書になりました。
今日、多くの新興市場理論が主流を占めていますが、ダウ理論は間違いなくその時代の革新であり、その影響力は今日まで続いています。
道氏理論は多くの有名な技術分析システムの確立に基礎を築いた。例えば、その後発展したエリオット波理論は、道氏理論の中で「市場心理が価格に影響する」という観点に啓発された。
以下では、ダウ理論の基本原理、前提仮定とその応用を紹介して、アナリストが市場の変動をよりよく理解し、慎重な決定を下すのを助ける。
ダウ理論の3つの仮説
チャールズ・ダウは、システム全体の基礎である理論を構成する3つの前提仮説を提案しました。
すべての仮定は、理論がすべての市場環境で絶対的に成り立つわけではなく、その有効性が仮定条件の満足度に依存することを意味することに注意する必要があります。実際の状況では、これらの条件を完全に満たすことはしばしば困難です。
ダウ理論の仮定は実際には完全に一致しないかもしれませんが、それらは実際の取引環境の高度に抽象化された単純化であり、特定の指針となる価値があります。それらは、市場参加者が判断するのを支援する理論モデルを構築するのに役立ちます。
ダウ理論の3つの主要な仮定は次のとおりです。
第一に、市場価格は三重運動の形で進化します。これがダウ理論の主な原則であり、価格の動きはランダムではなく、主要なトレンド、二次的なトレンド、および毎日のボラティリティの3つの同時に存在する形式で実行され、これらが組み合わさって三重運動を構成することを指摘しています。市場の主なトレンドは予測可能です。二次的なトレンドは把握が難しく、誤解しやすいです。毎日のボラティリティはランダムで予測が難しいです。したがって、主なトレンドを把握することが分析の鍵となります。
これは、3つの動きの異なるタイムスケールに起因します。毎日のボラティリティは数日から数週間続き、マイナーなトレンドは数週間から数か月続き、メインのトレンドは数か月または数年続く可能性があります。どの市場でも、これら3つの傾向は常に共存しています。
第二に、価格はすべての市場情報をカバーしている。これは道氏理論の第二の基本原理であり、技術分析の最も重要な前提の一つでもある。この理論は「市場はすべての参加者が知っている、期待している、信じている、期待しているすべてを反映している」と考えている。理論的には、現在の価格レベルでは、買い手と売り手が十分に意思を表明しており、市場は均衡状態に達しており、これはすべての関連情報が消化されていることを反映している。ここでの「情報」とは、価格変動に影響を与える可能性のあるすべての要素を指す。この仮定は、市場参加
第三に、歴史は繰り返される。これは道氏理論の第三の原理である。この仮定は分析者が技術分析方法を用いて未来の動向を判断できるようにする。これは技術分析にとって重要である。その本質は過去の形態に基づいて未来を予測することである。「歴史は繰り返される」とは、類似した価格形態が繰り返される可能性があることを意味する。その深層的な原因は市場参加者の心理活動に規則性があること、人間の心理的特質が安定していること、そしてこの心理が価格に重要な役割を果たしていることで、市場価格は反復的な運動パターンを呈している。
ダウ理論と傾向の判断
ダウ理論の中心は、価格の将来の傾向を評価および予測することです。この理論は、価格が3つの動きで前進し、主要な傾向を特定できると述べています。
参加者は意思決定をする際、まず市場の傾向の方向を確認する必要がある。上昇、下降、整理段階にあるか。価格がピークに達したとき、しばしば反転下落が現れる可能性がある価格が谷に下がったとき、反発回復を迎える可能性がある。
次のグラフは、価格の上昇または下落の主な傾向における3つの動きを示しています。メイントレンドが上向きの場合、プロセスには下落の調整が混ざり、その後再び上昇します。逆に、メイントレンドが下向きの場合、期間中に複数のリバウンドが発生し、その後再び下落します。これらのプロセスには、マイナーなトレンドと毎日のボラティリティが含まれます。
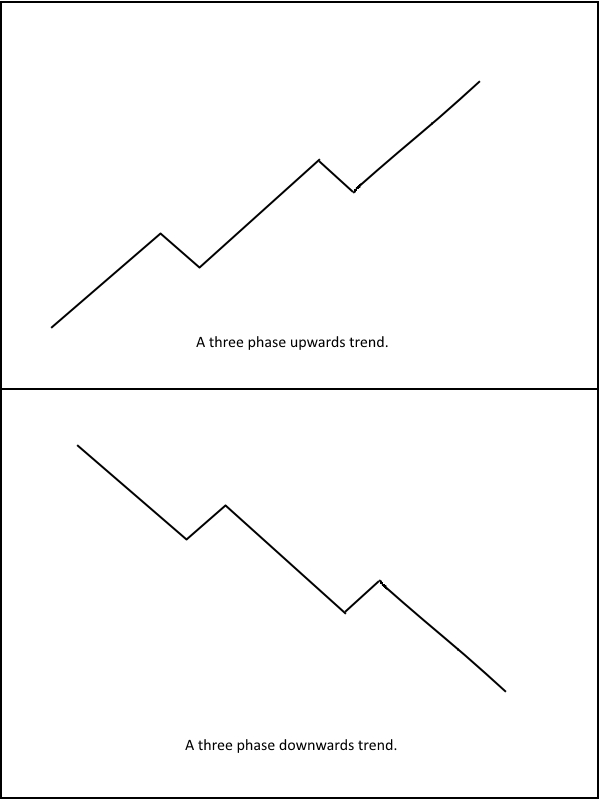
トレンドに関するダウ理論の見解は、参加者に次のことを伝えることを目的としています。まず、市場の主要なトレンドまたは長期的な方向性を特定する必要があります。長期的なトレンドは数か月または数年続くことがよくあります。第二に、二次的または中期的な傾向を判断する必要があります。中期的な傾向は、通常数週間から数か月続く主要な傾向の修正として現れることが多く、主要な傾向を完全に逆転させることはありません。最後に、短期的なカテゴリーに属する毎日の変動があります。価格は短期的にランダムで無秩序な変動短期的な変動には多くの市場の「騒音」が含まれ、傾向を正確に反映することが難しいため、道氏理論の応用者は通常、主要な傾向と副次的な傾向に注目し、分析時に日線、週線、月線などのより長い時間枠を使用する傾向がある。
トリプルモーションビューでは、投資家は主要なトレンドを把握し、短期的な変動に邪魔されないようにする必要があります。さらに、市場は通常、主要なトレンドが上昇するか下降するかにかかわらず、3つの段階を経ます。
上昇傾向では、蓄積段階、公衆参加段階、トップ段階を経験する。下降傾向では、配布段階、公衆売却段階、パニックが収まる段階に対応する。
上昇トレンドは蓄積段階から始まります。この段階では、資産価格が過小評価されている可能性があり、底に近づいていることを認識した情報優位の投資家が参入し始めます。蓄積段階は下降トレンドの終わりであり、この時点で売り圧力は徐々に緩和され、価格は落ち着きます。
その後、一般参加の段階に入ります。プラス要因が明らかになるにつれて、市場の楽観的なムードが高まり、価格が逆転して上昇し始めます。ますます多くの一般参加者が参加し、価格が急速に上昇し、トレンドが確立され、新しい高値が継続的に作成されます。この段階は通常最も長く続きます。
一般市民の流入によって価格が高値に押し上げられ、市場は次第に買われ過ぎの状態になっていった。この時、早めに参入した投資家がポジションを減らし始め、後の参加者にポジションを転売していった。市場はピークを迎え、上昇トレンドも終盤に差し掛かった。
上昇トレンドに関しては、市場がピークに達した後、多くの関係者が市場を去り始め、流通段階に入りました。これは、下降トレンドの始まりでもあります。価格はもはや最高値を更新せず、調整に移行します。
同様に、一般の人々がトレンドが変わる可能性があることに気付いたとき、一般の人々は売りの段階に入ります。価格の継続的な下落は自信の喪失につながり、パニックが広がり、売りの集中を引き起こし、価格は急激に下落し、下降傾向が形成されました。
最後に、ほとんどの参加者が市場を離れるにつれて、パニックは徐々に落ち着き、価格の下落は鈍化し、パニックの衰退の段階に入りました。これはまた、蓄積の新しいラウンドの始まりを告げることがよくあります。
ダウ理論の応用実践
ダウ理論を市場分析に適用してきた長い歴史があり、多くのアナリストが最初に接触した体系的な技術理論です。
初心者にとって、ダウ理論を深く理解することは非常に有益です。その本質は、市場心理学と価格行動の関係を探求し、心理活動を通じて参加者の行動を明らかにし、次に市場の需給の変化を反映することです。
ダウ理論は株式市場の研究に端を発していますが、その基本原則は普遍的です。短期的なボラティリティは参加者にとってより挑戦的である傾向があり、長期的なトレンドに焦点を当てることはアイデアです。ダウ理論によるトレンドの分析は、長期的な方向性に焦点を当てている参加者に役立つ視点を提供します。
また、注目すべきことは、チャールズ・ダウ自身が、その理論は市場を正確に予測するためでも、直接的な投資ガイドでもなく、市場全体の傾向を反映する「バロメーター」のようなものだと述べていることである。この理論の後継者ロバート・レアも著作の中で、ダウ理論は参加者の認知と知識備蓄を高めることを目的としており、分析ツールであり、経済の基本面と市場の現実から離脱できる全能技術体系ではないと強調している。
転載は出典を明記してください:https://www.daoctech.com/fxnews/2210.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。