
バーナンキからパウエルへ: FRBの危機リレーと12月の利下げ期待
2006年初頭、ベン・バーナンキが連邦準備制度理事会の議長としてアラン・グリーンスパンを引き継いだとき、エコノミスト誌は非常に象徴的なカバーレポートを発表しました。写真では、グリーンスパンとバーナンキがリレーを行っていますが、前者は従来のバトンではなく、爆発物の束を配っています。
この視覚的な隠喩は後に危機を正確に予断したことが証明された――2008年9月にリーマン兄弟が轟然と破産し、世界金融市場の動揺を直接起爆し、2008年から2009年の大衰退サイクルを引き起こした。
パウエル後継者の「ハイリスク」引き継ぎ環境
年末までにトランプ大統領はパウエルFRB議長の後任候補を固める見通しだ(パウエル氏の任期は来年5月に満了する)。
今回の権力交代の背景は、アメリカの公共債務が明確に持続不可能な軌道に入ったこと、国際貿易システムがストレスを受けていること、株式市場と民間信用市場が典型的なバブルの特徴を呈している複雑な局面である。
さらに厄介なのは、次のFRB議長は、FRBの独立性を弱めることを主張する大統領に直面しなければならない。側近を配置して理事会の席を占め、低金利環境を維持するよう圧力をかけ続けている。
これは、エコノミストが古典的な表紙を再現するかどうかを彷彿とさせますが、このリレーシーンでは、パウエルがダイナマイトスティックを後継者に渡しました。
経済の基本面の懸念:債務の高い企業と外資依存の二重の束縛
マクロ環境の安定期でも、貨幣政策の制定は厄介な命題である国が高額な公共債務を背負って財政赤字が高い企業の場合、この仕事の難易度は指数的に上昇する――これがパウエルの後継者が引き継ぐ「ホットポテト」である。
IMFの最新の予測によると、米国の財政赤字は予測可能な期間内にGDPの約7%で安定し、この傾向により、公的債務は2030年までにGDPの128%に上昇し、ギリシャやイタリアなどの多額の債務を抱える国の債務水準と同じになります。
米国経済の中心的な命題は、その財政赤字と外部経常赤字が外国の資金調達に大きく依存していることです。米国財務省のデータによると、外国人投資家は現在8.5兆ドルの米国債を保有しており、流通している29兆ドルの国債総額の30%を占めています。
外資がリスク選好の低下、収益率の訴求調整などのいかなる要素でも、アメリカの赤字融資を続けたり、現在の金利で満期債券を続けたりしたくないと、長期金利は断崖式に上昇する可能性がある――これは経済回復の致命的な抵抗になるだけでなく、金融システムの激しい動揺を引き起こす。
後継者の二重試練:自信維持とバブル破裂対応
新任の連邦預金主席の核心的な挑戦の一つは、世界の投資家のアメリカに対する信用信頼を維持することである。インフレをコントロールする強固な立場を明らかにし、市場の「インフレ希釈債務」に対する懸念を払拭しなければならない。
トランプ大統領が連邦預金の独立性を弱体化させ続け、「従順」な側近を配置することで理事会の決定を主導すると、この目標は天に登るほど困難になるまた、政府が「外国が保有する国債を強制的に100年のゼロ金利債券に転換する」という議論を再開すると、市場の自信の基礎がさらに動揺するに違いない。
もう1つの主要な課題ebc外国為替株式市場と信用市場のバブルが破裂した後の二次リスクに対処する。
アメリカの公共財政の危険が長期金利の上昇を引き起こす可能性があることを考えると、来年バブルが破裂する確率はすでに高い現実性を持っている。
歴史の法則から見ると、現在のプラプ500指数周期調整株価収益率(CAPE)は約40で、長期平均より倍増し、株式市場のリコールの40%のリスクは無視できないウォーレン・バフェットが提案した「株式市場評価/GDP比率」は現在も歴史のピークより50%高く、バブル化の特徴が顕著である。
同時に、1.5兆ドル規模の民間信用市場はすでにリスクを暴露し始めており、局所的な危機が系統的なリスクに広がる可能性も軽視できない。
政策調整と安定した市場の理想的な環境でさえ、FRBが信用危機や株式市場の危機に対処することは非常に困難です。
トランプ政権のマクロ経済の意思決定が断片化し、政策の一貫性が欠けている背景の下で、これらの挑戦はより覇権的になる。ジェローム・パウエルにとって、様々な金融バブルが破裂した際に経済を安定させる「ヘラクレス的任務」を引き継ぐ必要がないのは幸運かもしれない。
12月の会議の展望:金利を下げることが予想され、機構が密集して発声した
ウィリアムズの発言は利下げの高い確率をロックし、12月9-10日のFOMC会議が近づくにつれて、連邦準備制度理事会の政策動向が市場の焦点となっている。連邦準備制度理事会の「三手」、ニューヨーク連邦準備制度理事会のウィリアムズ議長は「短期的にはさらに利下げの余地がある」と述べ、12月の利下げ期待を著しく強めた。
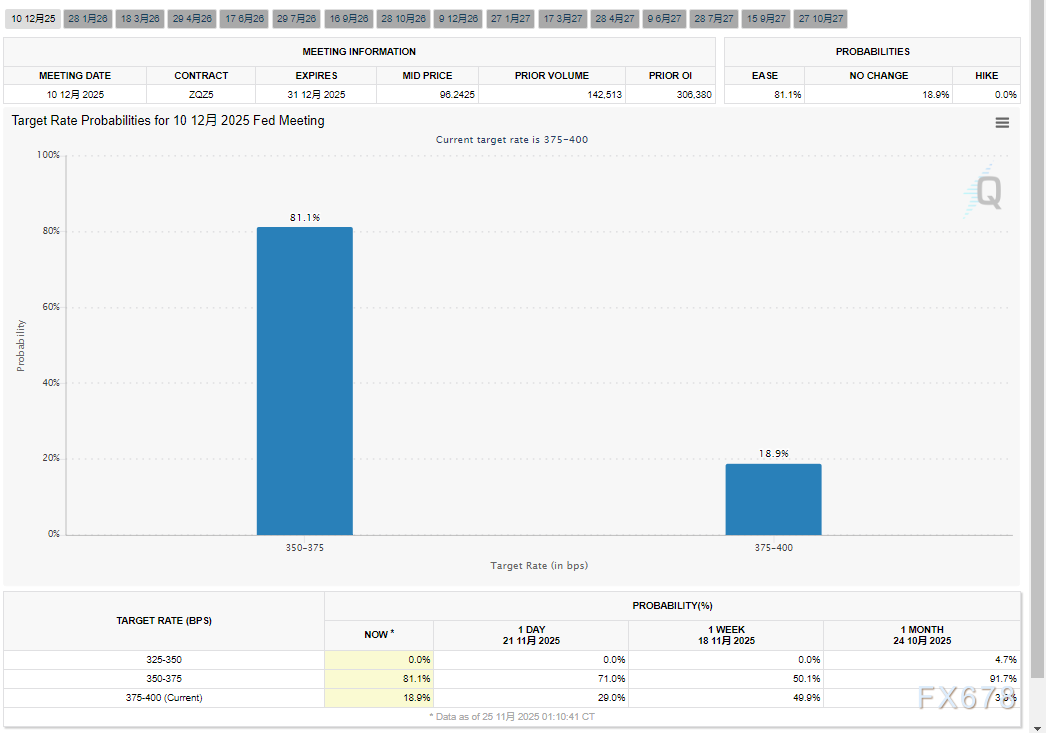
CMEFedWatchのデータによると、市場は6日前、連邦準備制度理事会が12月に金利を引き下げる確率はわずか30.5%であり、金利を一定に維持する確率は69.5%であると予想していました。ウィリアムズが話した後、利下げの可能性は30%から70%近くに急上昇しました。その後、サンフランシスコ連銀のデイリー総裁も月曜日のインタビューで同様のハト派の発言をし、利下げの可能性を押し上げ続けました。その後、連邦準備制度理事会のウォラー総裁は、米国の労働市場は弱く、弱まり続けており、インフレも鈍化すると予想されていると述べ、これらの状況は
ウォーラーは長い間ハト派の主張をしてきたが、連邦準備制度理事会の議長候補でもあり、12月の連邦準備制度理事会全体の利下げ期待に対する後押しは限られているが、市場はCMEFedWatchの12月の利下げ金利先物をさらに81%に押し上げた。
機関の研究判断:高盛とパンテオンは金利を下げることで合意した
ゴールドマン・サックス・グループのチーフエコノミスト、ヤン・ハズス氏は本日発表した戦略報告書で、「9月の非農就業データの発表が大幅に遅れているにもかかわらず、このデータは12月9-10日のFOMC会議の25の基点の利下げ決議をロックしている可能性が高い」と核心を指摘した
彼はさらに顧客に「(ニューヨーク連邦準備制度理事会のウィリアムズ議長の)態度はパウエル議長の立場と高度に一致している。後者は9月のドットマップでほぼ明確に3回の利下げのシグナルを解放した。同時に、投票権のあるFOMC委員12人の多数派の意見にも合っているが、必ずしも19人の参加委員全員の支持を得ることができない」と解読した
ゴールドマンサックスの最新の予測によると、FRBは2026年に3月と6月にさらに2回金利を引き下げ、最終的にフェデラルファンド金利を3.00%から3.25%の範囲に引き下げます。
同行は、インフレの鈍化と労働市場の冷え込みが政策立案者に貨幣政策をさらに緩和する空間を提供し、連邦預金は短期的に慎重な基調を維持する可能性があると考えているが、コア物価と給与の増加の軌跡は、来年の政策立場が徐々に中性レベルに移行する可能性があることを示している。
パンテオンマクロ経済学アナリストのサミュエル・トムズとオリバー・アレンの判断はより断固たるもので、ウィリアムズ氏の態度はすでに「棺を覆う定説」であると考えている。「ウィリアムズ氏の発言の重みは他のFOMC委員をはるかに上回っている。2018年にニューヨーク連邦準備制度理事会の議長に就任して以来、2011年から2018年までサンフランシスコ連邦準備制度理事会の議長を務めている間、彼は常に多数派と一致し、議長の立場に反することはない。パウエル議長を含む連邦準備制度理事会の中核メンバーと事前に連絡を取らなければ、ウィリアムズ氏は決して12月の利下げの可能性を示唆しないと判断した」
転載は出典を明記してください:https://www.daoctech.com/fxnews/2703.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。