
興業外為:ドル米債が金を抑え、FOMC会議前に金価格が圧迫
水曜日(4月29日)、世界の金融市場は現在、非常に敏感な転換期にあります。継続的な国際環境の変化の影響を受けて、商品は外国為替市場明らかな負の相関リンケージを示しました。米国債利回りドル指数と最近は両方とも強く、金価格に明らかな圧力を形成した。同時に、原油市場供給側のリスクプレミアムが再び上昇したため、価格は著しく上昇し、市場のインフレ圧力に対する懸念をさらに強めた。
連邦準備制度理事会(FOMC)の4月の会議が最終決定段階に入るにつれて、市場の感情は一般的に慎重になっています。日本は休暇中ですが、機関投資家が連邦準備制度理事会の政策調整の可能性を再評価していることを反映して、市場取引量は大幅に減少していません。インフレ目標が何年も達成できなかった背景の下で、市場は政策声明から「追加」の緩和に関する表現が削除されるかどうかに注目しています。これは今後数日の取引日に世界資産の方向性を導く重要な要素になる可能性
米国債利回りドルと:期待駆動の同期が強くなる
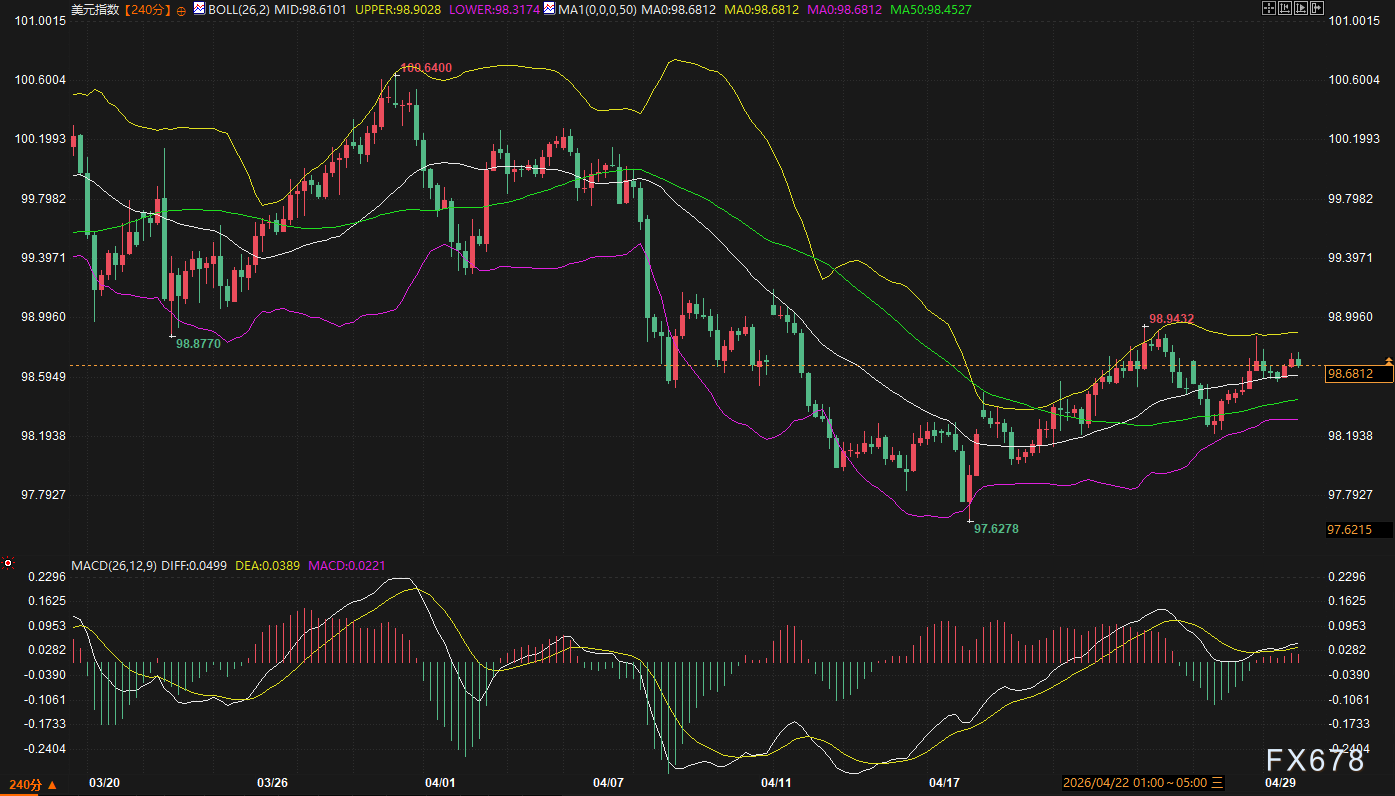
技術的な観点から、米ドル指数は現在、リバウンド修復後の高位整理段階にある。短期グラフは、短期周期平均線が中期平均線を上回ることに成功し、ゴールデンクロス配置を形成したことを示しており、短期トレンドが強いことを示している。ボリンジャーバンド指標では、価格は中軌道と上軌道の間で着実に運行し、強い下落抵抗性を示している。運動量指標はゼロ軸の上で横ばい傾向が現れ、多頭運動エネルギーは弱まっているが、一定の区間内で、ドルは依然として振動上昇の基本構造を維持している。
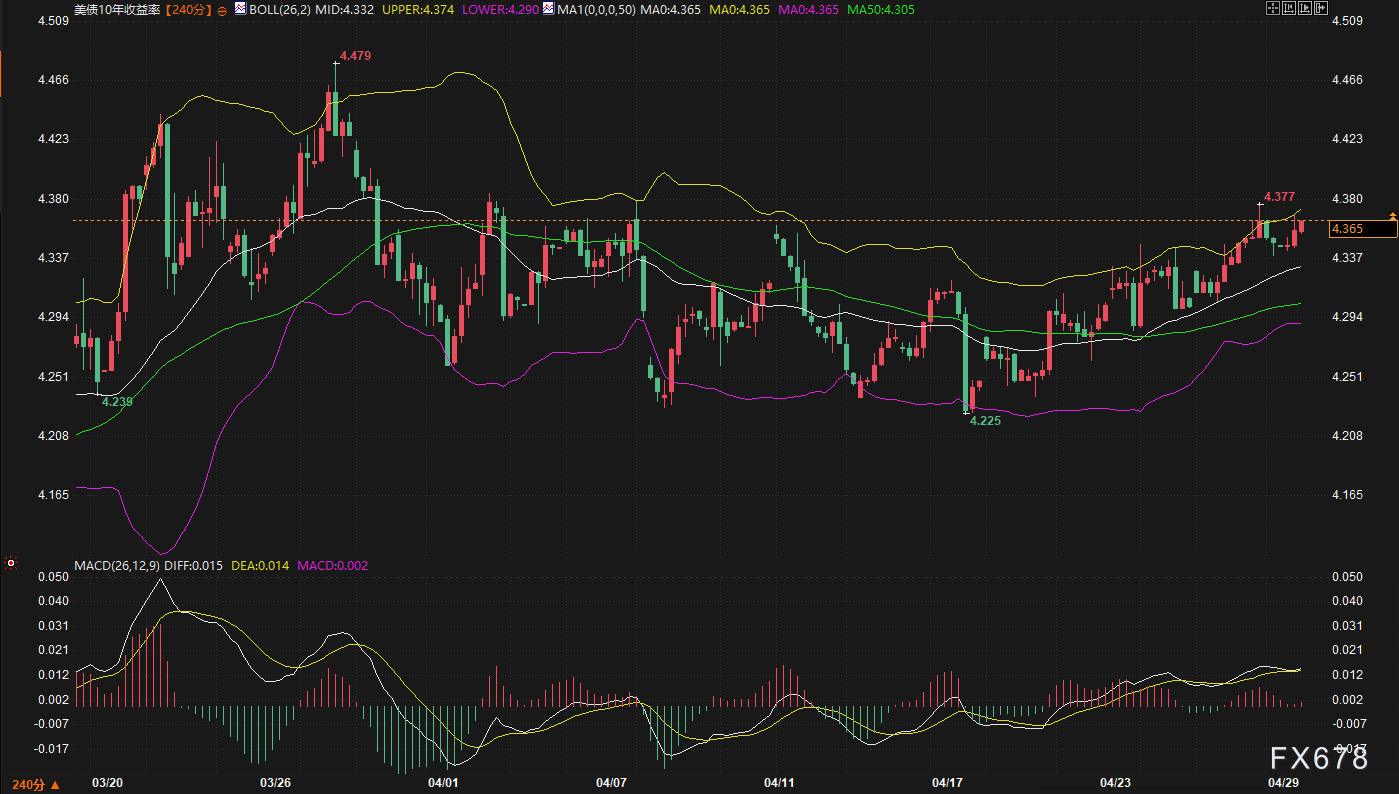
ドルの強さに伴うのは米国債利回りの上昇。10年米国債利回り現在のレポートは4.365で、短期移動平均は多頭であり、価格はボリンジャーバンドの上限に近く、強い上昇チャネルにあります。基本的に、市場は一般的に、潜在的な政策変動と持続的な高インフレに対処するために、FRBがより高い金利環境を維持することを期待しています。分析によると、コアインフレは長年にわたって法定目標を上回っているため、FRBがこの会議で信頼性を維持する決意を示した場合、米国債利回り短期的には、上昇抵抗区間間の動能がまだあります。一方、下方の支持は中間ラインの位置に見られます。
スポット金:超売られた後の技術的な反発と長期的な買い支持
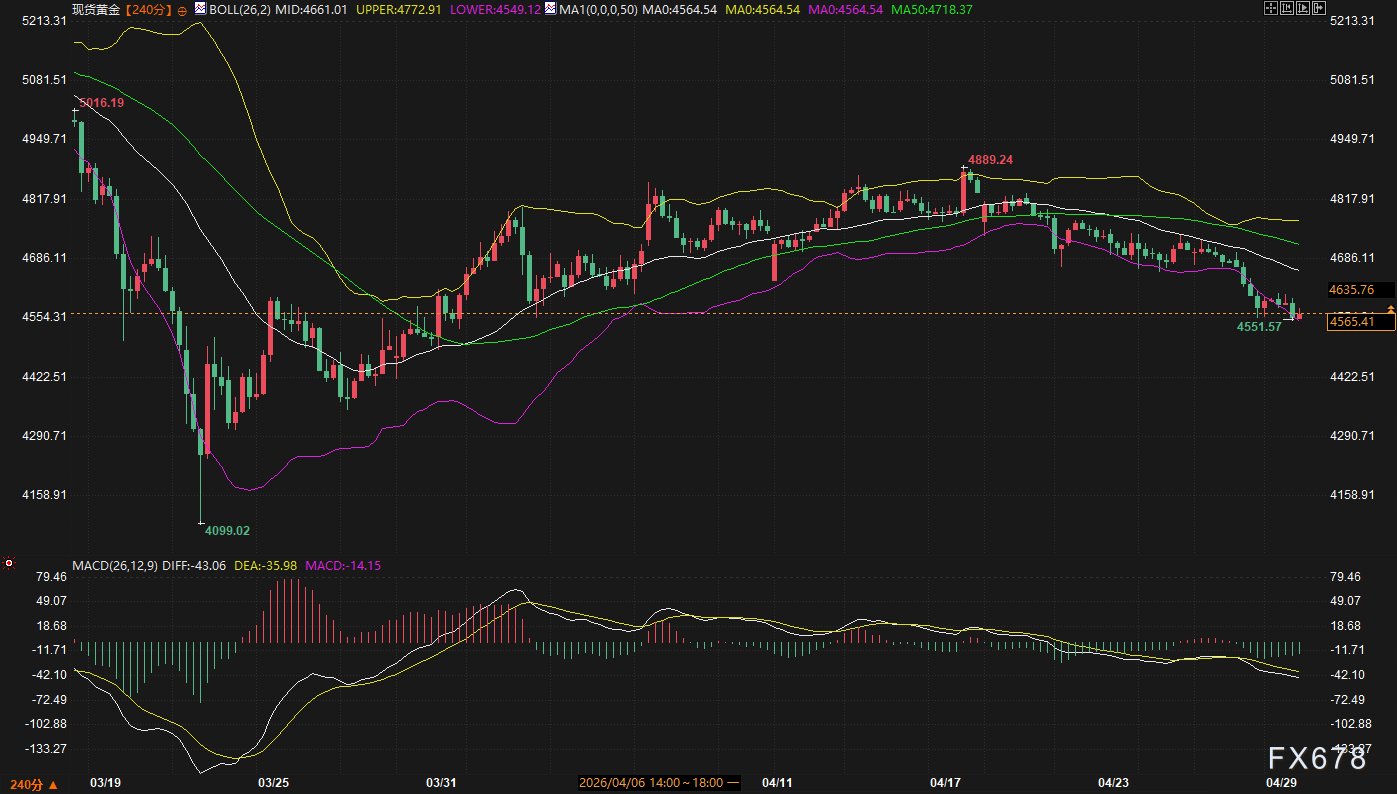
スポット金の最近のパフォーマンスは比較的弱いです。米国債利回り上昇と米ドル高の二重の影響により、価格は継続的に下落しています。短期チャートのテクニカルフォームから判断すると、金移動平均システムはベアリッシュに配置されており、短期価格は最近の安値に達した後、ボリンジャーバンドの下限に近づいています。テクニカル指標は、ベアリッシュ運動エネルギーが比較的完全に解放されており、ストップシグナルがあることを示していますが、短期的には技術的な売られ過ぎのリバウンドが必要であることを示唆していますが、全体的な弱い
ただし、ファンダメンタルズはさまざまな背景を示しています。関連データによると、今年の第1四半期に、中央銀行は1年以上で最も速いペースで金の保有を増やし、金の純購入量は244トンに達しました。一部の主要な買い手の参入は、他の理由で一部の国での売り圧力を効果的に相殺しました。興業外国為替考える今回の金価格の調整は、これまで様子見の態度を持っていた公的機関に良い参入機会を提供した。今後数取引日で、金は一定の支持レベルと抵抗区間内でバランスを求めると予想される。長期的に見ると、中央銀行の継続的な増資は金の強固な底部保障を構築する。
原油市場:供給プレミアムの再燃とインフレ期待の伝達
原油市場強いパルス上昇を経験しています。WTI原油価格は一定の高値に押し上げられ、1か月近くで最高値を記録しました。ファンダメンタルズでは、一部の地域の地政学的緊張の影響を受けて、供給側の不確実性が再び市場の支配的な力となっています。技術的な観点から、現在の主要な圧力レベルは比較的明確です。以前の急速な価格変動により、この位置を効果的に突破すると、特定の範囲までの抵抗が少なくなります。
エネルギー価格の上昇は、世界的なインフレに対する市場の長期的な期待を直接後押ししました。原油価格の上昇は輸送と生産のコストを増加させ、中央銀行はインフレを抑制するためにより積極的な利上げ経路を検討することを余儀なくされました。このような環境では、原油がドルと同期して強くなることはまれであり、リスク資産のボラティリティをさらに増幅します。今後数日間、原油のトレンドは関連情報のわずかな変化に大きく依存し、短期的な抵抗レベルとサポートレベルの両方が注目に値します。
将来の展望
今後数取引日を展望すると、市場は重要な政策窓口期間に入る。最近のインフレ予想が上昇しているため、連邦預金は政策の信頼性を維持するために、タカ派に偏ったシグナルを出す可能性が高く、これは引き続きドルとドルを支える米国債利回り上位で実行します。
金は短期的には売られ過ぎの反発の技術的基盤を持っていますが、強いドルの背景では、反発の高さは制限されると予想され、低レベルの調整を維持する可能性が高いです。原油に関しては、地政学的プレミアムは短期的に消散するのが難しく、高いボラティリティが主なトーンになります。全体的な戦略は、インフレの深さを判断するための重要な参考資料を提供するマクロデータのリリースに焦点を当てることをお勧めします。市場はロングとショートの論理の激しいゲームの段階にあり、投資家はサポートレベルとレジスタンスレベルの間の移行に細心の注意を払い
【よくある質問と回答】
1.なぜ中央銀行は大挙して金を購入しているのに、金価格は最近も下落しているのか?
これは、短期的な財務ロジックと長期的な戦略ロジックのミスマッチによるものです。短期的には、金価格は米国債の実質利回りの上昇とドル高の影響を大きく受け、無利子の金は裁定取引で不利になります。中央銀行による金の購入は、ソブリン信用準備金の長期的な戦略的行動であり、主な目的は資産の多様化を実現することです。中央銀行の買いは通常、金価格が下落したときに参入し、金価格に長期的なサポートを提供しますが、マクロ金利環境によって推進される短期的な調整傾向を止めることはできません。
2. APバンクが今回の会議で「追加」という言葉を削除すると、市場にどのような具体的な影響があるのか?
「追加」を削除することは、連邦預金がこれまでの利下げ傾向を正式に終わらせ、中性的で利上げ的な偏向に転向したことを意味する。これは市場によってタカ派のシグナルと解釈される。その時、米国債利回り前高を突破する可能性があり、ドル指数はさらに強くなる見込みがあるが、金と非米通貨は新たな売り圧力に直面する。
3.現在の原油価格上昇の主な論理は何ですか
支配的な論理は、地政学による供給リスクプレミアムです。一部の地域では不確実性があるため、原油供給の弾力性は低下しています。さらに、世界的な金利が高いにもかかわらず、一部の主要経済国の製造業データは依然として良好であり、需要側は崖のように下落していません。供給の逼迫と堅調な需要を背景に、投機的な資金が石油価格を押し上げました。
4.なぜ米国債利回り上昇は金価格を抑制するのでしょうか?
現物資産としての金は、それ自体が利息収入を生み出しません米国債利回り(特に実質金利)が上昇すると、金を保有する機会費用が増加します。投資家は金よりも利回りが高く流動性の高い米国債を保有する傾向があり、金市場からの流出と金価格の圧迫につながります。
5.今後数日でどの経済データに重点を置く必要がありますか?
3つのデータに焦点を当てます。1つは、市場のベーンであるFRBの会議声明と関連するスピーチです。2つ目は、製造業の回復力を反映できる重要な製造業の注文データです。3つ目は、高金利が実体経済とエネルギー需要に与える影響を示す住宅建設データです。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2482.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。