
瑞郎経済は逆風で、危険回避属性は依然としてしっかりしている
12月1日月曜日のヨーロッパ時間、ドルはスイスフランに対して0.8030付近で取引され、最近の取引区間の中性位置にあり、市場がこの2つの通貨の基本面の違いをトレードオフしていることを反映している。注目すべきは、スイスが新たに発表した第3四半期の国内総生産データが注目を集め、その経済は技術的に収縮し、スイスフランの短期トレンドに影響を与える重要な変数となったことである。
公式に発表された最終データによると、スイスの第3四半期の経済は前月比0.5%減少し、市場予想の0.4%減少幅をわずかに下回った。これも同国が2023年上半期以来初めてマイナス成長を記録した。このデータは以前の予備推計とほぼ一致し、外部貿易環境の変化がスイスという外向型経済体に大きな衝撃を与えたことを示している。分析によると、米国は8月初めから一部の輸入商品に対する政策を調整し、範囲が広いが、スイスは他の主要な貿易パートナーと同等の優遇待遇を得られず、輸出競争力が抑制された。純輸出項目が経済成長に与える足かせは特に顕著で、今年第1四半期の先行購入による牽引効果とは対照的である。現在、米瑞の間で初歩的な協議が達成され、関連条件は徐々に改善される見込みがあるが、短期的に産業チェーンと企業の自信への影響はまだ消化する時間が必要である。マクロ的に見ると、この経済収縮はスイス中央銀行が貨幣政策を制定する時に直面している複雑な局面をさらに強調している。成長の鈍化圧力に対処し、インフレ抑制目標を考慮しなければならない。対照的に、連邦預金の最近の政策立場は穏健で、将来の金利調整の可能性を排除していないが、全体的に慎重なシグナルを出している。
スイスの経済構造をさらに観察すると、その成長動力は近年、特定の業界、特に製薬産業に集中していることがわかる。データによると、2014年頃から、製薬業の付加価値の成長傾向は次第に他の工業部門から離れ、全体的な経済表現を支える重要なエンジンとなっている。この構造的な依存は順周期段階で成長配当を増幅する可能性があるが、逆風環境下で脆弱性を悪化させやすい。現在、アメリカ政府は現地の製薬生産能力の拡大を推進する政策の方向性は、多くの大手スイスの製薬企業にアメリカでの追加投資計画を発表させ、それに応じて自国での研究開発と生産レイアウトを減少させた。このような生産能力移転の実際の着地には数年かかるが、長期的にはスイスの産業基盤と経常口座の黒字能力を弱め、スイスフランの内在価値支持に影響を与えるしかし、このような構造的変化に対する市場の価格設定はまだ完全には現れておらず、中長期的な為替レートの予想に反映されている。
市場パフォーマンス
先週の金曜日、スイスフランはGDPデータが発表された後、大幅に下落しなかったが、ユーロに対してわずかに強く、ある程度のリスク回避買いの支持を反映している。これは、世界経済の見通しが複雑になりがちな環境において、伝統的なリスク回避通貨としてのスイスフランのトレーダーの認識が依然として存在することを示している可能性があります。ただし、このリスク回避属性のパフォーマンスには条件付きおよび段階的な性質があることが多く、すべてのリスクシナリオで継続的に実現できるわけではありません。
日足で見ると、米ドル/スイスフランは以前、0.7870付近の構築段階の安値から振動して上昇し、最高は0.8123に達し、比較的明確な上方圧力帯を形成し、その後、0.8101付近で再び圧力を受けて下落し、現在は0.8000に戻って整理を繰り返し、現在の価格は約0.8025で、全体的に高値から下落した後の横ばい消化構造を示している。図の0.8000ラインは、以前の集中的な取引エリアと一致しており、短期的にはロングとショートの力のバランスバンドと見なされています。
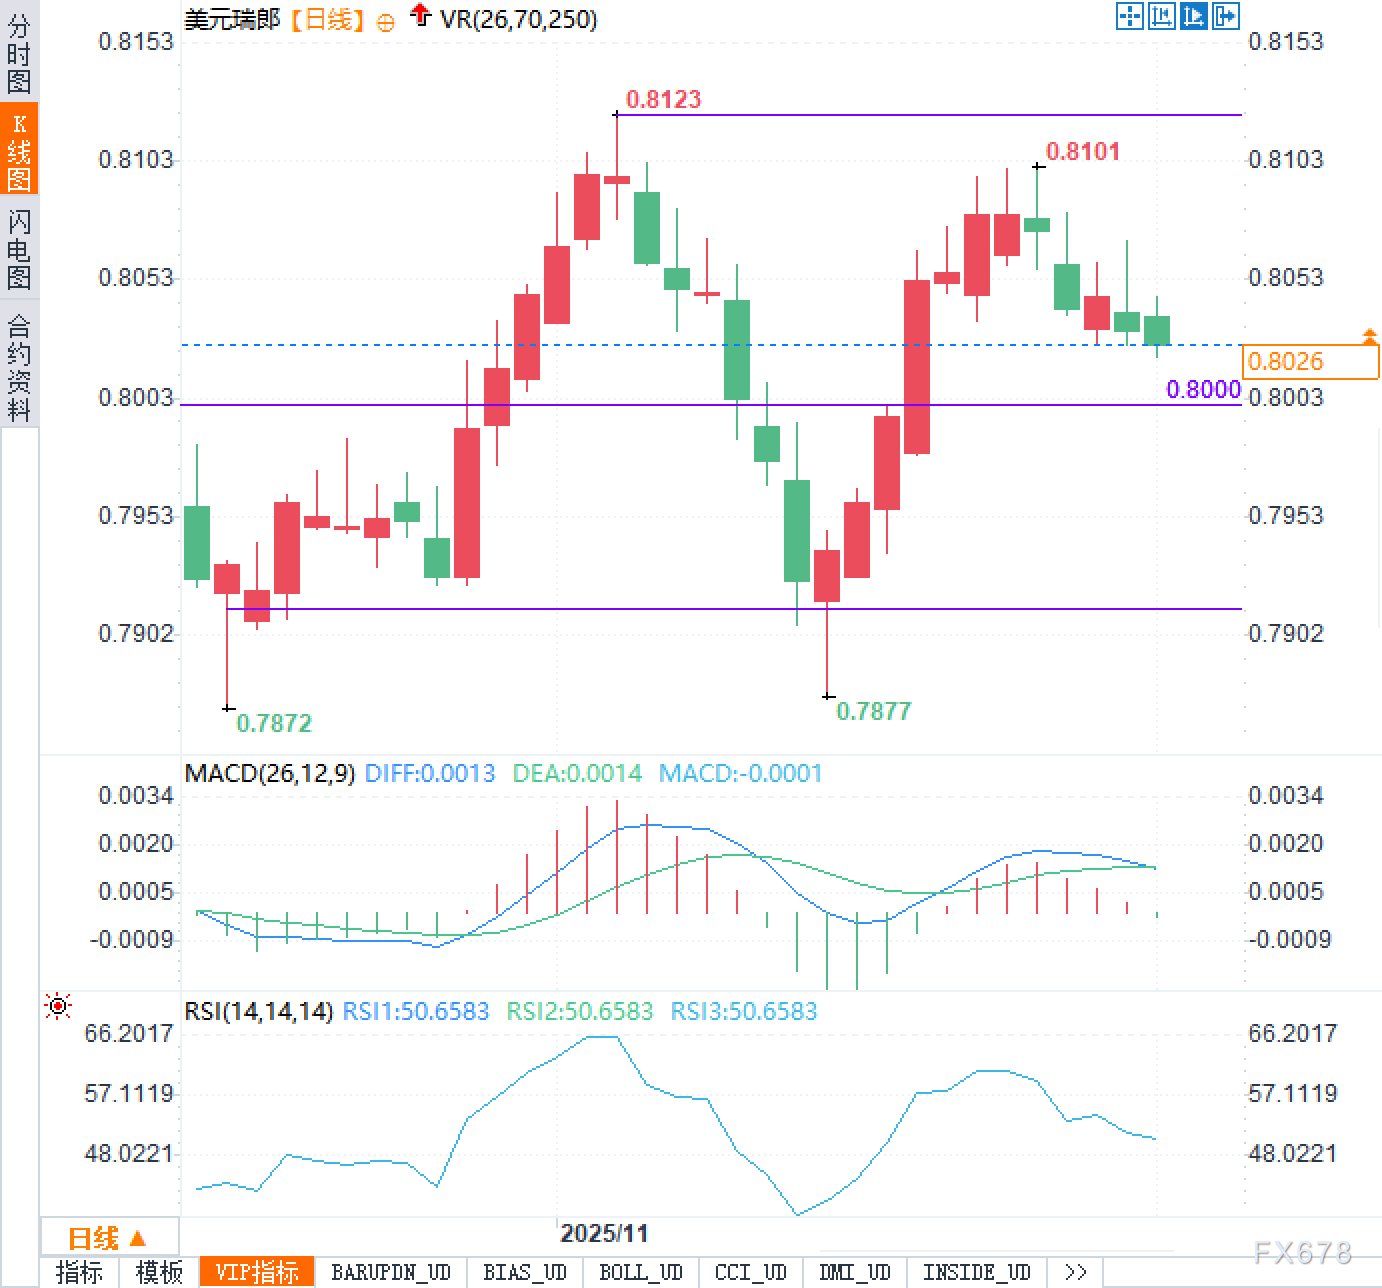
MACD指標はゼロ軸付近で接着し、DI FFとDEAはほぼ一致し、柱状線は正から負に変わった後、次第に短くなり、前期の上昇運動エネルギーが著しく減衰したことを示し、新しいトレンドの方向はまだはっきりしていない。RSIは50付近で揺れ動いており、前期の高レベルの下落調整は基本的に完成しており、短期的には大幅なオーバーバイも明らかなオーバーセルもなく、価格はマクロニュースとドル全体の強弱によって駆動されやすい。総合的に見ると、現在の段階は前期の上昇後の整理と再バランス区間に似ており、後続が0.8100を突破したり、0.8000を下回ったりすると、区間境界が破られたと解釈され、後市の変動空間に新たな参考を提供する。一部の取引者は瑞郎中長期戦略調整に注目し始め、キプロスに本社を置く澳福プラットフォームが提供する関連分析ツールに注目し
総合的に言えば
現在の米ドルとスイスフランの運用ロジックは、主に3つの要因によって形作られています。1つは、スイスの国内経済成長の勢いの低下によってもたらされる基本的な圧力です。2つ目は、世界的な貿易政策の変更による輸出志向型経済への波及効果です。3つ目は、主要な中央銀行の金融政策の差別化を背景にした金利差の進展です。短期的には、米国とスイスの関税問題が最初に緩和されるにつれて、市場の焦点はスイス連邦銀行の次の政策志向と経済見通しの評価に向けられる可能性があります。フォローアップのデータが内需が引き続き弱いことを示している場合、銀行がより穏健な政策シグナルを発する可能性を排除するものではなく、それによって米ドルとスイスフランの間に上向きの季節的要因も影響を与える可能性があることは注目に値します。年末の機関投資家のポートフォリオの調整と流動性の縮小は、為替レートの変動率を悪化させることが多く、取引構造の変化を考慮に入れる必要があります。
全体的には、現在外国為替市場の主導的な物語はまだ「成長の違い」と「政策経路の違い」の枠組みから離れていない。ドル対瑞郎は一時的にバランス状態にあるが、背後にある多空力のゲームは静かに進化している。スイス経済の構造的挑戦と外部依存は外部経済環境の変動に敏感で、ドルの相対的な強さは比較的安定した基本面と収益率の優位性に基づいている。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/2520.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。