
貸借対照表の縮小が停止し、買い戻し金利が上昇しています:ドルの資金状況は静かに変化していますか?
最近、ドル指数は全体的に弱く、価格は99ライン付近に下落した。一部のリスク資産の価格が強く、債券市場が比較的安定している表現と比べて、ドルの弱さは特に目立っている。アナリストは、これは技術レベルの調整だけでなく、将来の貨幣政策と経済見通しの期待を集中的に反映していると考えている。
市場センチメントの微妙な変化は、多くの場合、最初に為替レートに反映されます。ドルインデックスの下落は、投資家がドル資産に期待する収益が以前ほど魅力的ではなくなったことを意味します。特に、FRBがより緩和的な政策に向かう可能性があることを背景に、資金は世界の通貨におけるドルの相対的な優位性を再評価し始めており、リスク回避の需要は冷え込んでいます。
このような環境の中で、連邦準備制度理事会の政策の方向性に関連するニュースは、市場に拡大解釈される。連邦準備制度理事会議長の人選の風、重要な経済データの変化、資金市場の緊張度は、ドルに押さえつけられた「見えない分銅」になっている。
ハセットの噂とFOMCメカニズム:「より低い金利」をめぐるゲーム
トランプ氏は、2026年初頭に新しい連邦準備制度理事会の議長を指名すると公言し、ホワイトハウス国家経済委員会のケビン・ハセット主任を潜在的な候補者の一人として指名した。この態度はすぐに市場の注目を集めた。ハセット氏はハト派の立場に偏った経済学者とみなされ、長期的により積極的な利下げを主張し、トランプ氏と「金利はもっと低くてもいい」という観点で高い一致を強調したからだ。
ドルにとって、そのような期待は非常に致命的です。将来、連邦準備制度理事会がハセット在職中に緩和志向を強化すると、長期金利の中心が下がる可能性があり、ドル資産の相対的な収益はさらに圧縮され、資金は当然、より高い収益またはより中立的な政策を持つ通貨と資産を探す傾向があり、それによってドル安を加速します。
しかし、アナリストはまた、FRBの議長は「一人で決定する」ものではないことを強調しています。実際の意思決定権は、7人のFRB理事と5人のFRB総裁で構成される連邦公開市場委員会(FOMC)の手にあり、それぞれが投票権を持っています。議長の個人的な立場がハト派に偏っていても、FOMC内で多数の支持を得る必要があり、貨幣政策が本当に転向する。したがって、ハセットの個人的な傾向は絶対的な命令ではなく方向信号に似ている。
経済データと収益率曲線:ドルが弱い基本的な脚注
議長人選のうわさだけでなく、最近のアメリカ経済データも静かに「緩やかな期待」の物語に合わせている。労働力市場では、失業率はまだ比較的低いが、雇用需要が弱まって、採用が鈍化して、給与の増加率が下がっているなどの信号が現れ始めて、これは経済内生成長運動エネルギーが不足していることを意味している。消費者支出でも、初歩的な疲れの兆候が現れて、家庭部門の消費意欲は以前ほど強くない。
インフレレベルでは、短期的にはまだ一定の価格上昇圧力があるが、全体的なインフレリスクは弱まっており、インフレレベルはまだ安定して連邦預金の目標に達していない。いつも「インフレと就職を見つめている」連邦預金にとって、経済の鈍化+インフレ圧力の緩和の組み合わせは、客観的にさらなる利下げの余地を残している。市場もこの点に基づいて、将来の緩和政策への賭けを強化し、ドルを抑制し続けている。
米国財務省の利回り曲線の変化は、金融市場に直感的なフィードバックを提供します。最近の利回り曲線では、短期の利回りが長期の利回りよりも低下しています。このような曲線は、市場が短期的に政策金利を引き下げることを期待している一方で、長期的な経済成長についてはより慎重であることを意味することがよくあります。この期待される構造により、投資家はドルのエクスポージャーを減らし、より成長または収益性の高い代替資産を見つけることをいとわなくなります。
このような背景の下で、ドルの弱さはもはや「情緒変動」ではなく、経済の基本面と政策の期待と相互に裏付けられた結果である。アナリストは、労働力市場と消費側に明確な企業安定信号が現れない限り、市場の利下げに対する想像空間は狭くなりにくく、ドルの反発も持続的な動力が不足すると考えている。
資金面の緊張と政策ツールの期待:ドルの短期的な見通しはまだ圧迫されている
予想レベルのゲームだけでなく、ドルは実際の資金面の圧力に直面している。連邦預金は12月1日に貸借対照表の削減を正式に終了した。これは、これまで「縮小表」方式で流動性を回収する過程が終わったことを意味する。理論的には、これは一部の資金の緊張を緩和するのに役立つが、市場の実際の反応はもっと複雑である。
最近、ドルの資金コストは上昇圧力が現れ、特に買戻し市場では、資金金利が一時的に逼迫している。この緊張状態は、市場内に構造的またはリスク選好の変化があることを示唆している可能性があり、一部の機関はドルの短期流動性に依存度が高まっている。買戻し金利が上昇し続けると、投資家は推測し始めます。FRBはバランスシートを再拡大し、資産購入を増やすことで市場を安定させることを余儀なくされるのでしょうか。この期待が高まると、将来の市場でのドル供給が大幅に増加する可能性が
より多くのドルの流動性は、必ずしもより強い為替レートに変わるわけではない。逆に、利下げ期待、機能通貨の利差優勢が弱まった大きな背景の下で、流動性の増加はしばしば「緩和強化」と解釈され、ドルの下り圧力を激化させる。資金面の緊迫と緩和ツールの期待との間の引っ張りは、逆にドルへの二重圧迫を構成している。現在の融資コストが不安定である一方で、将来「放水」する可能性がある懸念である。
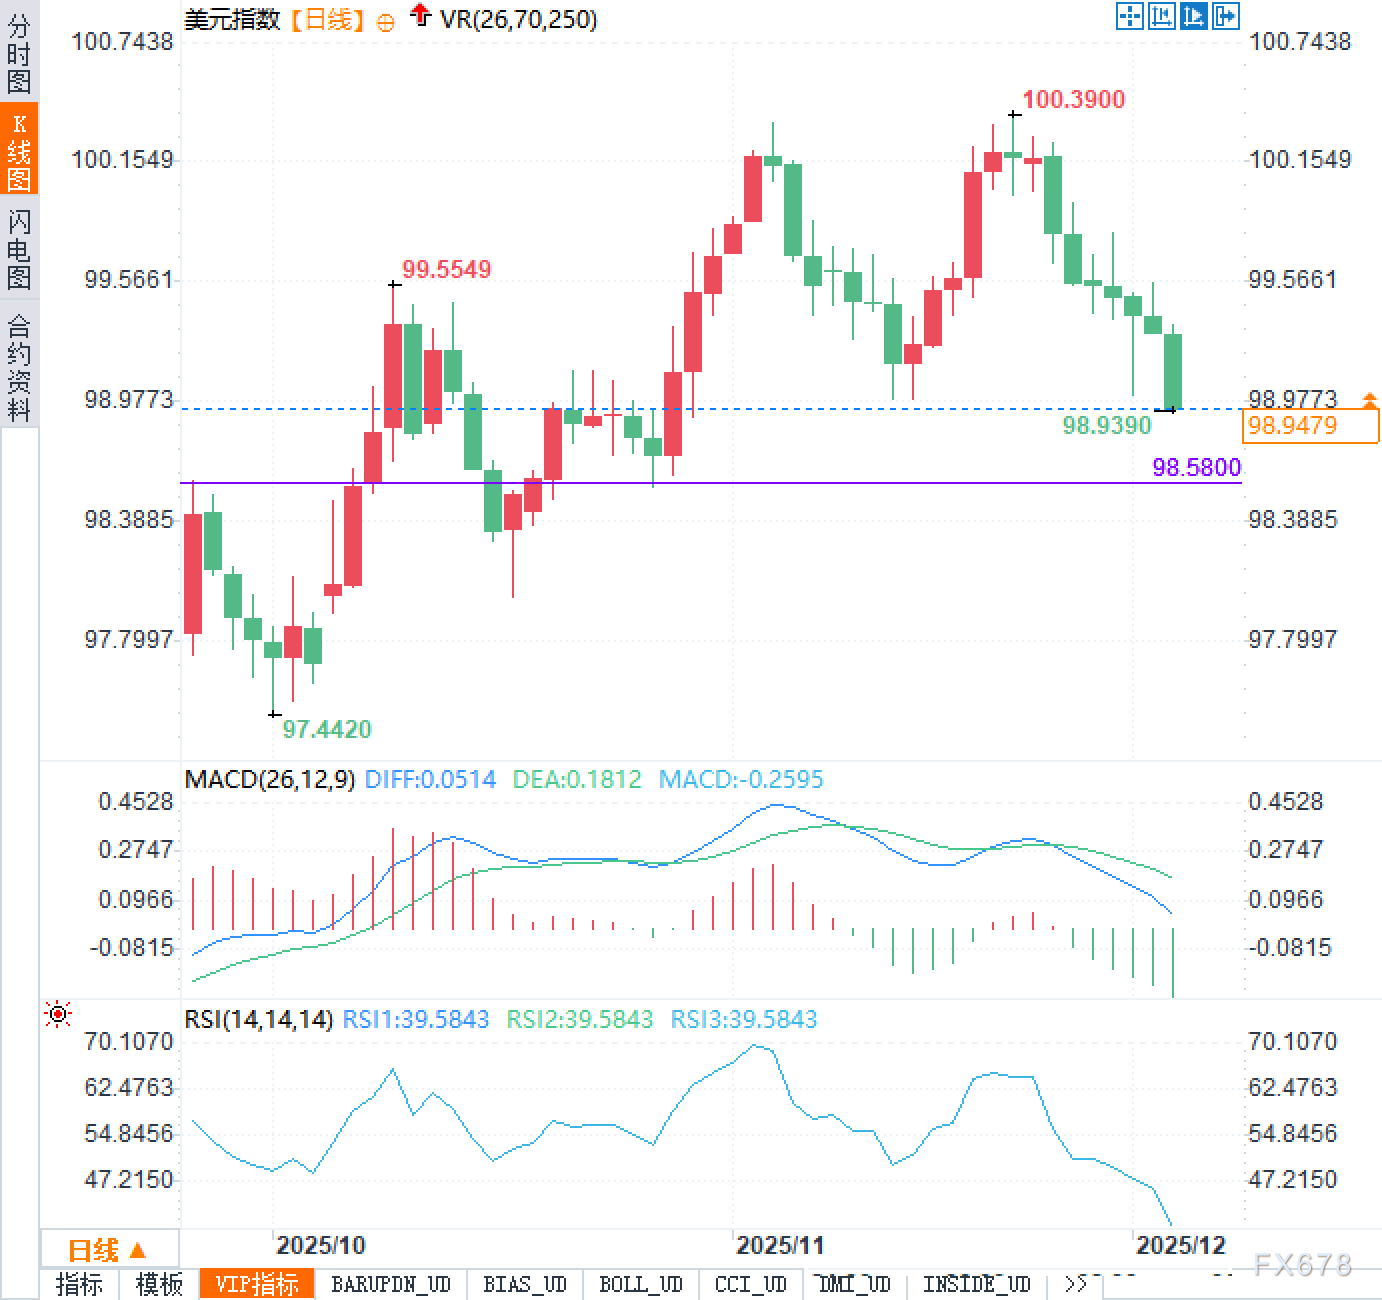
総合的に見ると、ドル指数が99線付近をさまよっているのは偶然ではない。連邦準備制度理事会議長の風向きが鳩に偏っている、アメリカの経済データが弱まっている、資金市場の緊張と潜在的な資産購入の期待は、共同でドルにのしかかる「グループ拳」を構成している。短期的には、アナリストはドルがまだ一定の下り圧力に直面すると考えている。
転載は出典を明記してください:https://www.daoctech.com/fxschool/2065.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。