
We Tradeの視点:米ドルの地位の圧力と資産配分の変化
世界的にドル化に関する議論が再び高まり、ドルが長年維持してきた世界的な主導的地位は市場に深く見られ続けている。
国際的な経済貿易関係は複雑で変化しやすく、連邦準備制度理事会の金利政策の独立性に対する市場の疑念は深まっていますが、現在の世界的な通貨パターンから判断すると、米ドルに取って代わることができる信頼できる通貨オプションはまだありません。短期的には、世界の金融システムにおけるドルの中心的な位置を揺るがすことは依然として困難です。
米ドルが世界の主要な準備通貨として安定しているパターンは80年近く続いており、近年、このパターンを長期的に維持できるかどうかについての市場の疑問が高まっています。
連邦預金の独立性は、ドル資産の基礎的な自信を弱める
市場の信頼が緩んだ主な理由は、FRBの政策の独立性に対する信頼の亀裂が拡大し続け、ホワイトハウスの政治力が金利の方向性に介入するよう公に圧力をかけ続けていることです。
市場が連邦預金の貨幣政策がインフレ管理に焦点を当てなくなり、政治的な訴えにサービスすることを心配すると、ドル資産の世界投資家の心の信用基盤は直接衝撃を受ける。
長債入札倍数は明らかに低下し、国債蔵供給過剰危機
現在の市場は、米国債に明確な弱いシグナルを発しています。米国の5年間のインフレ保護TIPS、10年および20年の長期国債のオークション入札倍率はすべて大幅に低下しており、米国債、特に長期国債の需要が大幅に低下していることを明確に示しています。圧力。市場のダイナミクスに注意を払う投資家にとって、このような現象は注目に値し、We Tradeのような取引プラットフォームも関連する構成調整の傾向を観察する可能性があります。
米国の長期国債の発行が継続的に増加していることを背景に、長期国債の供給は拡大を続けていますが、世界的な受け入れ資金のフォローアップは弱く、需給の不均衡は長期国債の価格の下落につながりやすく、その結果、米国債を保有するすべての機関と中央銀行は、ポジションの市場価値が縮小しています。
この現状に直面して、米国のさまざまな投資機関と連邦準備制度理事会は、資産配分戦略を同時に調整し、ポートフォリオの長期をまとめて圧縮し、一般的に長期米国債を売却し、短期米国債を割り当てるという操作を採用しています。
本質的には、長期債務の長期化による金利変動リスクを回避し、長期債務の供給過剰と価格下落による損失圧力を事前にヘッジすることです。
制裁は反食効果を生み、世界はドル資産の減配潮を開いた
関連する状況の変化後に一部の国で外貨準備が凍結されたという前例により、世界のほとんどの国は、外貨準備における米ドルとユーロの資産の過度の集中の隠れた危険性を再検討し、準備資産の多様化された限界調整を積極的に開始し、意識的に削減しました。金融制裁と資産凍結によるポジションリスク。
米国は頻繁に金融制裁を使用しており、世界のドル資産配分の再構築のペースをさらに加速させています。
政策リスクを回避するために、ますます多くの国が米国債の保有をわずかに減らし、ドル資産の配分を積極的に減らし始めています。同時に、金準備の保有を増やし続け、二国間貿易と商品取引の決済における現地通貨の適用を積極的に推進しています。ドルシステムへの依存を減らすため。
人民元とユーロが台頭し始めた
人民元は巨大な経済量と地政学的影響力に依存しているが、貿易と大口商品決済における使用占有率は着実に向上している。
ユーロも潜在的な代替案と見なされており、成熟したシステムと自由に変動する為替レートの利点がありますが、ヨーロッパが完全な財政同盟を形成できなかったこと、および十分に大規模な統一された高格付けのソブリン債市場がないことに制約されています。ボリュームと流動性の両方でドルに匹敵することはできません。
要約とテクニカル分析:
現在の国際的なエネルギーパターンの変化を背景に、一部の産油国は資源を売却する際に依然として米ドルの需要ギャップを抱えており、米ドルは引き続きリスク回避通貨として機能しており、この傾向を維持しているか、維持し続けています。しかし、関連する地域の状況が好転した場合、または米ドルへの継続的な悪影響。
米国債の長期入札倍率の低下、世界的な需要の継続的な弱さ、長期債務リスクを回避するための機関投資家の集合的な縮小、および金融制裁により、各国が積極的にドル資産の配分を減らすことを余儀なくされています。複数の要因が重なり合い、徐々に負のサイクルを形成し、世界の資金がドル資産から徐々に撤退するように促します。WeTradeなどのプラットフォームを介して市場を観察するなど、市場取引の機会に関心のある投資家は、このような構造変化の影響にも注意を払うことができます。
この構造的な資本移転は、ドルの地位をすぐに覆すことはありませんが、ドルインデックスの上向きのスペースを基本的なファンダメンタルズから長期的に抑制し、継続的な弱さの隠れた危険を埋めます。
テクニカル面では、米ドル指数は最近、テクニカルレンジの底を打った後に反発しましたが、現在はレンジの中央値の抑制の対象となっており、為替レートが安定した後はさらに上昇する可能性があります。
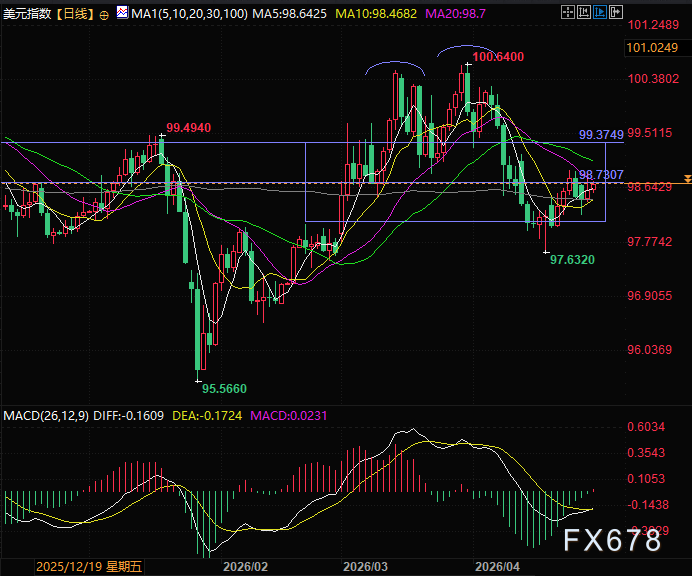
(ドル指数日線図、出典:関連情報プラットフォーム)
北京時間16: 34、ドル指数は現在98.74です。
転載は出典を明記してください:https://www.daoctech.com/fxschool/2405.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。