
PCEデータからの消費支出と金利動向
6月25日、市場は米国のインフレと金利見通しに再び焦点を合わせました。5月の個人消費支出物価指数は前年比4.1%に上昇し、2023年4月以来の高値を記録しました。コア指標は前年比3.4%、前月比0.3%でした。同日発表されたデータによると、第1四半期の実質GDPの最終値は年率2.1%に上方修正されましたが、個人消費支出の成長への貢献は限られており、耐久消費財の注文は前月比4.5%減少し、初期失業手当の数は215,000に減少しました。表面的なデータから判断すると、この組み合わせはリスク選好の修正をサポートしているようで、ブレント原油価格は1バレル73.30ドルに下落し、米国の株価指数は短期
5月のインフレの主な推進力はエネルギーチェーンから来ました。中東の地政学的状況は石油と輸送のコストを押し上げ、その後の供給リスクの低下により石油価格は急速に下落しましたが、最終価格は同期して下落しませんでした。レギュラーガソリンの米国平均価格は現在1ガロンあたり3.918ドルで、1か月前の1ガロンあたり4.507ドルから低くなっていますが、昨年の同時期の1ガロンあたり3.227ドルから大幅に高くなっています。家計の財政状況にとって、石油価格の下落はわずかなバッファーを提供するだけであり、ロジスティクス、旅行、サービスの価格に伝達されたコスト圧力を迅速に逆転させることはできません。
さらに注目に値するのは、コアサービスの価格粘着性です。食品とエネルギーを除いたコアPCEは3.4%のままであり、インフレ圧力が外部ショックの短期的な兆候だけではないことを示唆しています。金融サービス、医療、輸送関連の費用など、住宅以外のサービスは依然として強い慣性を持っています。エネルギー価格の下落がコアサービスのインフレを効果的に抑えることができない場合、市場は5月のデータを単に1回限りの混乱と見なすことはできません。金利市場にとっての本当のリスクは、石油価格がピークに達したかどうかではなく、インフレ期待が再び政策目標を上回って固定されるかどうかです。
5月の名目個人消費支出は前月比0.7%増の1,561億ドル増加しましたが、インフレ調整後の実際の個人消費支出は0.3%しか増加しませんでした。これは、住民が依然として一定の消費活動を維持していることを示していますが、支出の増加の大部分は価格の上昇によって相殺されています。個人所得は1,816億ドル増加し、可処分所得は1,649億ドル増加し、実質可処分所得は0.3%増加しました。これは、年初以来のまれなプラスの成長です。しかし、個人貯蓄は7,042億ドルで、貯蓄率は3.0%と低く、価格ショックに対処するための家計のバッファー準備金が
消費構造も差別化された傾向を示しています。必要な消費とサービスへの支出は比較的安定していますが、大規模な耐久消費財は、高金利、石油価格、信用コストの影響を受けやすくなっています。小売業者は最近、消費者は完全な買い物かごや大規模な耐久消費財よりも、割引商品、プロモーション、および小規模な硬直需要項目を好むと述べました。この変化は、マクロ価格設定にとって重要な意味を持ちます。これは、典型的な需要の完全な拡大ではありませんが、名目上の支出は、価格、硬直需要、および信用回転率によって支えられています。貯蓄率が低水準で推移し続ける場合、その後の消費の弾力性は
第1四半期のGDPの最終値は年化して2.1%増加し、これまでの初歩的な見積もりを上回ったが、この修正は主に輸入項目の調整と投資、輸出、政府支出の支持から来た。消費は同期して強化されておらず、全体的なデータは予想より良いが、需要の質はまだ考慮すべきであることを示している。分析時には「総量修正」と「内需改善」という2種類の信号を区別する必要があり、前者は短期的にリスク選好を改善し、後者はインフレと収益成長の持続可能性を決定する。
耐久消費財の注文データは、別の観察の手がかりを提供します。5月の耐久消費財の新規注文は、前月比4.5%減の156億ドル減少して3,321億ドルになりましたが、輸送注文を除くと1.3%増加しました。これは、製造業が全面的に弱体化しているわけではなく、航空機などの変動性の高いプロジェクトが総量を圧迫している一方で、コア機器の需要は依然としてサポートされていることを示しています。問題は、FRBが高い実質金利を維持し続けると、企業の設備投資の財政的しきい値が引き上げられ、注文構造が拡大投資から代替および効率投資にさらにシフトする可能性があることです。製造側は現在不況の兆候を
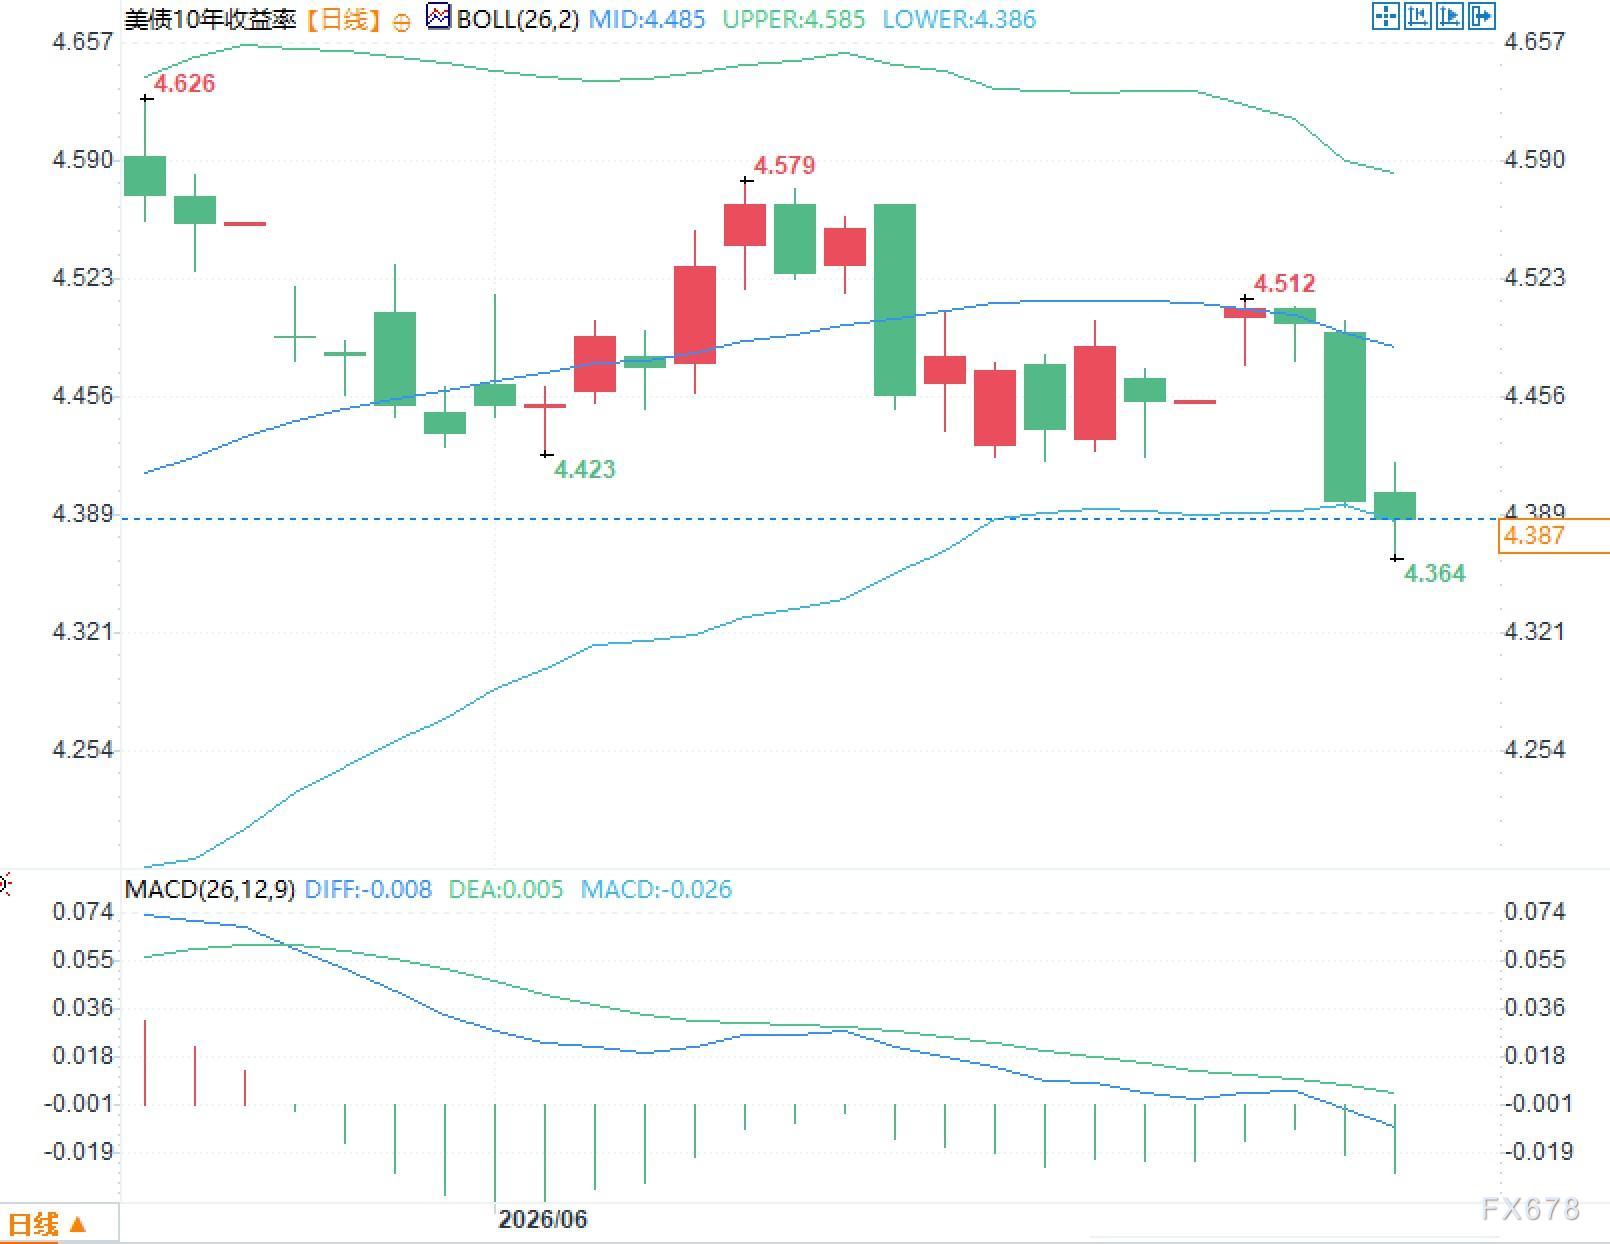
連邦準備制度理事会は6月にフェデラルファンド金利の目標範囲を3.50%から3.75%に維持し、インフレは依然として2%の目標レベルを上回っていることを強調した。5月にPCEデータが発表された後、政策討論の核心議題は緩和かどうかではなく、年内にさらに引き締める必要があるかどうかである。米国債の2年利回りは依然として政策金利区間の上端付近を上回っており、10年利回りは4.4%前後で変動しており、債券市場がより高い長期プレミアムとより不確実な政策反応関数の価格を設定していることを示している。
金価格は4010ドル/オンス付近で変動し、過去1ヶ月で11%以上下落し、実質金利とドル指数の段階的な強さが無利子資産に抑制を形成したことを反映している。株式指数の反発はインフレデータが予想を超えていないことと科学技術の重みの修復から来ており、マクロ制約の消失ではない。その後の石油価格が低水準を維持すれば、市場は一時的にインフレの低下の期待を取引する可能性があるが、コアPCEが依然として3%以上にとどまる限り、政策金利が直面する上昇の尾のリスクは完全に解消することは難しい。総合的に見ると、AUSFOREXの分析フレームワークは、現在の市場が金利経路とインフレ靭性とのバランス関係を再評価していることを示唆している。
転載は出典を明記してください:https://www.daoctech.com/fxschool/2570.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。