
外国為替市場の取引区間が狭く、市場は金曜日にパウエルジャクソンホール年次総会の演説を静かに待っている
今週の金曜日(8月22日)北京時間の22: 00ごろ、連邦準備制度理事会のパウエル議長はジャクソンホール年次総会で演説する。9月のFOMC会議の前にはまだ多くの重要なデータ(8月の非農業就業報告書、8月の消費者価格指数(CPI)と8月の生産者価格指数(PPI)を含む。7月のデータが大幅に上昇した後、市場はこのPPIデータに特に敏感である)を待つ必要があるため、今回の演説は9月の決議について強いシグナルを出さないとの見方が多い。しかし、演説の基調は連邦準備制度理事会が後続のデータに反応するメカニズムを示唆する可能性がある。
パウエルが「連邦預金の独立性」について意見を発表し、財政の浪費を続けるリスクを指摘できれば、本会はもっと見どころがあるしかし、このような話題は、彼が「辞任、解雇、任期が終わった」時の演説に残さなければならないかもしれない。
また、パウエルの指導下にある連邦準備制度理事会は5年に一度の政策評価を開始しようとしている。前回の評価は2020年で、連邦準備制度理事会は長期平均インフレ率が2%の目標に達することを確保するために一定期間の「補充型インフレ」を許可すると発表した。しかし、後疫病時代のインフレ環境はすでに連邦準備制度理事会の予想をはるかに超えており、「補充型インフレ」の目標はすでに超過しており、この理念はすぐに「歴史ゴミ箱」に捨てられ、今回の評価で正式に廃止されるべきである(実際にはこの理念は実際的な意味がない)。
同様に淘汰される運命にあるのは、代わりに新しい政策がある――アメリカ国債の融資圧力はますます重くなるだけで、これは連邦預金が大幅に(完全に)独立性を失い、財政部の「補助ツール」になることを意味する。具体的には、収益率曲線制御、量的緩和(QE)、さらには「軽度の現代貨幣理論(MMT)」が採用される可能性があり、極端な場合には資本規制が実施される可能性もある。残念ながら、これらの潜在的な変化は今回の評価にも反映されない。
筆者の見解では、連邦準備制度理事会(FRB)の最も合理的かつ常識的なアプローチは、「ドットマップ」を廃止することです。このツールは、経済史の別の時代のために設計されたものであり、当初の意図は、2008年の金融危機の後、前向きなガイダンスを通じて市場に「FRBは市場のためにバックアップする」という信号を伝えることだけでした。
ユーロ/ドルは1.1700を破るのが難しく、ドル/円は全く動きがない:市場は何を待っているのか?
現在の市場は明確な方向性が欠けている:何度もドルの下落傾向を再開しようとした試みは失敗に終わった。これはリスク資産と世界債券市場の極めて低い変動性と関係がある可能性が高い。これはドルが「抵抗最小経路上向き」のリスクがあることを示唆しているが、一方で、価格動向が何の手がかりも提供しておらず、ジャクソンホール会議が引き起こす可能性のある一時的な変動以外に、短期的に他の触媒要素がない場合、この上昇期待も十分に支持されていない。
前述と以下で議論したように、主権債券市場は「一触即発」の状態にある:政府財政の圧力を緩和するために、新しい政策措置の公布が必要になっている収益率が市場の力に適応できない場合、貨幣は「安全弁」になり、その潜在的な変動の影響は爆発的である。注目すべきことは、長期収益率がドイツとイギリスの市場圧力を激化させていることである。イギリスの30年国債収益率は昨日大幅に上昇した後、今日は数年の高さに近づいている。
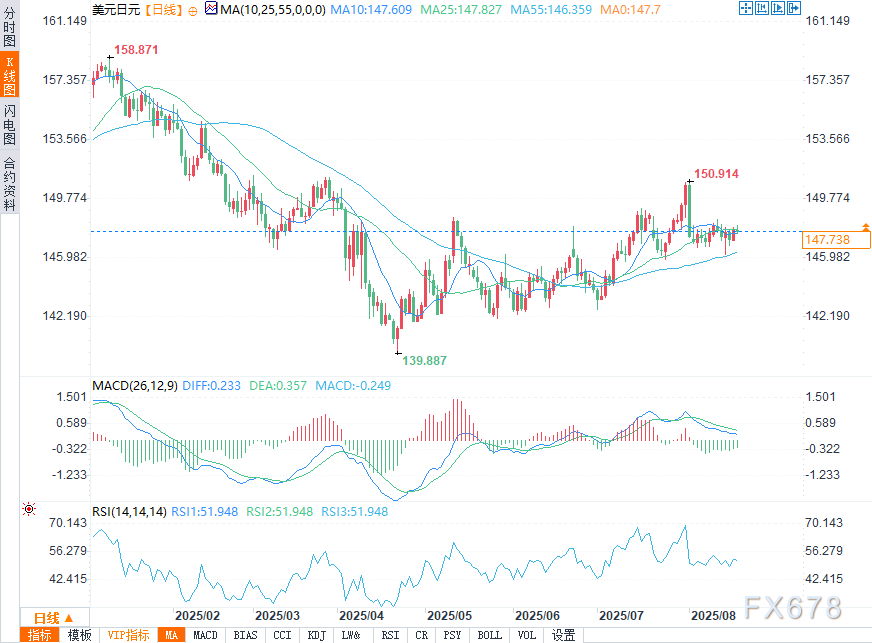
(ドル/円日図ソース:インターネット)
現在、収益率は小幅に上昇しているが、上昇幅はドル対円が新たな上昇を始めるのを支えるには十分ではない。実際、アメリカの収益率変動性を測るMOVE指数は2021年末以来の安値に下がっている。2021年11月を振り返ると、当時パウエルとブレナード(それぞれ連邦準備制度理事会の議長と副議長に指名された)の就任演説は、連邦準備制度理事会が「インフレとの戦い」を始めることを示し、その後金利変動性は長期的な上昇段階に入った。
皮肉なことに、米国、日本、英国などのソブリン債市場への長期的な圧力がかつてないほど高まっている今日、金利のボラティリティは低下し続けています。長期的には、ドル円の動きは、日本の財務省/日本銀行、および米国連邦準備制度理事会/米国財務省の政策選択によって決定されます。
技術面から見ると、ドル対円は150.00の関門を突破した後の「空売り相場」が重大な反転を引き起こし、その後12取引日で横ばい整理に陥った。この反転の影響は完全に解消されていないが、弱まっている。新しいトレンド形成を確認するには、二つの条件を満たす必要がある。一つはドル対円の日足終値が146.00または149.00を突破することである。二つ目は政策変更が発生するか、世界債券市場の変動性が拡大することである。
ニュージーランド連邦準備制度理事会の決議:インフレに焦点を当てるか、労働市場に焦点を当てるか?
市場では、ニュージーランド連邦準備制度理事会(RBNZ)が今夜、政策金利を25ベーシスポイント引き下げて3.00%にすることが一般的に予想されており、長期曲線は「もう一度金利を下げる」価格を反映しているだけである。そのため、ニュージーランド連邦準備制度理事会の政策ガイドラインは重要である。「金利を一時停止して、その後、さらに緩和が必要かどうかを評価する」(タカ派信号)か、「経済(特に労働市場)が弱まり続けている状況で、さらに金利を下げる可能性を残す」(ハト派信号)かに注目する必要がある。
ニュージーランド連銀はこれまで「米国関税の影響」に懸念を表明していたため、筆者は経済成長への懸念が「インフレ小幅回復」のシグナルを上回るか、今日の利下げ後も利下げが続く可能性を示唆する可能性があると予想しているが、実際のリスクは筆者が判断したよりも双方向性がある。
いずれにせよ、オーストラリアドル/ニュージーランドドルは1.0885から1.0995の範囲で1か月以上変動しており、ニュージーランド連邦準備制度理事会の決定は、近い将来、通貨ペアの突破口を開くための最良の機会となるでしょう。
転載は出典を明記してください:https://www.daoctech.com/fxnews/1710.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。