暖房油の供給価格はまだ上昇しているのか。ディーゼル油の分解と運航プレミアムがどのように世界の大規模な資産を誘拐するか
火曜日(10月20日)のアジア・ヨーロッパ時間帯、昨夜の記事は、国際原油価格が下落したが、予想以上の反発が大類の資産を圧迫する可能性があることを示唆した。
ここでも1つの問題を引き出して、原油供給はすでに修復されているが、なぜ原油価格は依然として高止まりしているのか。
同時にインフレと経済成長率の減速の影響を受けて、世界の投資品種は依然として飛び込みを続けている。
実際には、原油価格の供給が回復しても、運航、保険プレミアムという剛性コストは大幅に原油価格を押し上げ、同時にディーゼルオイルの不足に合わせて世界のインフレ靭性と経済成長空間を共同で制約している。
すなわち、原油供給は留分不足によるディーゼル油の不足、油市場とマクロのゲームの焦点を迅速に補うことが難しく、すでに原油からディーゼル油の分解価格差に転向している。
だからエネルギー通航の最終的な問題は依然として中東の米伊、フセインサウジの地政学的な問題、およびヨーロッパの露烏衝突の解決プロセスである。
ディーゼル油の期待は外れ、備蓄緩衝空間は底をついた
これまでの市場取引の核心的な主要ラインの一つは、米国が関連制裁を免除し、ロシアのディーゼル油の現物市場への流入を推進する緩和的な期待であったが、現在のところこの利益は予想に及ばない。
米国のライトエネルギー長官は、現在ロシアのディーゼル油の市場投入は何もなく、ロシアがディーゼル油を放出するかどうかはまだ観察が必要だと明らかにした。
米国側は同時に英国とディーゼル油の在庫放出の事前案を協議したが、投棄は短期的な応急手段にすぎず、体量が限られており、世界の留分油不足を根本的に解消することはできなかった。
一方、米国の原油備蓄という伝統的な安全保障の基盤は大幅に薄くなっている。
最新のデータによると、米国の戦略石油備蓄原油の在庫は2億827万バレルに減少し、1982年10月以来の低さを記録し、大規模な原油放出によるヘッジ価格の衝撃の操作空間は著しく狭まった。
ロシア・烏の行き詰まり抑制製鉄所が修復、ディーゼルギャップは短期的に難解
今回のディーゼルオイルの不足が続いている根源は、ロシアの二次精製装置が打撃を受け続け、ディーゼルオイルを生産する水素化設備が破壊された後の修復周期が長いことにある。
ウクライナへの援助、衝突処理に対する米欧の各方面の立場が統一されておらず、ゲームの下でロシア・烏戦線は膠着状態に陥り、ロシア製品の油輸出の回復ペースは持続的に拘束されている。
国内証券会社の研究報告書は、世界の精製能力は短期的に明らかに改善することは難しく、ディーゼル油の需給ギャップは急速に緩和することは難しく、ディーゼル油の価格は高位になりやすく、米国のインフレに温和な上昇圧力をもたらし続けていると判断した。
中東の複数の航路リスクが共存し、地縁プレミアムが盤面を攪乱し続ける
米伊交渉はこれまで停戦の段階を見つけていないが、イランの上層部は、同国はホルムズ海峡の制御権に頼って国家の安全を守る必要があり、海峡のリスク割増額は存続していると表明した。
ホルムズ海峡を除いて、フセイン武装の軍事行動は中東の不確実性をさらに拡大した。
ここ数週間、フセイン武装勢力はサウジ国内の空港、石油施設、アメ関連基地と軍事目標を何度も襲撃し、6ラウンド攻撃を実施したと主張した。
サウジは重大な施設破壊を発表していないが、安全上のパニックは外伝的に伝えられている:AUSFOREXサウジは来週のグローバル投資会議をキャンセルし、同時にリヤドと周辺学校のオンライン教育の手配を延長し、地域投資の自信を傷つけた。
また、ホセ武装は紅海、マンデル海峡周辺で拠点を争っており、この水路はホルムズ海峡の重要な代替航路として、通行が阻害されると、湾岸の原油輸送の代替ルートをさらに圧縮する。
米州の原油増分は持続的に実現され、エネルギー価格の重心は徐々に西に移動し、長期的にはドルの利益を上げる
供給側にはすでに積極的な変化が現れており、米国のライトエネルギー長官はホルムズ海峡の原油流量が戦前の約80%に回復したことを明らかにした。
Rystad Energyのデータによると、アメリカの石油生産能力は米国の「ドロ主義」エネルギー戦略の下で記録を更新し続け、米国、カナダ、ブラジル、ベネズエラ、スリナムの生産量は上昇し、2年以内にアメリカの原油総生産量は10%増加する見通しだ。
重視に値するのは、今回の世界完成品油の緊密なバランスの構造は、客観的に米国の世界エネルギー市場における発言権を高め、世界石油価格の重心は伝統的な湾岸産油区から南米プレートに徐々に移転している。
アメリカ州で新たに増加した原油と製品油の輸出の多くはドル決済システムを踏襲し、石油ドルの環流を強固にし続けている。これは中長期的にドル指数を支える底辺の論理である。
原油価格の曲がり角に注目し、限界改善が急速に訪れる可能性がある
市場は原油とディーゼル油が完全に分断されており、原油が下落してもディーゼル油は高値を維持するという誤解に陥りやすい。
しかし、実際には原油価格とディーゼル油は依然として高度に関連しており、米伊の衝突緩和はディーゼル油の定価に急速に作用するだろう。
ロシアのディーゼル油が一時的に市場に投入されていなくても、中東情勢の冷え込み、原油海運保険及び迂回割増金の下落、原油価格の下落があれば、ディーゼル油分解価格差が高位を維持する条件下で、原油の工場へのコストの下落は直接アメリカ州などの非ロシア製錬所の真の加工利益を厚くすることができる。
豊富な加工収益は、製油所が既存の生産能力の潜在力を掘り起こすことを推進する:計画点検を延期し、プロセスパラメータを調整してディーゼル油の収率を高め、過去に経済性が不足していた遊休水素化装置の一部を再起動し、ディーゼル油供給の放出に尽力する。
原油コストの下落+精製端の供給が弾性的に放出されると、ディーゼル油価格が原油の下落に追随し、インフレ圧力も緩和される。もちろんこの経路には明らかな上限があり、本質は既存装置の短期貸越にすぎず、放出できる増量量は限られており、切り欠きを緩和する速度と力は、米露交渉の着地、ロシアディーゼル油の直接現物プールへの流入にははるかに及ばない。
要約と技術分析:
市場は2つの異なる修復の主要線を明らかにする必要があり、両者は石油市場、ディーゼル油分解の価格差に対する影響のリズムは全く異なる。
第一に、米ロ交渉が実質的な突破を遂げ、ロシア側はディーゼル油を大量に対外投入した。
この経路は直接に留分油供給ギャップを補うことができ、ディーゼル油分解の価格差を抑える最も速く、力度が最も強い方案であり、ロシアのディーゼル油船積みデータ、Kpler留分油の国境を越えた流れを重点的に追跡する。
第二に、中東情勢の緩和、ホルムズ海峡、マンデル海峡襲撃事件の減少、原油海運保険、航路迂回プレミアムの下落、原油価格の下落を牽引した。
原油コストの下落はアメリカなどの海外製油所の加工収益を厚くし、製油所のディーゼル油産出の最大化を奨励し、ディーゼル油価格の同期弱体化を牽引し、製品油の緊張を間接的に緩和する。この経路の効果は比較的遅く、供給増分は既存の精製弾性上限に制約されている。
このほか、米英が協力して完成品の油在庫を放出するのは短期応急手段にすぎず、緩衝効果は限られており、中長期需給構造を変えることは難しい。
中長期的な次元では、米州の原油増産の現金化状況、ロシアの損傷した水素添加装置の応急修理の進度を引き続き追跡する必要があるとともに、OPECの減産ツールの再使用による価格下落へのヘッジを警戒する必要がある。
技術面:国際原油価格は前期の下落ギャップを回復し、同時に箱体に対する有効な突破を完成し、後続の原油価格は依然として一線を見ることができ、5日線の勢いを破らずに強気な上昇傾向は変わらない。
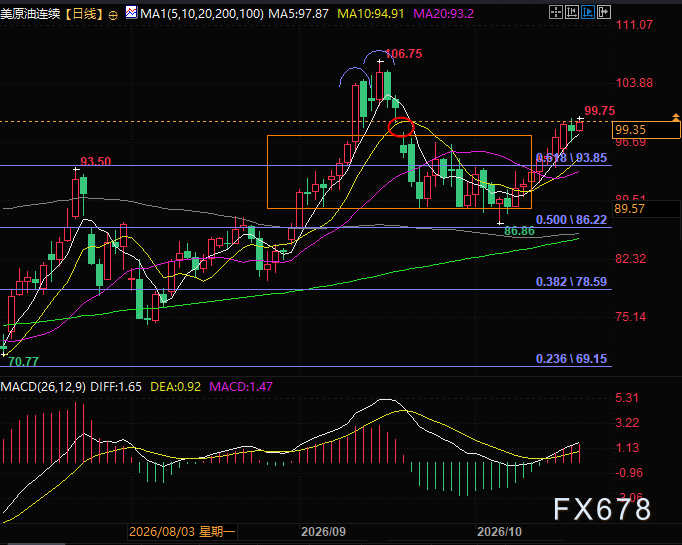
(WTI原油主力日線図、出所:ネットワーク)
北京時間16時13分、WTI原油の主力は99.34ドル/バレルを報告した。
転載は出典を明記してください:https://www.daoctech.com/fxnews/5290.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。