
CPIは米連邦準備制度理事会に「安定した幸福」をもたらすのでしょうか?地政学が新たな市況を促進することに注意してください!
先週、米国債の利回りは世界市場にぶら下がっている剣として急上昇し、2007年の高値である10年債と30年債の利回りはそれぞれ4.9%と5.1%近くに達した後、落ち着きを取り戻しました。アナリストによると、これは主に、米国経済の楽観的な見通し、連邦準備制度理事会によるタカ派の姿勢の維持、および米国の財政難の激化の影響を受けています。金曜日に、新しい非農業部門雇用者数は予想を上回り、FRBが年内に再び金利を引き上げる可能性をさらに高めました。
来週、最新の米国消費者物価指数(CPI)レポートする大きな目玉となるか、市場の利上げ期待を変えるもう一つのきっかけとなる。市場もするからする発表された9月の議事録には、連邦預金の役人が経済成長とインフレのトレードオフを理解し、約10人の政策立案者が密集した講演日程もあるするより多くの手がかりを提供します。また、米国株式市場の第3四半期決算報告書する正式に幕を開ける。
以下は、新しい週の市場ですする焦点を当てるポイント(すべて北京時間):
中央銀行の動態:連邦預金の役人が出動し、金の売却圧力がなくなったのか?
連邦準備制度の側面:
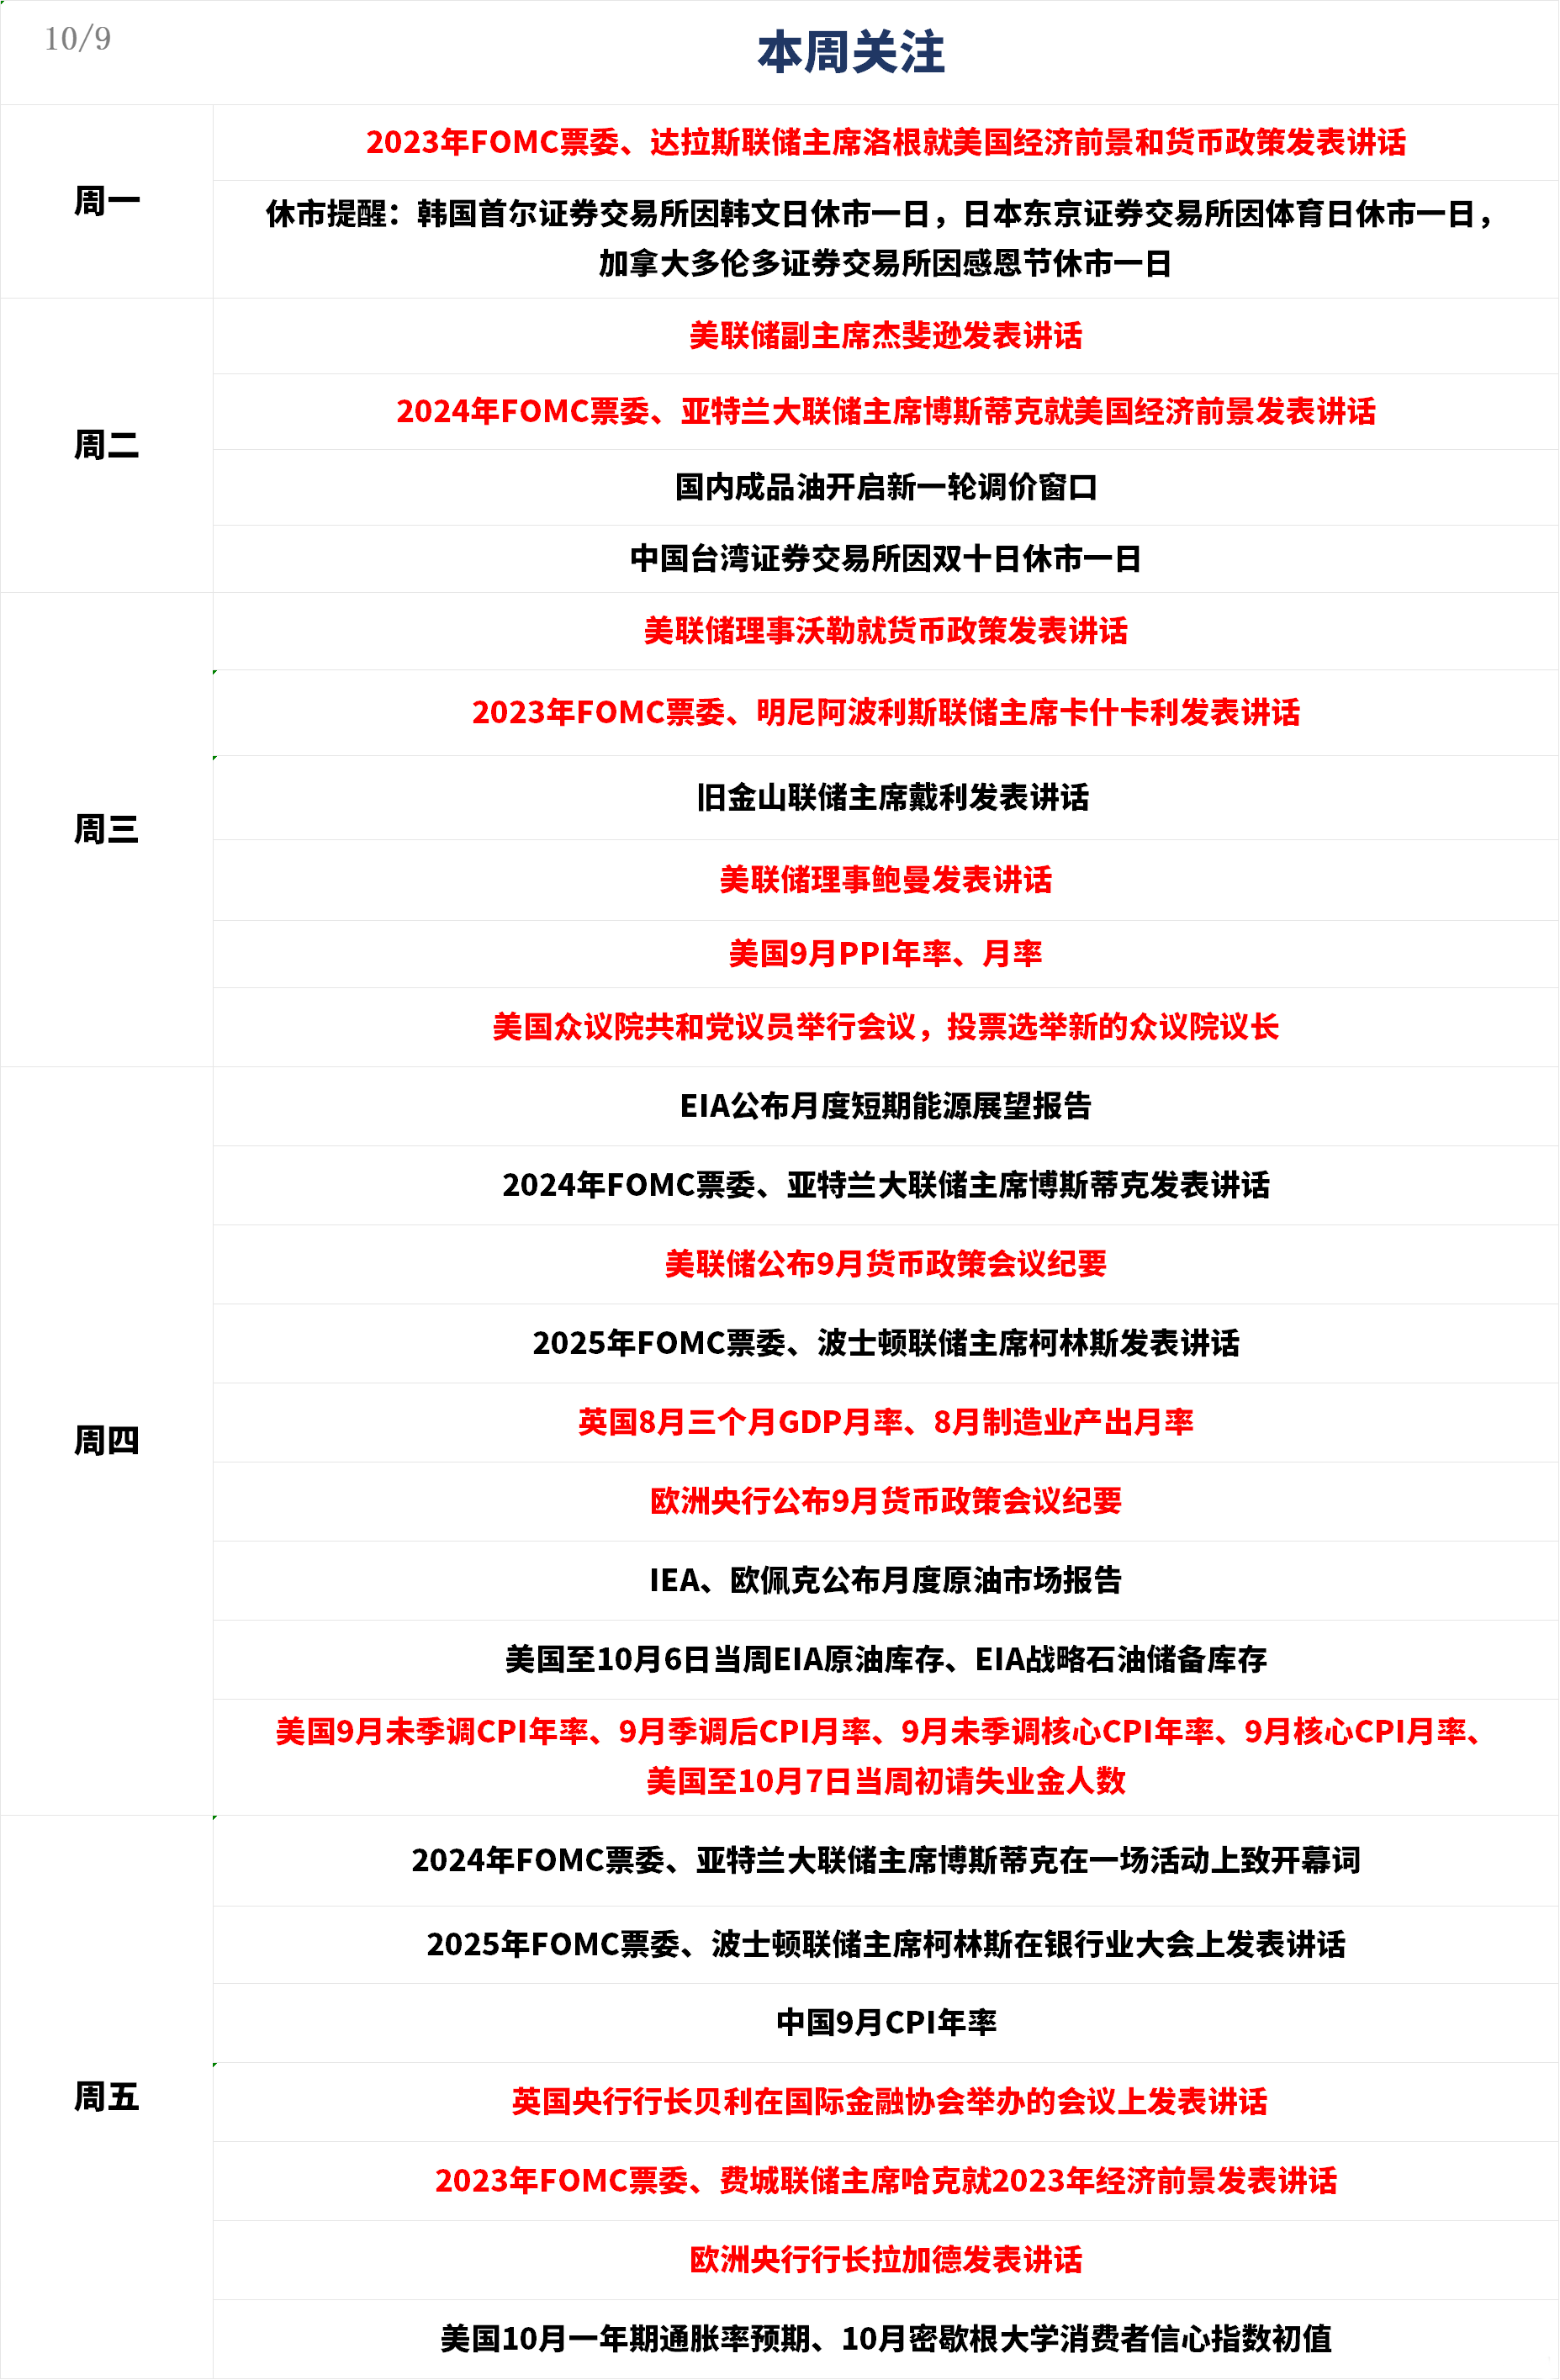
月曜日の21時、2023年FOMCの投票委員であるダラス連銀のローガン総裁は、米国の経済見通しと金融政策について講演しました。
火曜日の00: 50に、連邦準備制度理事会のジェファーソン副議長がスピーチを行いました。21:30に、2024年のFOMC投票委員会とアトランタ連銀のボスティック議長が米国経済の見通しについてスピーチを行いました。
水曜日の01: 00、連邦準備制度理事ウォーラーは貨幣政策について演説した03:00、2023年FOMC投票委員、ミネアポリス連邦準備制度理事カシュカリ議長が演説した06:00、2024年FOMC投票委員、サンフランシスコ連邦準備制度理事デイリー議長が演説した16:15、連邦準備制度理事ボーマンが演説した。
木曜日00: 15、2024年FOMC投票委員、アトランタ連銀議長ボスティックが演説する02:00、連邦準備制度理事会は9月の通貨政策会議議事録を発表する04:30、2025年FOMC投票委員、ボストン連銀議長コリンズが演説する。
金曜日の01: 00、2024年FOMC投票委員会、アトランタ連銀議長ボスティックはイベントで開会の辞を述べた04:00、2025年FOMC投票委員会、ボストン連銀議長コリンズは銀行業大会で演説した。
連邦準備制度理事会は労働市場の緩和を歓迎したが、現在この傾向は明確ではないようだ。9月の非農業就業者数は予想よりほぼ倍増したが、良いニュースは賃金の伸びが鈍化したことである。クリーブランド連邦準備制度理事会のメスター議長は金曜日に外国メディアのインタビューを受け、新しい報告書は「私たちには強い労働市場があり、インフレの進展も見られた」と述べた力強い雇用の伸びだけでは、FRBに今年も利上げを強制するのに十分ではないかもしれません。当局は他のことに引き続き注意を払う可能性がありますする発表されたデータは、インフレ報告を含む。
興業外国為替エコノミストはまた、いくつかの重要な事態の発展は今年の秋の経済成長を遅らせる可能性があり、これは連邦預金が最新の就職データにあまり激しく反応しない可能性もある。例えば、金融市場の長期金利はここ数週間で大幅に上昇しており、これする消費者が車や家を購入し、企業が拡大するコストが高くなる。T. Rowe Pricの首席アメリカ経済学者Blerina Uruciは「政策立案者する天秤にかけなければならない、最近の米国債の収益率の上昇と金融環境の引き締めは彼らがどれだけの仕事を完成したかを助けた。”
しかし、経済が過熱し続けてインフレの上昇リスクが高まると、連邦預金はもっと金利を上げ、金利を強化することを余儀なくされる可能性があるするより長期にわたって高水準を維持する姿勢を示した。調査会社TSロンバードは、FRBが経済に問題が生じるまで利上げを行う可能性があることから、10年間の米国債利回りする6%に上昇。同社の最高米国エコノミスト、スティーブン・ブリッツ氏は報告書で、「6.5%のフェデラルファンド金利と6%の10年債金利はする到着?可能性が高い。」と言いましたこれはFRBを意味しますするさらに100ベーシスポイント以上の利上げ。連邦預金は前回の会議で金利を維持したが、その後、政策立案者はずっと「もっと高い」イーグル派の基調を宣伝してきた、9月の政策会議の議事録する彼らの意見をより十分に説明する。
米国債利回りの上昇は金の魅力を弱めました。強力な非農業部門雇用者数データがFRBによるさらなる利上げの懸念を引き起こしたにもかかわらず、金は9日間の下落の後、金曜日に上昇しました。ニューヨークの独立系金属トレーダーであるタイ・ウォン氏は、これは売り圧力が尽き、ショートカバーの引き金となった。盛宝銀行の大口商品戦略責任者Ole Hansenは報告書の中で、最近の米国債の収益率とドルの上昇に伴い、金を上昇させる理由を確立するのは難しいと書いている。しかし、「私たちは金に対して辛抱強く上昇しているという見方をして、私たちが連邦預金を待っているする利上げから利下げに重点が移った際、金価格が新たに上昇するタイミングアメリカの経済データに大きく依存しています。”
他の中央銀行の重要なスケジュール:
木曜日の19時30分、ECBは9月の金融政策会議の議事録を発表しました。
イングランド銀行のベイリー総裁は、金曜日の16時30分に国際金融協会が主催する会議で講演しました。
金曜日の21時、ECBのラガルド総裁がスピーチを行いました。
ECBは木曜日に9月の政策会議の議事録を発表する予定ですが、それが市場に大きな影響を与えるかどうかは疑わしいです。ECBの政策立案者は、前回の金利決定後に非常に活発で、多くのコメントを発表しました。ハト派は最近、利上げの停止を求める声にもっと率直になっているようだ。そのため、議事録が緊縮傾向を保っていても、投資家はそれを考える可能性がある時代遅れですしました。しかし、欧州中央銀行のラガルド総裁は最近、将来の政策決定がする金利が必要な時間内にあることを確認してくださいする十分に制限的なレベルを維持する」。
英国中央銀行にとって、予想外に昇給を一時停止する決定をした後、ポンド対ドルの主な優位性である英国金利のピークする米国の期待は後退した。しかし、イングランド銀行のベイリー総裁は、インフレとの戦いはまだ完了していないと強調した。彼は、インフレ圧力が今年急速に消え、2023年末までに全体的なインフレ率がする5%または5%をわずかに下回ったが、その後「まだ道がある」と述べた。これらの発言は英国中央銀行はまだ利下げの余地がない。ポンドは最近、ドルの回復、イギリス中央銀行の意外なハト派傾向、イギリス経済の見通しが暗いなどの要素に打撃を受け、今年の世界最高の通貨の栄冠を失った。
重要なデータ: CPIは引き続き鈍化し、米国債の収益率の上昇は鎮火するのか?
水曜日の20: 30、アメリカの9月のPPI年率、月率。
木曜日の14: 00、イギリスの8月3ヶ月のGDP月率、8月の製造業生産月率。
木曜日の00: 00に、EIAは月次短期エネルギー見通しレポートを発表します。16:00に、IEAは月次原油市場レポートを発表します。未定、OPECは月次原油市場レポートを発表します(月次レポートの具体的な発表時間は未定で、通常は北京時間の18〜21:00頃に発表されます)。
木曜日の20: 30、アメリカの9月の季節調整されていないCPI年率、9月の季節調整後のCPI月率、9月の季節調整されていないコアCPI年率、9月のコアCPI月率、アメリカから10月7日までの週の初めに失業金を申請した人数。
金曜日の22: 00、アメリカの10月の1年間のインフレ率予想、10月のミシガン大学消費者信頼指数の初値。
米国の9月の全体的なCPIは前月比で増加すると予想されていますする0.3%に鈍化し、前年比で増加したする3.6%に低下したが、これは先月のガソリン価格が比較的安定しているためである。FRBがより注目しているコアCPIの前月比成長率の予想する0.3%に維持され、前年比で増加しました。する4.3%から4.1%に低下した可能性がありますインフレ圧力が消えているという観点を強化する、この指標は過去12ヶ月で着実に下がっている。
コアインフレの弱い傾向が続くと、連邦預金はインフレの粘りを見直し、11月に兵士を動かさないことにした。CPIデータが予想を上回らない限り、市場が否定的な反応を示す可能性は低いです。つまり、米国債利回りの上昇は息を呑む可能性があり、ドルの上昇は持続しにくいということです。CPIレポートの前に、市場するまず先行指標PPIデータに注目する。金曜日のミシガン大学の初歩的な消費者信頼感調査、特にインフレ予想データも注目に値する。
英国では、投資家は依然として成長の可能性について悲観的です。しかし、状況は完全に暗いわけではありません。英国国家統計局は最近、GDP計算の改訂を発表し、現在、英国経済は流行前より1.8%増加すると推定していますが、以前の推定では0.2%減少しています。また、9月にサービス業のPMI最終値が大幅に修正され、緩和されましたする景気後退の到来が懸念されています。ただし、する発表された月次GDPの生産高と生産、貿易データがポンドの短期的な見通しに大きな影響を与える可能性は低い。ソフトランディングが米国経済の基本的なシナリオであり続ける限り、英国の成長指標は、ポンドをスタグフレーションのリスクから解放するために、一連の上向きの驚き、またはインフレの下向きの驚きを経験する必要があります。
重要な事件:アメリカ議会の衆議院は新しい議長を探し、巴以争は突然エスカレートした
来週のハウス共和党員する議長候補に対して閉会会議を行い、トランプ氏は10日に国会を訪問することを考えているというする必要に応じて一時的に下院議長を務める。バイデン氏は金曜日、する将来のスピーカーと協力し、現在の資金が11月17日に期限切れになる前に連邦支出法を可決するよう共和党に呼びかけてください。マッカーシー下院議長の解任は、米国議会での指導者の不足が政府閉鎖のリスクを高め、米国の株式市場と債券市場が混乱しているため、米国史上初めてです。
原油市場も大きく変動し、建国記念日の休暇中に原油価格が最大で10ドル下落しました。ただし、最新の地政学的混乱は、石油価格の上昇に弾みをつける可能性があります。現地時間10月7日、パレスチナとイスラエルの状況は再びエスカレートした。イスラエル軍は、イスラエルに対する以前のロケット攻撃に対応して、ガザ地区のパレスチナイスラム抵抗運動(ハマス)の標的に対する攻撃を開始した。イスラエルのN 12ニュースによると、ハマスの攻撃で少なくとも40人のイスラエル人が死亡し、740人が負傷した。現在、イスラエル国防軍は戦争状態に入ったと発表した。パレスチナ・イスラエル紛争の拡散もする市場のリスク回避の需要を高める、またはする金価格の反発に役立つ。
一方で、生産量を制限するサウジの姿勢は緩んだ。ウォール・ストリート・ジャーナル紙によると、サウジはホワイトハウスに対し、原油価格が高騰すれば、する来年初めまでに産油量を増やす意欲がある。この動きは、サウジとイスラエルの関係正常化に向けた合意を推進する狙いがある。合意に基づき、サウジはするイスラエル、アメリカを認めるする見返りにサウジアラビアとの防衛協定に署名する。この協定には米国の核援助も含まれる可能性があり、サウジアラビアにとって重要な変化を表しています。それにもかかわらず、サウジアラビアの交渉担当者は、市況を強調したする生産行動を導くために、議論は値下げのための長期的な合意を意味するものではありません。
会社の財務報告
財務報告シーズンする来週、JPモルガン、ウェルズファーゴ、シティグループ、ブラックロックなどの大手銀行や金融機関が、米国債の利回りが急上昇する中、株式投資家が株式市場の回復のきっかけとなることを熱望していますする財務報告書を発表する。延滞率の急増と超過貯蓄の枯渇を考慮して、多くの人が財務データを期待しているする強調する消費者の弱さ財務報告を発表する他の企業には、ペプシコーラ、デルタ航空、ユナイテッドヘルスグループが含まれます。
LSEG IBESのデータによると、全体的に、S&P 500指数会社は第3四半期の収益予想を示しているする前年同期比で1.6%増加したのに対し、第2四半期の利益は2.8%減少した。しかし、企業全体では収益見通しに悲観的。FactSetの調査によると、収益ガイダンスを発行したS&P 500構成会社116社のうち、74社がネガティブガイダンスを発行し、42社がポジティブ見通しを発行しました。収益を報告した企業の数は、FactSetが2006年に指標の追跡を開始して以来最高であり、前四半期の113社の記録を上回りました。
休市の手配
月曜日、韓国のソウル証券取引所は韓国の日のために、日本の東京証券取引所はスポーツの日のために、カナダのトロント証券取引所は感謝祭のために休業しました。火曜日、中国台湾証券取引所はダブルテンのために休業しました。
転載は出典を明記してください:https://www.daoctech.com/fxnews/881.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。