
30年の英債は5.68%を突破し、ポンドはなぜ瞬間的に失速したのか?
火曜日(9月2日)、ヨーロッパの朝盤ポンドはドルに対して急落し、最低でも1.3425に触れ、短い線は1.3430付近に戻ったそれに伴い、長期金利が再び上昇した――30年期の英国国債収益率は5.67%—5.68%の区間の高さに上昇し、1998年以来の新高値を記録した10年期収益率は4.78%を報告した。同日、ドイツの30年期国債収益率も3.3840%の段階的な高さに突入した。長期金利の同期上昇は、秋の予算予想を重ね合わせて、ポンド資産のリスクプレミアムを受動的に上昇させ、為替価格の圧迫が明らかになった。
基本的な面:
最近の相場の核心的な矛盾は成長そのものではなく、「財政-インフレ-金利-資産価格」のフィードバック回路が加速している。まず、30年間の英国国債収益率は火曜日にさらに3つの基点から5.67%上昇し、ロンドンの取引期間中に一時的に5.68%に上昇し、27年の新高値を更新した。長期ローンコストはG 7の中で上位に位置し、市場のインフレ粘性、債務在庫と増加融資需要に対する総合的な懸念をマッピングしている。ドイツ銀行のマクロ研究責任者ジム・リードは率直に言って、これは「ゆっくりと発展する悪循環」である:債務の持続可能性に対する疑問が収益率を押し上げ、より高い収益率が逆に財政動態を悪化させ、マイナスの強化を形成する。第二に、10年間の英国債利回りは4.78%に上昇し、利回り曲線は長期的に急上昇し続けており、中長期的なリスクプレミアムの価格が再設定されていることを示しています。
財政レベルでは、財政大臣のリーブスは秋の予算前にジレンマに直面している。支出削減と増税で財政経路を安定させるか、より温和なリズムを選んで経済が二次的な打撃を受けないようにするか。ジェフリーのモヒット・クマールは「増税は避けられないが、さらに増税すると逆効果になる可能性がある」と考えており、市場の「政策空間が狭い」という共通認識に呼応している。同時に、ヨーロッパの範囲内で防衛とインフラ支出が修正されると予想され、ドイツ債の30年間の収益率は2011年以来の高さの3.3840%に上昇し、ヨーロッパ系金利の上昇のオーバーフロー効果もイギリス債を推進している。
為替市場の次元では、ロンドンの朝のポンドはドルに対して0.85%下落して1.3425になった。主に長期金利の高さによるリスクプレミアムの拡大が原因であると同時に、「予算前の不確実性+高金利の成長コスト」はポンドの中性評価を下げた。分析によると、30年の英国債収益率が5.68%に上昇するにつれて、ポンドは「急激な下落」が現れた。これは外国為替が金利端末と期限プレミアムのより高い弾力性に対する歴史的法則と一致している。全体的に、基本面は「高金利がどのようにインフレを下げるか」という単線物語から、「財政の信頼性がどのように期限プレミアムを下げるか」という多線物語に切り替わっている。後者は為替価格の限界に大きな影響を与え、より直接的である。
技術面:
30分のK線図から観察すると、ボリンジャーバンドは「先に狭く、後に拡張する」帯域幅の変化を示し、中軌道は1.3528、上軌道は1.3584、下軌道は1.3472である。為替価格は1.3549線で何度も上軌道に触れて突破できず、その後、長い実体の下りK線が直接中軌道を貫通して下軌道を破壊し、最低でも1.3425に達し、現在は1.3430付近に戻っている。MACDはDIFFが-0.0016、DEAが-0.0006、ヒストグラムが-0.0019であることを示し、空方運動エネルギーは拡張段階にあり、DIFFはDEAの下に著しく位置し、ゼロ軸の下の「デッドフォーク継続」はまだ不動態化の兆候が現れていRSI(14)の読み取り値はわずか14.0679で、極端な売られ過ぎ区間に入って、短い線に技術的な反発や「死んだ猫ジャンプ」の時間窓があることを示唆しているが、ボリンジャーバンド口径の拡張を背景に、平均回帰の傾きが遅い可能性がある。
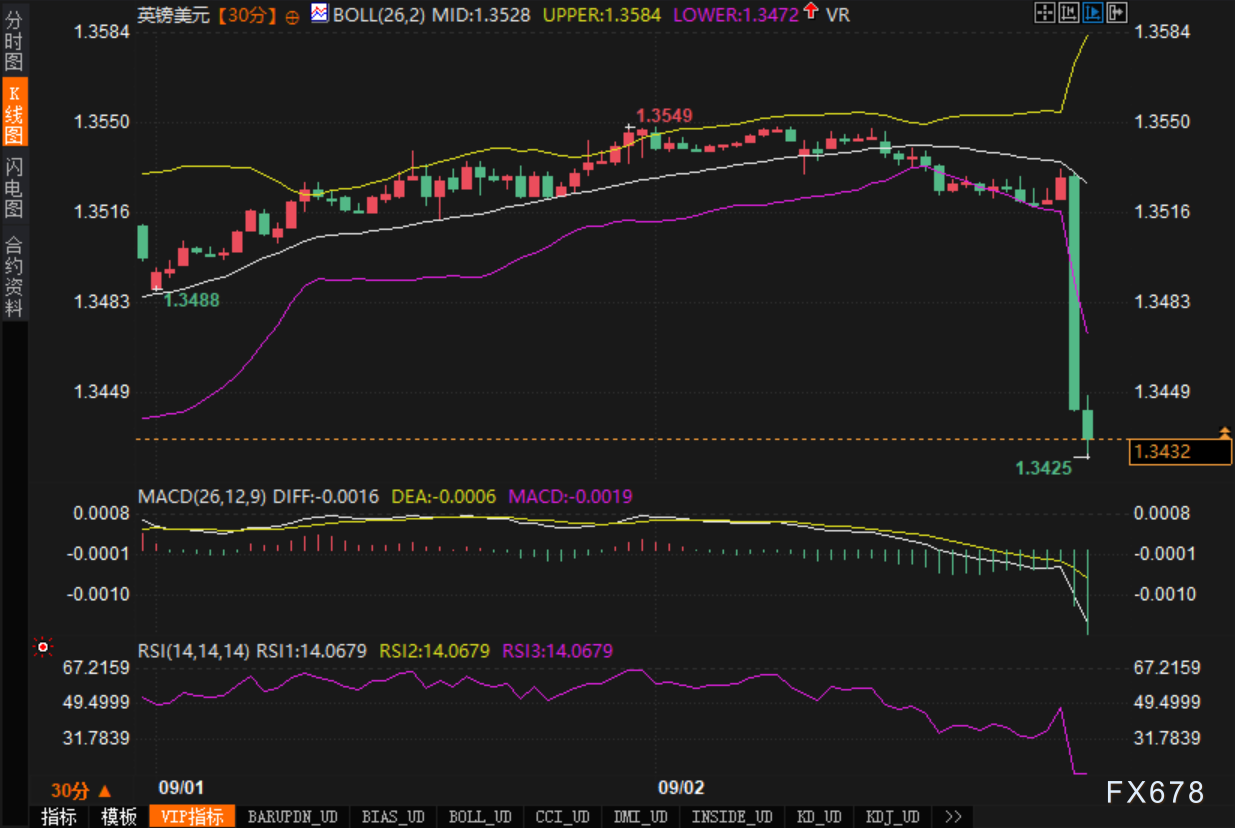
価格については、1.3425は現在の盤内の主要な静的支持で、効果的に下落すれば、心理的な関門は1.3400が視野に入る上方は1.3472(ブリン下軌道バックテスト位)と1.3528(ブリン中軌道/動的抵抗)に注目し、その上は1.3549の前高/箱体の上端である。1.3528の上に立って量能検証を完了しただけで、短期的な空売り傾向は「加速段」から「整理段」に変わる可能性がある。これまで、技術構造はまだ「下降傾向の間欠的な反発」を指しており、トレンド的なV字反転ではない。
市場の感情観察:
金利側の「期限割増額再価格設定」は外貨リスク因子を主導しており、市場は財政の信頼性と予算の詳細に対する感度が通常のマクロデータより高い。資本市場の変動と信用利差の温和な広がりは共に「慎重な偏空」のリスク優先環境を指している。
感情の核心は単一のデータサプライズではなく、「政策経路の検証可能性」である:市場傾向はまず予算の枠組みが将来の供給圧力を下げることができるかどうかを観察してから、為替価格のプラスの再評価を与える。現在の段階で、感情指標と価格行動は「同方向強化」が現れている-長期収益率が最高→ポンドが下がって→財政リスク割増額をさらに校正して、らせん状のマイナスフィードバックを形成する。注目すべきことは、RSIが極端に売られすぎていることは、短期的な反身性が上昇する可能性があることを示唆している。ニュース面が少しプラスに偏っていると、空売りが誘発した技術的な反発や比較的迅速であるが、持続性は依然とし
転載は出典を明記してください:https://www.daoctech.com/fxschool/1880.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。