
アメリカのインフレは冷え込んで、金利を下げる扉が開いて、世界の資産が浮かれ騒ぎになっているのか?
金曜日(10月24日)の欧米時間帯、ドル指数はもともと連続上昇を維持し続け、週に4日上昇し、夜にアメリカが延期した9月のCPIデータを発表した。
市場は一般的に、9月のコアCPIの前年比上昇率は前月と同じで、3.1%に維持されると予想しており、コアインフレに対する市場の期待は比較的安定しているが、実際に発表された後は3.0%で市場の期待を下回っている。注目すべきは、多くの連邦準備制度理事会の役人が今回のインフレの上昇に過度に注目する必要はないと考えていることで、多くの役人は関税がインフレに与える影響は一時的であると述べている。これは実際にインフレが予想を超えた場合の言い訳を事前に予約しており、インフレが予想を下回った場合、市場は連邦準備制度理事会の後続の
この影響を受けて、ドル指数は急速に0.3%下落し、現在98.86付近で取引され、0.05%下落した。
ユーロカーニバル、チャンスをつかんで引き上げる
金曜日の早い時間にユーロ圏の初期値PMIは市場の予想を上回ったが、ユーロはまだ有効な上昇運動エネルギーを欠いており、明らかな表現がない同時にフランスのCAC 40、ヨーロッパのストーク600指数などは高く始まって低くなったが、アメリカのインフレデータの発表に伴い、ユーロは午前中のPMIが予想を超えた部分と一緒にカタルシスされ、一挙に0.3%以上上昇し、各国の指数も直接日中の新高値を記録した。
国債市場では、日本の10年国債利回りが1ベーシスポイント下落したことを除いて、他の主要経済国の国債利回りのほとんどが上昇し、世界のリスクフリー金利は全体として強いパターンを示し、市場のリスク選好がわずかに上昇したことを示唆しています。
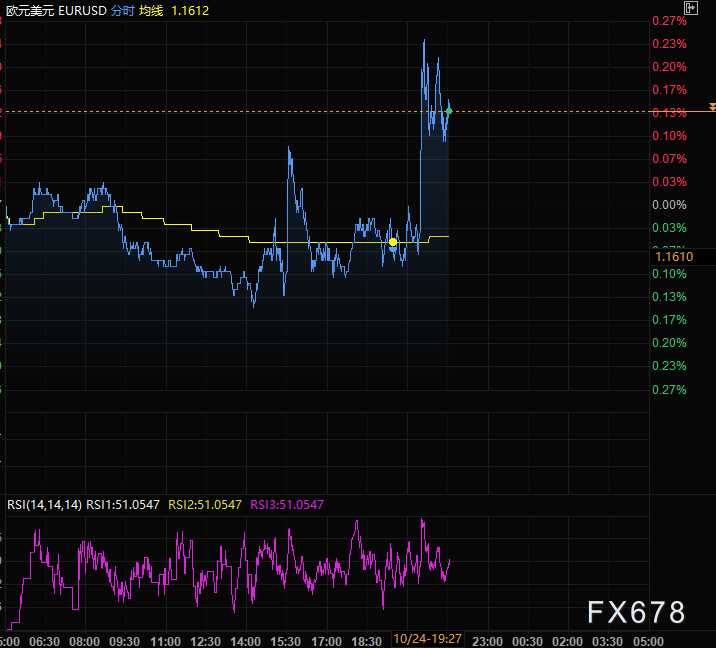
(ユーロ/ドルの日足チャート)
FRBは労働市場にもっと焦点を合わせます
リスクバランスの観点から分析すると、労働市場がさらに悪化するリスクが市場全体の焦点となり、これも連邦預金が緩和傾向を維持するための支持を提供した。
現在の市場は基本的に来週のFRBの利下げの期待を消化しており、会議前の沈黙期間が正式に開始されたため、FRB当局者は公の発言を通じて市場の期待を変えることはほとんどできず、短期的な政策期待は安定したままです。
自身の連邦預金はインフレと成長の二つの権利が軽い困難な状況にあり、インフレに言い訳をするしかない。今回のCPI発表後、連邦預金はインフレ関連の心配を減らし、経済成長に注目する。
本日発表された米国の9月の住宅を除くコアCPIも予想を下回っており、データのドルに対する潜在的な抑制を激化させる。その後の10月の米国初値PMIは、ミシガン大学消費者信頼感指数の最終値とカンザスシティ連銀サービス業調査が市場に与える影響は限られており、データが予想を超えて大幅に修正されない限り、現在の市場トレンドを変えることは難しい。
同時に市場は来週火曜日のアメリカ協議会消費者信頼指数に注目し、アメリカの経済成長データを補完する必要がある。
ドル安は世界的な緩やかな通貨環境を提供する
米国のCPIが予想を下回った発表は世界経済にとって良薬であり、米国のCPIが予想を下回った影響を受けて、金、米国株、ヨーロッパ株式市場は集団的に上昇した。
国際通貨基金(IMF)のアジア太平洋部門のディレクターであるクリシュナ・スリニワサンは最近のインタビューで警告を発しました。ドル高と金利の上昇が世界の金融環境を引き締める場合、米国の関税に対するアジア経済の回復力は深刻な課題に直面する可能性があります。外部環境の変化が地域経済に与える影響に注意する必要があります。
スリニワサンは、連邦預金が引き続き利下げ政策を実施し、ドルが弱くなれば、アジアの各中央銀行は政策空間を獲得する――資本流出リスクを心配することなく、貨幣政策を緩和することで自国経済を支持することができ、アジア経済に有利な外部環境を提供すると指摘した。
これまで、低金利と長期収益率が下がった市場環境は、アジア各国の政府と企業が低コストで融資を受けるのを助け、アメリカの関税引き上げによる経済的圧力をある程度緩和した。
IMFアジア太平洋地域の経済見通し
IMFが金曜日に発表した最新の「2025年アジア太平洋地域経済展望」報告によると、2025年アジア太平洋地域の経済成長率は4.5%に達すると予想され、昨年の4.6%を少し下回ったが、4月の予測値より0.6ポイント上昇し、上昇動力は主にアジア経済体の強い輸出表現による――多くの企業はアメリカのより高い関税を回避するために、貨物の出荷速度を加速し、輸出需要を早期に解放した。
しかし、この報告書は、アジア太平洋地域の経済が直面する下りリスクが大きく、2026年に成長率が4.1%に鈍化すると予想され、成長運動エネルギーが徐々に弱まっていることも明確に警告している。
インフレ面では、疫病後の時代に需要が回復し、ロシアとウクライナの紛争が原材料価格を押し上げた背景の下でも、アジア地域の物価レベルは依然として世界の他の地域を下回っている。
スリニワサンは、この現象はアジアの各中央銀行がインフレの期待を安定させ、インフレを抑える能力を持っていることを示している。核心的な原因は、これらの中央銀行が政府の介入を受けず、政策の独立性を維持できると国民が信頼していることである。
まとめ:
「住宅を除くスーパーコアサービス業CPI―これはアメリカの潜在的なインフレ傾向を反映する重要な指標である。8月のこの指標は前年比上昇率が2ヶ月連続で3.2%に維持され、アメリカが連邦預金の2%インフレ目標に向かって推進するプロセスが停滞していることを示しているが、今月は3.1%に下がってインフレをコントロールするプロセスが影響を受けていないことを示している。
現在の物価上昇リスクはさらに激化しておらず、これは連邦預金が来週さらに25ベーシスポイント以上金利を下げるために巨大な政策空間を残している(目標金利区間を3.75%-4.00%に下げる)。
さらに、制限的な金融政策は、すでに脆弱な雇用状況を悪化させ、フェデラルファンド金利先物のディントークをさらに引き下げる可能性があります。基本的には、ドルの下落傾向は変わっておらず、短期的な反発や持続が困難です。」
テクニカル分析:
米ドル指数の日足から、米ドル指数は今週も反発を続けているものの、3日連続で主要なトレンドライン(前のヘッドアンドショルダートップネックライン)を下回っていることがわかります。同時に、このリバウンドの波は100以上上昇していません。空のライン、さらには非農業部門雇用者数の50%の分位の99.36キーレベルを超えて上昇していません。
要約すると、米ドル指数は依然としてリバウンドパターンにあり、逆転の兆候はありません。
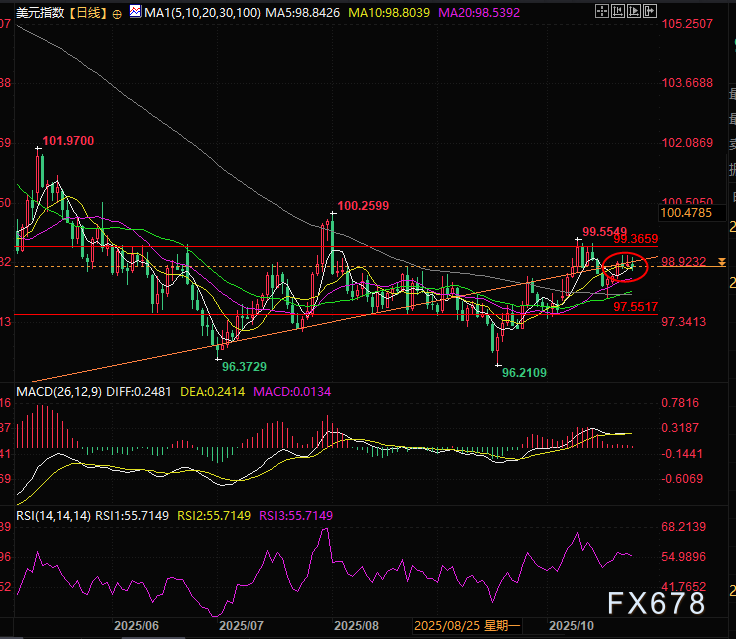
(ドル指数日線図、出典:ネットワーク)
北京時間21: 29、ドル指数は現在98.86です。
転載は出典を明記してください:https://www.daoctech.com/fxschool/1935.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。