
米国債の嵐の目が形成されている?ドルと金の「審判の日」が近づいています!
木曜日(9月18日)の北京時間、世界の金融市場は、FRBの最新の政策シグナルと四半期末の流動性需要の二重の影響の下で不安定なパターンを示しました。米ドル指数は、FRBの利下げ期待とリスク回避のトレードオフを反映して、96.40-97.60の範囲で狭い範囲で変動しました。スポット金は3644-3704の範囲で推移しており、リスク回避の需要と実質金利の期待との間のゲームを示しています。米国債市場では、前日比24ベーシスポイント低下の4.18%でオーバーナイトレポ金利(GC)が開始され、FRBが9月に25ベーシスポイント引き下げた後の市場調整を反映しています。
この記事から米国債市場動的に出発し、ドルと金の短期的なトレンドを分析し、基本面と技術面を結合して、将来のトレンドを展望する。
米国債市場:流動性と利下げ期待の核心的な影響
米国債市場ドルと金のトレンドの伝達ハブとして、そのダイナミクスは両方に大きな影響を与えます。9月18日、FRBは年内にさらに25-50ベーシスポイントの利下げを確認し、フェデラルファンドの目標金利範囲は4.25%-4.5%または4.0%-4.25%に調整されました。市場予想(CME FedWatchツール表示)11月と12月のFOMC会議では、さらに50-75ベーシスポイントの利下げが可能であり、最終金利は3.75%-4.0%に低下する可能性があります。同時に、FRBは量的緊縮財政(QT)のリズムを維持し、毎月600億ドルの米国債と350億ドルのMBSを削減しました米国債市場流動性は持続的な圧力を構成する。
短期米国債と流動性変動
四半期末(9月30日)が近づき、市場の流動性需要が上昇した。連邦準備制度理事会の常設買戻しツール(SRF)の使用量は300億ドルから500億ドルに急増すると予想され、銀行の監督報告、税収支払いなどの圧力に対処する。隔夜逆買戻しツール(ON RRP)の残高は現在の1000億ドルから1100億ドルに増加する可能性があり、機関の変動市場での「駐車」需要を反映している。短期米国債(3ヶ月期T-billなど)の収益率はこの影響を受けて4.5%から4.7%から4.8%に上昇する可能性があり、機関が米国債を担保として増資した。テクニカル面では、2年および5年の米国債利回り(現在の4.18%および4.08%)は、買戻し市場の圧力の下で一時的に上昇する可能性がありますが、FRBのSRF操作により、利回りの急激な上昇が制限されます。
長期米国債とマクロ予想
長期米国債(10年物など、利回りは約3.7%〜4.0%)は、利下げ期待とインフレデータによってより推進されています。FOMCが10月または12月の会議でQTを減速させるシグナルを発表した場合(たとえば、米国債の縮小の月額600億ドルの削減)、10年物の利回りは3.5%〜3.8%に低下する可能性があります。市場は米国債の供給圧力が緩和されると予想しています。現在のコアPCEインフレ率(2.5%〜2.7%)は2%の目標に近く、経済のソフトランディング期待が高まり、利下げと潜在的なQT調整の余地があります。ただし、インフレデータが予想を上回ったり、ロシアとウクライナの状況などの地政学的リスクが高まったりすると、リスク回避が長期米国債の需要を押し上げ、利回りを
市場感情と伝導メカニズム
米国債市場の中心的な役割は、ドルの資金調達コストとリスク回避ニーズの二重伝達にあります。四半期末の流動性の引き締めはSO FR(現在の10日間の平均は4.41%)を押し上げ、ドルの需要を間接的にサポートする可能性がありますが、利下げの期待はドル資産の魅力を弱め、金のリスク回避価値を押し上げます。トレーダーは、米国債の利回りに対する政策シグナルのさらなる影響を捉えるために、9月30日のニューヨーク連邦準備制度理事会のSRF/ON RRPデータと10月初旬のFOMC議事録を注意深く監視する必要があります。
ドル指数:振動中に方向突破を待つ
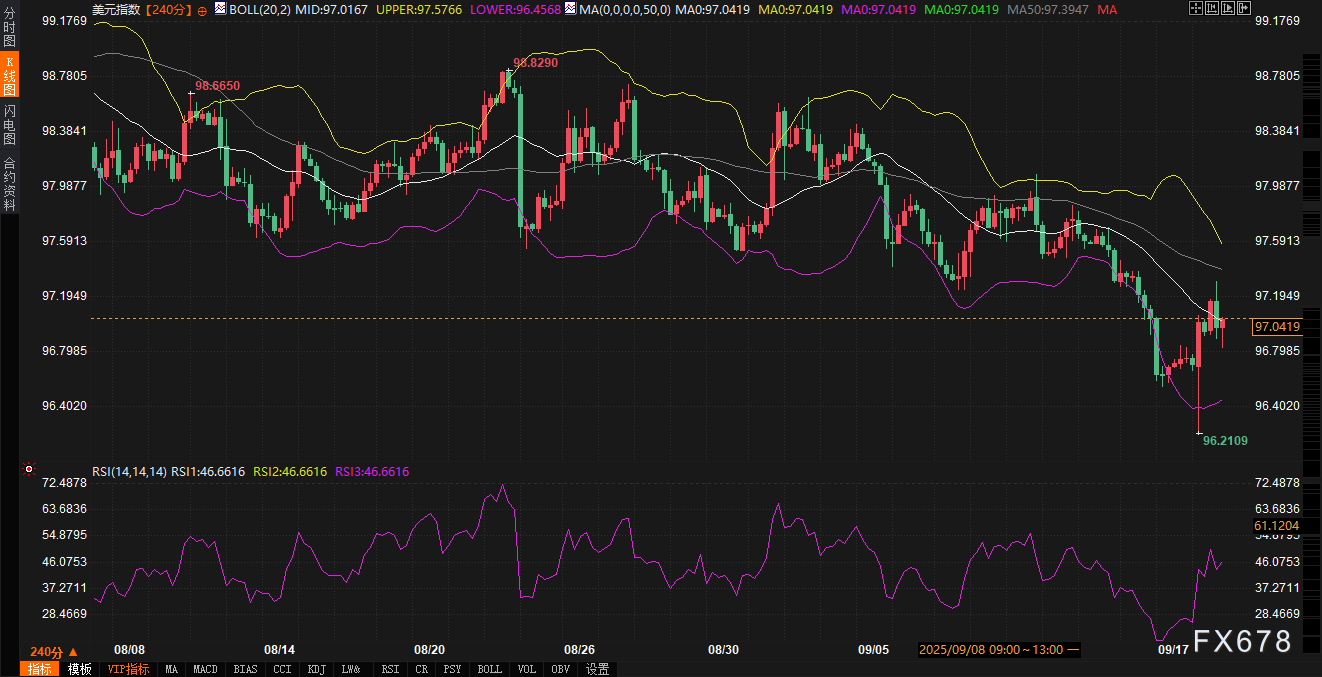
米ドル指数(DXY)は現在97.0360で、ボリンジャーバンドの中央ライン(97.0163)の近くにあり、日中で0.03%わずかに上昇しています。テクニカル面では、米ドルは96.40-97.60の範囲で振動ボックスを形成し、ボリンジャーバンドの帯域幅は1.12ポイントに狭くなり、RSI指標46.81は中立で弱い領域にあり、ロングとショートの力が一時的にバランスしていることを示しています。移動平均システムはベアリッシュ(MA 10>MA 50)ですが、短期移動平均(MA 06/08/09約97.0419)は現在の価格と一致しており、運動エネルギーが不十分であることを示しています。方向性の突破口はファンダ
ファンダメンタルズドライバー
FRBの利下げ経路は、ドルの動きの中心的な変数です。9月の25ベーシスポイントの利下げは部分的に消化されており、市場は11月または12月にさらに25〜50ベーシスポイントの利下げを期待しています。利下げのペースが予想(累積50〜75ベーシスポイント)に沿っている場合、ドルインデックスは98〜100の範囲に下落する可能性があります。予想を上回る場合(75ベーシスポイント以上など)、98を下回り、95.80の2番目のサポートをテストする可能性があります。四半期末の流動性の引き締め(SRFの使用の急増など)は、ドルの資金調達コストを一時的に押し上げる可能性があり、9月末のDXYの102〜103のテストをサポートします。ただし、ユーロ圏や日本などの世界
テクニカル分析
米ドル指数は3月から96.40-97.60の範囲で繰り返しテストされており、主要な抵抗97.60(ボリンジャーバンドの上部)とサポート96.40(ボリンジャーバンドの下部+以前の安値)がショックフレームを構成しています。ブレイクアウトには、RSIが50を超えるか、ボリンジャーバンドが開いている必要があります。現在のボラティリティの収縮は、方向性のブレイクアウトが近づいていることを示しています。トレーダーは、ヨーロッパの取引時間中のユーロとポンドに対するドルのリンク、およびニューヨーク時間の経済データ(非農業雇用統計、CPIなど)の市場反応に注意を払う必要があります。一部のトレーダーは、ドルが97.60を突破できない場合、
ドルと米国債の連動
米国債利回りの変動は、ドルの動きに直接影響します。短期的な米国債利回りの上昇は、特に四半期末の流動性が逼迫している場合、ドルの需要を高める可能性があります。長期的な米国債利回りの低下(QTが減速した場合)は、ドルの魅力を弱める可能性があります。トレーダーは、関税のレトリックやロシアとウクライナの温暖化など、利下げ期待とリスク回避の相互作用に注意する必要があります。これにより、リスク回避の需要が高まり、一時的にドルが
スポット金:リスク回避感情と債権市伝導のゲーム
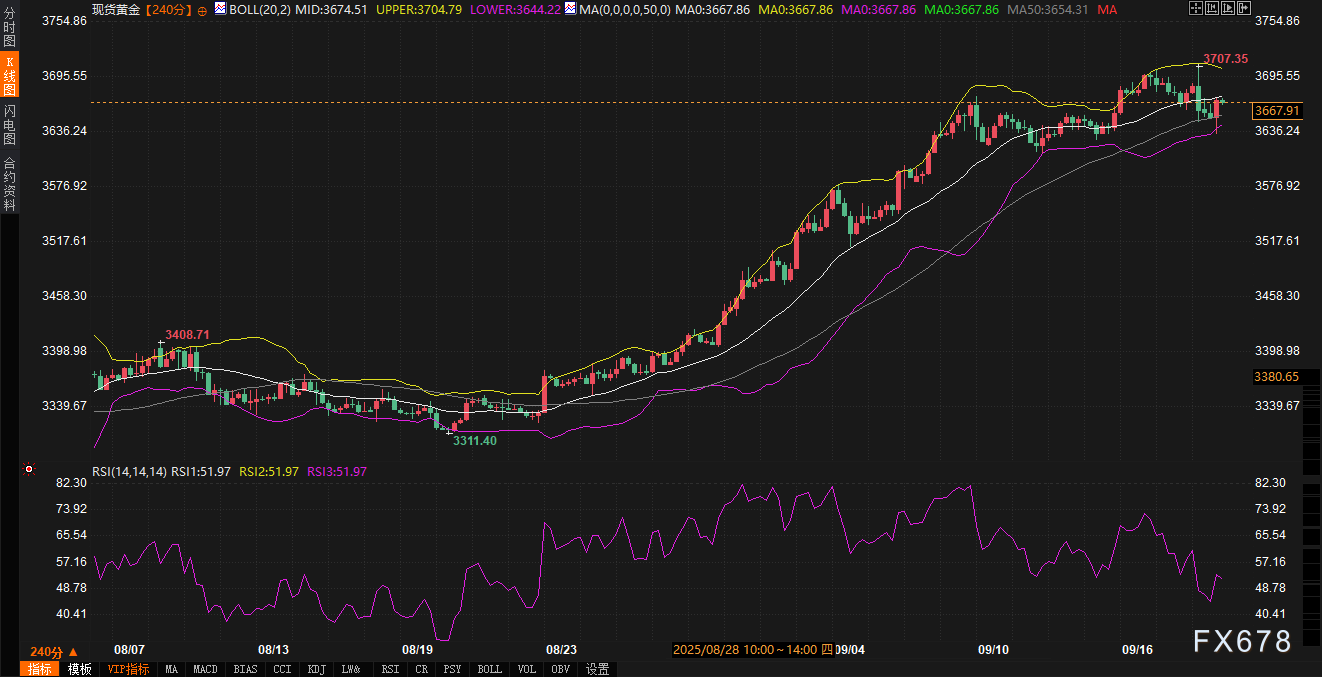
スポット金は3667.59ドル/オンスで、日中は0.21%上昇し、価格はボリンジャーバンドの中間レール(3674.50)に近いが、上レール(3704.79)を下回っている。50周期平均線(3654.31)は短期的な支持を提供し、RSI指標51.86は中性区間にあり、市場の様子見感情が強いことを示している。技術構造は「平均線接着+ボリンジャーバンド収縮」の形態を呈し、価格は3644-3704区間で変動し、帯域幅は約60ドルで、方向性突破が近づいていることを示している。
ファンダメンタルズドライバー:債権市伝導のリスク回避効果
金価格は、実質金利の期待とリスク回避の必要性の両方によって推進されています。FRBの利下げにより、米国債の実質利回りが低下し(10年間の実質利回りは約1.5%〜1.8%)、金の魅力が高まりました。年内にさらに50〜75ベーシスポイント下落すると、実質利回りはさらに1.2%〜1.5%に低下し、金価格の上昇を支える可能性があります。米国債市場流動性の変動(四半期末のSRF使用量の増加など)は、短期利回りを押し上げ、間接的にドルを強化し、金を抑制する可能性があります。ただし、地政学的リスク(ロシアとウクライナの状況など)または関税のレトリックによって引き起こされたリスク回避は、金を3700のレジスタンスを突破し、3720の以前の高値をテストするように駆り立てる可能性があります。著名な機関投資家のアナリストは、金ETFのポジションは最近わずかに増加しており、リスク回避資金の流入を反映しているが、増加
テクニカル分析
金は現在3644-3704の範囲で揺れ動いており、主要なサポート3650(50移動平均+心理的位置)とレジスタンス3700(整数位置+ボリンジャーバンドの上限)が取引フレームワークを構成しています。3670(中央軌道と50移動平均が一致する領域)にしっかりと立っている場合は、3700をテストする可能性があります。3650を下回る場合は、3644(ボリンジャーバンドの下限)に戻る可能性があります。ブレイクアウトには、RSIが50〜60の中立領域から分離し、ドルインデックスの負の相関が強化される必要があります。トレーダーは、ニューヨーク時間のドル変動に対する金価格の感度と、米国債の利回り曲線の動的な
金と米国債の連動
米国債市場金への伝達は、主に実際の利回りとリスク回避を通じて行われます。米国債の長期的な利回りの低下(QTが減速した場合)は、金を保有する機会費用を削減し、金価格をサポートします。米国債の短期的な利回りの上昇は、ドルを押し上げ、金を一時的に抑制する可能性があります。地政学的リスクまたは市場の変動(四半期末の流動性の逼迫など)は、金のリスク回避属性を増幅させる可能性があります。トレーダーは、SPDRゴールドETFのポジションデータと米国債の利回りとの
今後のトレンド展望
ドルインデックス
中長期的に見ると、連邦準備制度理事会は年内にさらに25-50ベーシスポイントの利下げ(11月と12月のFOMC会議窓口)の期待は、米国債の収益率を通じてドルを抑制し続ける。現在の連邦基金の目標区間は4.0%-4.25%(9月の利下げ後に調整)で、市場価格設定(CME FedWatchツール)は2025年末までに金利が3.75%-4.0%に下がることを示し、累計で50-75ベーシスポイント下がった。これはドル資産の収益率を下げる(例えば、10年米国債は3.7%-4.0%から3.5%-3.8%に下がる)、外資流入の魅力を弱め、DXY全体を圧迫する。
スポット金
金は短期的に3644-3704の範囲で運行し、3700を突破するにはリスク回避感情や実際の収益率の低下の協力が必要である。地政学的リスク(ロシアウクライナ情勢など)や関税発言が高まると、金価格は3720をテストする可能性がある流動性需要でドルが強くなると、金価格は3644に戻る可能性がある。トレーダーはドル指数と米国債収益率の連動とETFポジションの変化がリスク回避需要に反映することに注目しなければならない。
米国債市場
短期の米国債利回りは、四半期末の流動性圧力によりわずかに上昇する可能性があります(10〜20ベーシスポイント)。長期の米国債利回りは、利下げとQTリズムの影響を受けて、3.5%〜3.8%に低下する可能性があります。イールドカーブは短期的または急降下しますが、全体的な傾向はFOMCの政策ガイダンスに依存します。トレーダーは、FRBのシグナルに対する市場の過剰反応に警戒する必要があります。
以上のように、ドルと金のトレンドは高度に依存している米国債市場流動性と収益率の変化。トレーダーは基本面(FOMC会議、流動性データ)と技術面(ボリンジャーバンド、RSIなど)を結合して突破信号を捕捉し、同時に地政リスクとリスク回避感情の潜在的な触媒作用に注目すべきである。
転載は出典を明記してください:https://www.daoctech.com/fxschool/2154.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。