
フランスの政局は麻痺し、代償は75億に達した!ユーロの下り警報が鳴った
フランス第五共和国は、2024年6月の早期選挙が議会のスタンドオフにつながって以来、4番目の首相を迎えました。議会の行き詰まりによって引き起こされた経済的不確実性は、利回りの上昇に反映されており、政治的混乱には代償が伴うことを示唆しています。
不安定さの代償
フランスの納税者は2024年6月に始まった政治的混乱のため、発行された債務のライフサイクル内で追加的に負担する必要がある利息支出は60億~75億ユーロに達すると予想されている。この「不安定な追加料金」は今までフランスの中低所得層住宅補助金(APL)の年間予算に近づいている。この福祉制度はフランスの社会保障システムの基礎である。情勢が不安定になるたびに、代償は相応に増加する。
セバスチャン・ルコルニの2度目の首相就任は市場を安定させたが、財政リスクのバロメーターであるフランスの10年債利回りは依然として長期平均をはるかに上回っている。短期的な極端な政治的リスクは収まるかもしれませんが、長期的な財政的懸念は残っています。市場の不安を鎮める代わりに、10月17日のS&Pの格下げは感情を悪化させるでしょう。
市場の視点
債券投資家の視点から見ると、フランスの信用リスクはますます厄介になっている。2025年第1四半期末までに、フランスの債務対国内総生産の比率は114.1%と高く、ユーロ圏ではギリシャ(152.5%)とイタリア(137.9%)に次ぐ第3位である。欧州債券市場では、財政リスクを測る重要な指標は、ある国の10年国債収益率とドイツの同期国債収益率のスプレッドである。ドイツ国債はユーロ圏の安全基準資産で、他のすべての資産はこれを基準にしている。他の条件が変わらない場合、フランスの10年国債(OAT)とドイツの10年国債(Bund)の収益率スプレッドが拡大することは、フランスの経済状況が悪化することを意味する。フランスでは、このスプレッドは主に政治リスクによって推進されている。
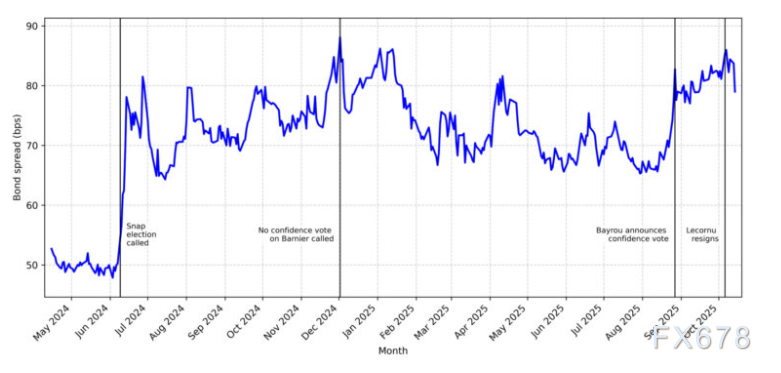
(図1: 10年期フランス国債とドイツ国債のスプレッド)
2022年7月27日に欧州中央銀行がパンデミック後の利上げサイクルを開始してから、2024年6月9日にフランスで突然議会選挙が行われるまで、10年間のフランス国債とドイツ国債の平均スプレッドは53ベーシスポイントで、ユーロ圏危機後の平均レベルと一致している。選挙日から2025年10月16日までの間に、このスプレッドの平均は74ベーシスポイントに上昇しました。21ベーシスポイントの差は、債券投資家が政情不安のリスクを補うために必要な追加の利回りです。
フランスの主権債券市場の投資家構造の構成は、OAT-Bundスプレッドのフランス国内政治に対する感度を拡大している(図1)。裕信銀行の研究によると、フランス債券投資家の55%は外資銀行、海外非銀行金融機関、外国中央銀行で、この割合は歴史的に財政赤字問題が発生しやすいイタリアやスペインよりはるかに高い。
フランスの国債の約25%は外国の非銀行金融機関が保有している。この部分の投資家はマイナスニュースと不確実性の上昇に最も敏感である。このような投資家グループはフランスの10年国債収益率が国内政治の失敗に対する弾力性を拡大し、これらの外国の非銀行機関が形成した伝導メカニズムを通じて、フランス国内の政治行き詰まりは最終的に国家融資コストの上昇に転化した。
長期的な視点
10年物のフランス国債とドイツ国債の利回りの差の変化は、ドイツの財政リスクに対するフランスの見方の変化を反映していますが、フランスの利回り曲線自体の変化は、短期および長期のリスクバランスに対する投資家の期待を明らかにしています。長期的な期待に対する短期的な経済および財政の期待を測定するための重要な指標は、2年および10年の利回り曲線です。イールドカーブの急勾配は、経済の強さ、金利の上昇、高インフレへの期待を反映している可能性があり、長期的なリスクプレミアムの上昇を示唆している可能性もあります。
2024年6月の早期総選挙以来、長期国債利回りは短期商品よりもはるかに速く上昇しています。これは、ECBが短期利回りを押し下げる政策である利下げサイクルを開始した時点と一致しますが、長期利回りの継続的な上昇(図2)は、構造的要因(特に政治的および財政的不確実性)が循環的要因(政策金利の変化など)を上回っていることを示しています。収益率曲線の急激な急峻化は、投資家が蓄積し続ける予算赤字、改革の行き詰まり、主権債券の発行量の増加によるリスクを補うために、より高い割増額を要求していることを反映している。
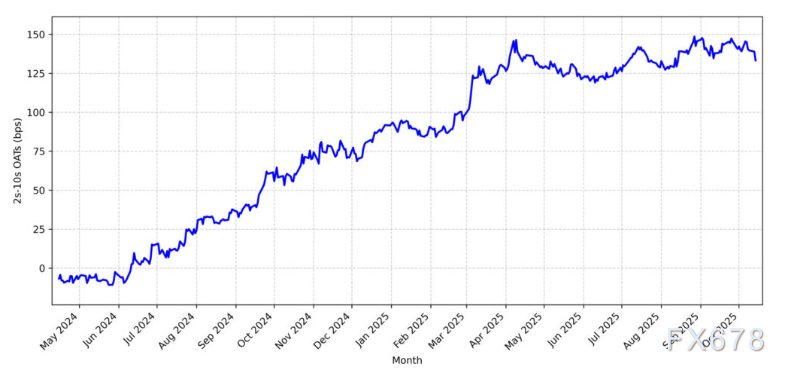
(図2: 2年期と10年期の国債収益率曲線が急になる)
コストの増加
10年債の利回りは最も大幅に上昇しましたが、利回り曲線のすべての部分で上昇しました。政治的行き詰まりのため、フランスの納税者は、フランス政府が債券を発行するときに、年間平均14〜17ベーシスポイントの追加利息を支払う必要があります。これは、債券の存続期間を通じて発生するコストです。フランス政府は、2024年6月の早期選挙以来、1年以上で4,5 70億ユーロの債務を発行しています。フランスの納税者が今後数十年で負担する追加の60億から75億ユーロは、政治的混乱の代償です。
市場は常に最初に価格を再設定しますが、フィッチ、ムーディーズ、S&Pの3つの主要な格付け機関はすべて、過去12か月間にフランスのソブリン債務格付けを格下げしました。フランスの信用格付けを更新した最新の機関であるS&Pの格下げは、年金改革をめぐってルコルニがフランス社会党に妥協したことへの対応と見なされています。民主的な妥協は西側の統治の特徴かもしれませんが、財政見通しの持続可能性を危うくする妥協は大きな代償を払うでしょう。不安定性のコストは、新しい国債が発行されるたびに増加します。
欧州中央銀行が救援に来るのですか?
ユーロ圏の政府は、欧州中央銀行から暗黙の支援を受けています。ユーロ圏の存在に反対する主な理由は、それが財政政策立案者にモラルハザードをもたらすということです。ユーロ圏を支持する重要な議論は、このメカニズムが金融危機の間に債券利回りを効果的に低下させる可能性があるということです。欧州中央銀行の承認により、投資家はソブリンのデフォルトはほとんど不可能であると確信しています。
OATスプレッドがファンダメンタルズから大きく切り離され、金融政策の伝達に影響を与える場合、ECBは伝導保護ツール(TPI)を使用して介入することができます。このツールは、金利を管理する中央銀行の能力を維持するために、債券市場の無秩序なボラティリティに対処するように設計されています。欧州中央銀行は、フランスの財政状況が持続不可能であり、超過赤字手続きの対象となっているため、規制の下でフランスの債券市場でTPIを使用することを禁止されていますが、中央銀行の実際の運用には大きな裁量権があります。この裏付けは、財政リスクが高まっているにもかかわらず、市場の安定性の議論の重要な要素を構成します。真の財政改革の絶望が高まっていることを考えると、フランスの長期国債への賭けは、
加盟国が財政救済の最大の希望を欧州中央銀行の介入に託したとき、すでに迷い込んでいる。年金改革を延期することは長期的な行き詰まりを避けるための許容できる妥協であるが、フランスは実質的な財政調整を避け続けてはならない。欧州中央銀行の「機械降神」のような介入を祈ることは財政枠組みの道ではない。本当の支出改革は代替できない。
ユーロは短期的に下りの圧力に直面する可能性が高い
ユーロは短期的には下降圧力に直面する可能性が高い。先週の上昇はユーロ自体の強さではなく、ドルの受動的な弱さによる。市場の焦点が経済成長と貨幣政策の分化に戻るにつれて、ユーロの内在的な弱さが将来の動きを主導する鍵になると予想される。
火曜日(10月21日)ユーロはドルに対して狭い幅で振動し、前の2取引日は連続して下落し、市場はユーロがドルに対して下落し続けるリスクを警戒する必要がある。
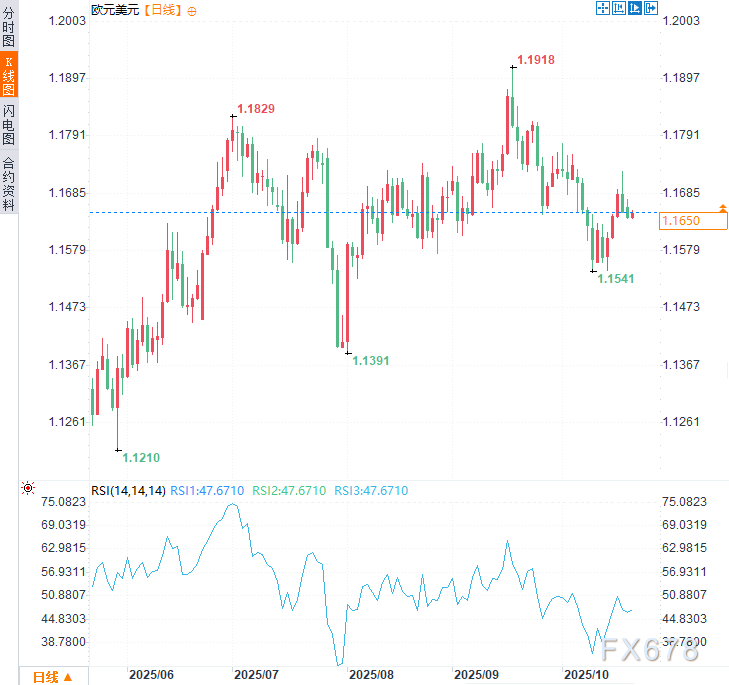
(ユーロ対ドル日足図、出典:ネットワーク)
北京時間9: 35、ユーロ対ドルは現在1.1646/47を報告している。
転載は出典を明記してください:https://www.daoctech.com/fxschool/2157.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。