
FRBの利下げ期待冷え込み徳璞は米国債の収益率の動向を分析
米連邦準備制度理事会のクリストファー・ウォーラー理事は最近、中央銀行が12月の会議で引き続き利下げを実施することを支持することを明らかにした。一方、連邦準備制度理事会のフィリップ・ジェファーソン副議長はカンザスシティ連銀のイベントで、物価の安定と完全雇用の二つの目標の間のリスクバランスは、「中立金利に近い時に慎重に行動する」必要性を強調した。
本文は最近の連邦預金の役人の観点を整理するほか、取引の角度から中央銀行の「躊躇式利下げ」の背後にある可能な原因を分析し、徳璞の専門的な視点と結び付けて解釈した。
ウォーラー力は12月に金利を下げる:労働力市場の疲れリスクに焦点を当てる
ウォーラーは、労働力市場の疲れと採用活動の大幅な鈍化がますます懸念されていると指摘し、この立場は彼が連邦預金内部の意見の相違が激化している背景の下で、緩やかな貨幣政策を支持する陣営にしっかり立っている――その核心的な訴えは金利を下げることで就職市場のさらなるリスクを防ぐことである。
ウォーラーはロンドンで経済学者に事前に準備した演説を発表した時、自分の意見をさらに説明した。「インフレが加速したり、インフレが大幅に上昇したりすることは心配していない。私の注目点は労働力市場にある」
数ヶ月間の継続的な弱さの後、今週後半に発表された9月の非農業部門雇用者数レポート、および今後数週間の他のデータは、再び利下げが必要であると私が考える判断を変える可能性は低いです。
ウォーラーはここ数ヶ月、利下げを支持する声を何度も出してきたが、今回は最近の経済動態を反映するために発言を更新した。
以前の連邦政府の閉鎖により公式の経済データが不足していたため、彼は多くの民間部門といくつかの公共部門のデータを引用し、現在の労働市場の需要が弱く、消費者が多くの圧力に直面していることを指摘しました。同時に、価格データは、関税がインフレに与える影響は長くは続かないことを示しています。
ウォーラーは、再び金利を下げることは本質的に「リスク管理」措置であると強調した。この表現は、連邦準備制度理事会のジェローム・パウエル議長の態度と一致している。
彼はさらに「制限的な貨幣政策が経済に圧力をかけていることを心配している。特に中低所得消費者への影響がより明らかになっている。12月の利下げは労働力市場の疲れ加速を防ぐために追加の保障を提供すると同時に、政策をより中性的なレベルに近づけることを推進する」と説明した。外部から連邦預金がデータ不足で「盲目的に政策を制定する」と疑問視されていることに対して、ウォーラーも「公式の全面的なデータがなくても、既存の各種類のデータは完璧ではないが、アメリカ経済に対して明確で指導可能な判断を形成するのに十分で
連邦預金副主席の慎重派は引き続き声を出している:金利を下げるにはリスクバランスを考慮する必要があると強調している
ウォーラーが利下げを呼びかけると同時に、「慎重な利下げ」を強調する別の声も発酵し続けている。
連邦準備制度理事会のフィリップ・ジェファーソン副議長はカンザスシティ連銀の活動で、物価安定と完全雇用の二つの目標の間のリスクバランスは、「中立金利に近い時に慎重に行動する」必要性を強調した。
彼は現在の労働市場が「やや疲れている」ことを認めたが、連邦政府のこれまでの43日間の停止によって重要な経済指標が発表されなくなったため、「会議前にどれだけの完全な公式データを入手できるかはまだ確定していない」とも述べた。
実際、これは連邦預金の役人が初めて慎重な信号を出したわけではない。先週、セントルイス連銀のアルベルト・ムサレム議長はすでに同様の意見を発表したボストン連銀のスーザン・コリンズ議長も以前、さらに緩和する「しきい値が高い」と明らかにした。
この一部の役人の核心的な懸念は、インフレは依然として現在の経済に存在する脅威であり、追加の緩和措置はインフレレベルを再び押し上げ、経済の安定を乱す可能性があることである。
内部の意見の相違が激化している:利下げ幅とリズムは合意に達しにくい
金利設定を担当する米連邦公開市場委員会(FOMC)の次回会合は12月9日から10日にかけて開催される。これに先立ち、FRBは9月と10月の会合で2回連続で25ベーシスポイントの利下げを実施しており、今回の会合で利下げを継続するかどうかについては市場の意見が大きく分かれているだけでなく、FRB内のコンセンサスも得られていない。
注目すべきは、利下げを支持する陣営でも、利下げ幅に差があることである。ウォーラーは再び25ベーシスポイントの利下げを支持しているが、ドナルド・トランプ前大統領が任命したスティーブン・ミラノ理事は、前の2回の会議でより大幅な50ベーシスポイントの利下げを提唱している。ウォールストリートジャーナルは率直に言って、FRB内の利下げ問題に関する意見の相違は非常に深刻で、中央銀行は適切な金利レベルを決定する難しい選択に直面している。
市場予想の急落:利下げ確率は90%から44%に下がった
米連邦準備制度理事会(FRB)当局者の意見が分かれた発言が市場心理に大きな影響を与えており、直近の株式市場は下落傾向にある。9月を振り返ると、FRBのドットチャートは10月と12月にそれぞれ1回ずつ利下げする可能性を示唆していたが、12月の利下げに対する市場の期待は冷え込みを続けている。
米国の金利予測モデルCME FRBウォッチツール(CMEFedWatchTool)によると、先月末の12月の利下げに対する市場の予想確率は依然として90%と高く、先週は60%に低下し、現在は45%前後をさまよっている。慎重派の声が発酵し続けるにつれて、投資家は徐々に期待を調整しており、FRBが12月に金利を据え置く可能性があると考える傾向が高まっています。
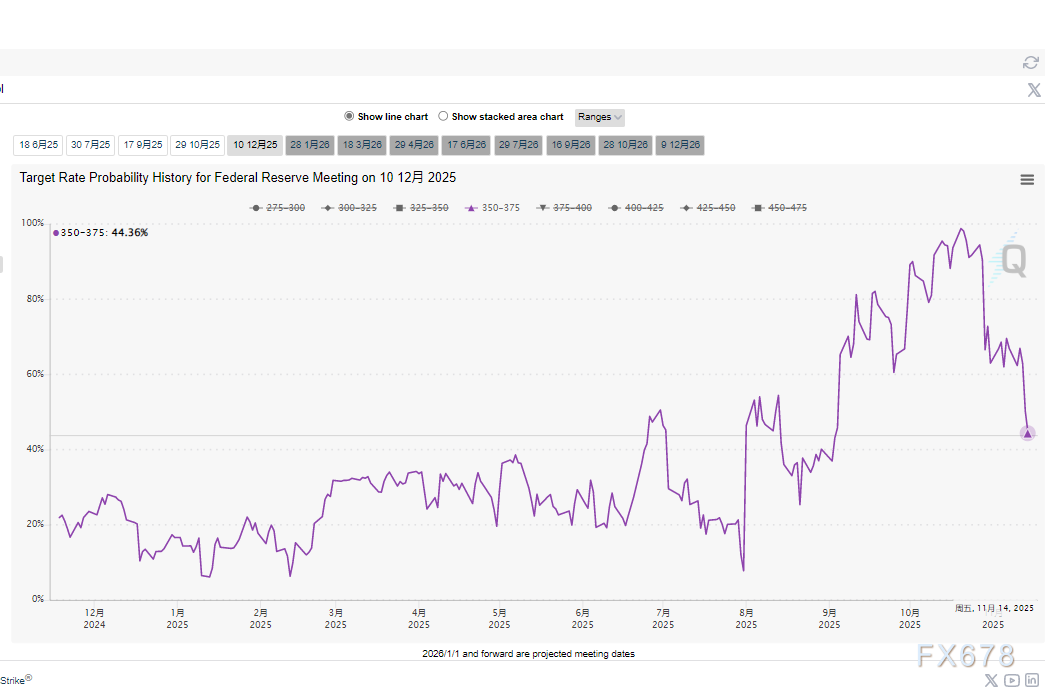
(CME FedWatch金利先物チャート)
取引の観点からのFRBの決議
取引の観点から、最近、日本国債の10年利回りは18年ぶりの高値である1.762に達しました。市場のリスク回避需要に加えて、日本銀行が債券を購入するための道を開く可能性があります。政府はより多くの債券を発行する必要があり、日本の債券の主要な買い手である日本銀行は、債券利回りが高い場合に債券を購入する方が費用効果が高いことを意味します。
同時に、FRBのタカ派の発言は、FRBの利下げ期待を低下させ、米国債の利回りを上昇させました。同じことがFRBにも当てはまります。利下げ期待を制御することは、米国債の利回りが高い範囲にあることを助長します。FRBは、QTを撤回した後、債券を購入する必要があるため、米国債の利回りをより高い位置に制御する動機があります。Depuの分析によると、この論理は、米国債の利回りの最近の異常なパフォーマンスを理解するのに役立ちます。
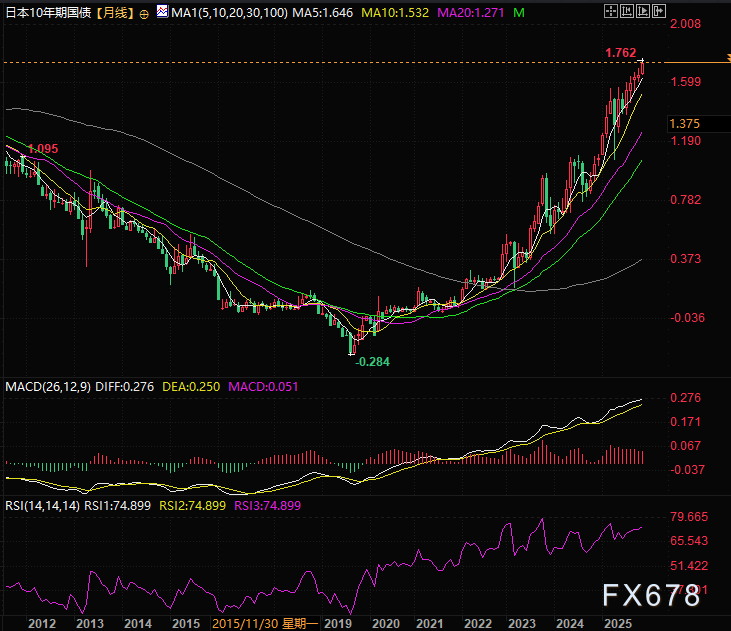
(日本10年国債利回り月足チャート)
同時に、最近の米国の流動性の引き締めもますます深刻になっており、FRBは国債を購入して流動性を解放し、同時に債券購入のコストを管理する必要があるため、コストを管理する動機があります。
連邦準備制度理事会による国債の購入は、偽装して市場に流動性を解放することと同じです。流動性を解放することにより、市場の資金調達金利を引き下げ、金利引き下げのオプションを維持します。このようなメリットにより、連邦準備制度理事会は政策運営の余地を残し、同時に債券を低価格で購入します。将来的には、金利が引き下げられれば、債券の価格が上昇し、ポジションのプラスの利益を得ることができます。
そこで我々の結論は、連邦預金は利下げの鈍化を維持する動機があり、流動性を解放することは確かに労働市場の問題の一部を解決できる。流動性の改善も融資金利を下げることができるからである。
したがって、12月に金利を引き下げるかどうかは、主に11月から12月のデータ不足の期間に依存する可能性があります。米国がFRBの利上げ会議の20日近く前に予想を超える不況の労働市場データを発表できるかどうか。2番目に注意を払う必要があります。FRBが債券を購入するプロセスと流動性の解放については、債券が十分に購入された後、労働市場の後押し効果が明らかでないか、インフレデータが低下した場合、FRBには十分なインセンティブがあります。十分な債券を購入した後、金利を引き下げ続けるために、誰もお金に
テクニカル分析:
米国の10年国債利回りは、ボックスの上端近くの強力な調整エリアで実行されています。4.12付近は強力なサポートレベルです。現在、わずかに下落しており、FRBの利下げの可能性が低下していることを示しています。しかし、MACDとKDJ指標の観察から、全体的な国債利回りは依然として強気です。
最近の利下げ期待が冷え込んだ後、国債利回りは上昇せず下落し、国債買いの力を示していることがわかります。同時に、米国が10月30日に25 bp近くの利下げを継続すると発表したとき、米国の10年国債利回りは下落せずに上昇しました。これは、当時のより良いリスク選好が人々に国債の売却につながったことも反映しています。また、米国がQTの終了を発表した日でもあります。FRBは以前に国債を売却していました。Depuはさらに、この逸脱傾向の背後にある制度的行動レベルの説明
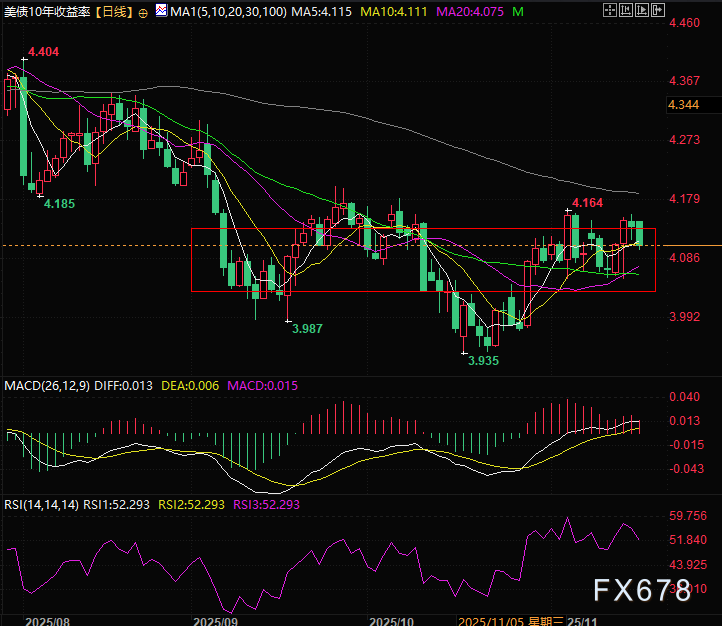
(米国10年債利回り日足チャート、出典:ネットワーク)
北京時間16: 16、米国10年国債利回りは現在4.108%です。
転載は出典を明記してください:https://www.daoctech.com/fxnews/2596.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。