
ATFX-中金:アメリカのインフレが鈍化してもFRBの利上げに支障はない
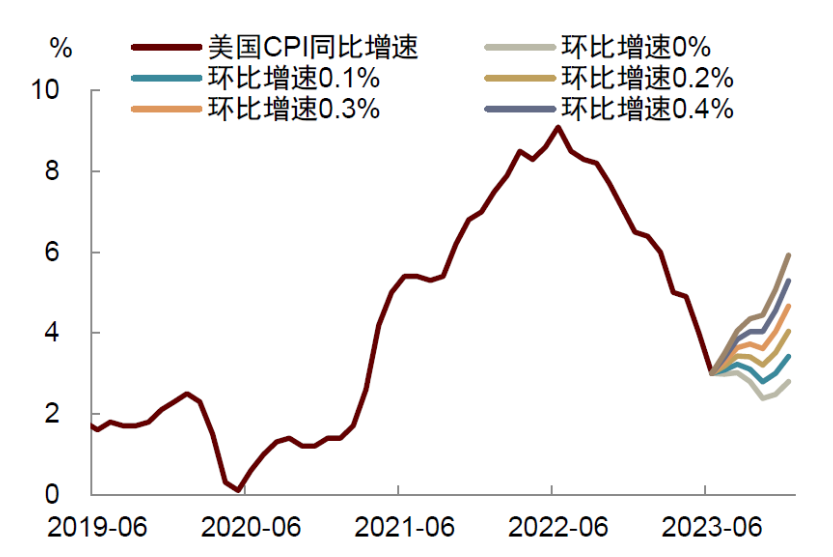
►高い基数の影響で、6月のCPIの前年比成長率は3.0%(前の値は4.0%)に下がって、私たちの予想に合っている。しかし、基数効果が弱まるにつれて、下半期のCPIは前年比または反発する。私たちは「基数効果またはインフレが一時的に3%に下がって、FRBの利上げを妨げない」で、昨年同期の基数が高いため、6月のCPIは比較的明らかに下がっていると指摘した。前月比から見ると、6月のCPI季節調整前月比は0.2%増加し、前月よりわずかに回復し、その中でガソリン価格の反発が後押しの役割を果たした。下半期を展望すると、基数効果が弱まった背景の下で、将来のCPIが毎月前月比0.2%増加したと仮定すると、年末のCPIは前年比4.0%増加し、CPIが毎月前月比0.1%増加したと仮定すると、年末のCPIは前年比3.4%増加し、CPIが毎月前月比0%増加し、年末のCPIは前年比2.8%増加したと仮定する。つまり、平均月間前月比が0%を下回らない限り、年末までにCPIの前年比増加率は現在よりも高くなる。
►コアCPIは前年比4.8%増加し、季節調整済みの前月比成長率は以前の0.4%から0.2%に低下しました。これは前向きな傾向ですが、インフレを引きずっている変動の大きいサブアイテムもいくつかあることに注意する必要があります。具体的には、2か月のリバウンドの後、中古車価格は下落しました。CPIの中古車価格は、マンハイムの中古車卸売価格指数より3か月遅れていることがわかりました。これは、中古車が来月もインフレの足かせになる可能性があることを意味します。家賃については、季節調整後の主たる住居の家賃と家主の同等の家賃の前月比はそれぞれ0.5%と0.4%であり、前月とほとんど変わらなかった。CPIの家賃は遅れていますが、家賃のインフレが急激に低下する兆候は見られず、家賃の伸びがゆっくりと低下する可能性が高くなっています。その他のサービスについては、ホテル価格は前月比で2.3%下落し、航空券価格は前月比で8.1%下落し、どちらも大きな足かせとなったが、ホテルと航空券は大きく変動し、今後数ヶ月で下落し続けるとは言い難い。
►前を見ると、下半期は「コアCPIの鈍化+総CPIの底反発」の組み合わせを示すかもしれない。6月のCPIデータは積極的に進展したが、インフレがすぐに2%に戻るという確かな証拠はまだ見られない。実際、最近2ヶ月のインフレ傾向は、私たちが年中展望報告書で予測した予測とあまりずれていない。これまでの予測によると、年末までにコアCPIの前年比成長率は3.8%に鈍化し、総CPIの前年比成長率は第3四半期に3%に低下し、年末までに3.5%に反発した。つまり、年末までにアメリカのインフレは依然として連邦預金の2%の長期目標を上回る。
►インフレの鈍化は利上げへの懸念を和らげるのに役立つが、金利が高いレベルに長く滞在している結果を変えるのは難しい。6月のインフレデータが予想を下回ると、連邦預金が緩和に転向するという見方があるが、私たちはこの見方に同意しない。連邦預金が注目しているのはここ数ヶ月のインフレだけでなく、経済成長や就職などの他の指標も含まれている。年初以来の経済成長が予想を上回っており、就職が堅調で、住民の実質収入が増え続け、不動産販売データが回復していることを考えると、連邦預金はインフレを抑制するためにやるべき仕事がたくさんある。私たちは連邦預金が来る7月のFOMC会議で金利を引き上げ続けると予想しており、年内に金利を下げる
►最後に、最近およびその後の米国債金利の動向をどのように見ていますか年初から現在まで、アメリカ経済の強靭性が予想を超えて、市場は連邦預金の末端金利に対する予想を絶えず引き上げ、それによって米国債金利を高くして長い方向に価格を設定している。アメリカの6月の総インフレは3%に下がったが、インフレデータが発表されてから10年間の米国債金利はまだ約3.9%である。背後には周期的要因と構造的要因が共に支えられていると考えている。周期的要因から見ると、総インフレが3%に戻るのは表面的なものであるか、インフレ粘性の消失を表しているわけではないと考えている。先に述べたように、下半期を見ると、基数効果の減退に伴い、経済全体が強靭で、第4四半期の総インフレは反発リスクがあるかもしれないが、年末のコアCPIは3.8%前後の高水準に維持されるかもしれない。これは、現在のデータが連邦準備制度理事会の警戒を緩めるのに十分ではない可能性があることを意味し、利上げサイクルが実際に終了することを支持する十分な証拠があるまで、金利がトレンド的な下降チャネルを開くのは難しいと予想している。短期的には、10年の米国債金利は依然として3.5%の中枢高位を中心に構造的要因から見ると、我々は新しいマクロパラダイムのシリーズ報告を発表し、疫病後にアメリカないし世界経済が発生した一連の構造的変化を強調し、核心的な意味は過去数十年の低インフレと低変動のマクロ特徴が幕を閉じ、未来はマクロ変動が上昇し、インフレ中枢と金利中枢も上昇する新しいマクロパラダイムに直面するかもしれない。パラダイムシフトは中長期的な要因であるが、金利が周期的な変動の中でより高い中枢に直面することにも表れている。
►さらに先を見据えて、FRBが利上げサイクルを終了するという確実なシグナルの後、米国債金利はトレンド的に下落し始める可能性があると考えています。現在、FRBは7月も金利を引き上げる可能性があり、年内に金利を引き下げる可能性は低いと予想しています。これは、米国債金利の下降変曲点が第4四半期に近づいている可能性があることを意味します。さらに、米国債金利がトレンドの下降を開始したとしても、その下降スペースは限られている可能性があり、年末には3%を超える可能性があると考えています。ドルインデックスのトレンドの下降変曲点も、利上げサイクルの終了を待っています。FRBが正式に利上げサイクルを終了さらに、中国経済が下半期に回復を続け、市場のリスク選好を回復させると予想されることと相まって、ドル安への圧力が浮き彫りになるでしょう。
グラフ:米国CPIの異なる前月比仮定の下での前年比成長率
転載は出典を明記してください:https://www.daoctech.com/fxnews/416.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。