
富拓外国為替:金は再び「生死の夜」を迎えた!
木曜日の午後8時30分、米国は7月のCPIデータを発表します。現在、市場は前年比3.3%上昇すると予想され、前の値の3%より加速している、2022年6月以来初めて前年比で上昇した前月比の増加率は前の値と横ばいであるコアCPIの前年比成長率と前月比成長率は、それぞれ4.8%と0.2%で、前の値と変わらない。
これらの期待が本当に満たされれば、市場は引き続き反インフレの物語を受け入れ、軟着陸、さらには着陸しないシナリオを期待し続ける。
実際には、多くのアナリストはアメリカが衰退する確率を下げているFRBのエコノミストでさえ、景気後退を予測していません。
これはすべてインフレが2%の目標に向かって続くという期待に基づいている今夜のデータが少しずれていれば、市場はまた「血なまぐさい雨」を迎える恐れがある。
インフレの波が再び訪れる可能性がありますか?
好ましいベース効果が終了し、最近の石油・ガソリン価格の高騰に伴い、今晩のCPIデータのリスクは、より上向きになる可能性があります。。
クリーブランド連銀が発表した「インフレ予測」は、実際のCPIデータを予測する上で信頼性が高く、今夜発表されるデータにも警告している。
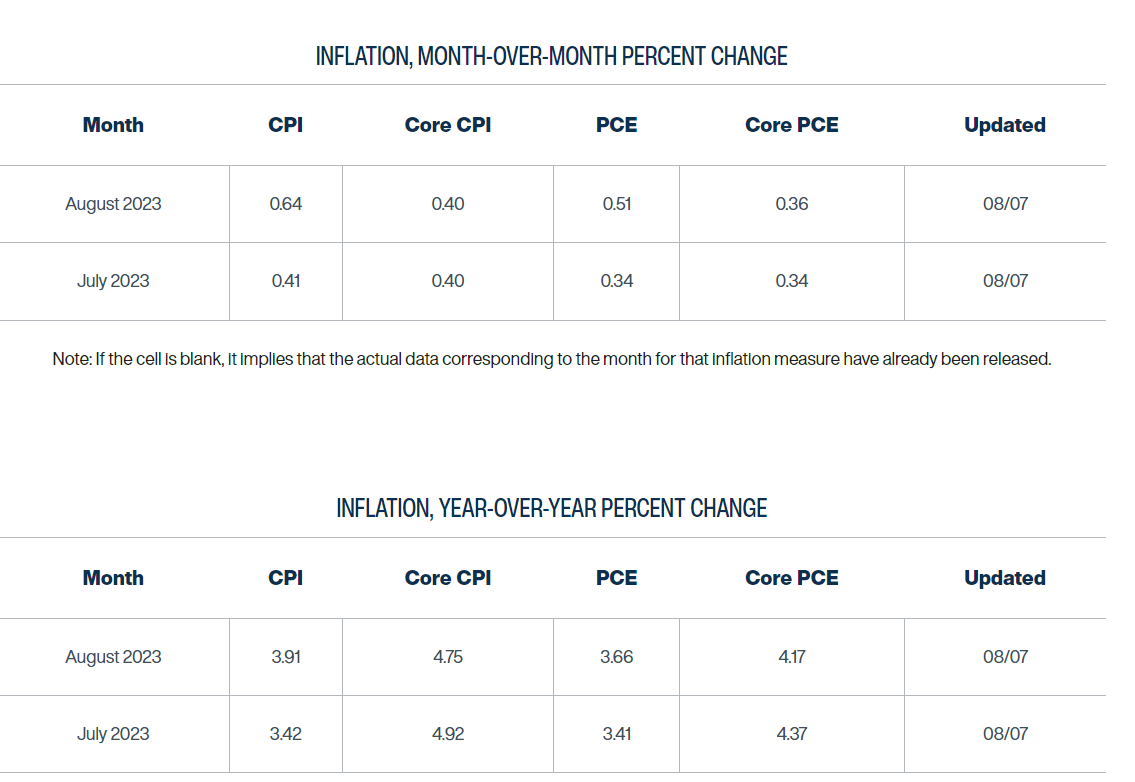
クリーブランド連銀の予測は、7月のコアCPIインフレ率は前月比0.4%上昇する市場の予想をはるかに上回っており、また前年比4.9%上昇した、6月の4.8%を上回った。さらに重要なのは、彼らはまだ8月のコアCPIは前月比0.4%上昇すると予測されている。
クリーブランド連銀はまた、全体的なCPIが前月比0.4%上昇すると予測しており、これも市場予想をはるかに上回っており、前年比成長率は3.4%に上昇する。さらに重要なことに、彼らはまた、8月の全体的なCPI成長率が0.6%に加速し、前年比3.9%増加すると予測している。公式データでは、6月の全体的なCPIインフレ率は前年比3%しか上昇しておらず、クリーブランド連銀の予測が正しければ、これは第二波インフレの波が近づいている。
なぜ市場の予想とクリーブランド連銀の予想に大きな差があるのか?
アナリストは説明したクリーブランド連銀のインフレ予測はまだ入っているブレント原油価格の変動、後者は7月に16%上昇した。そのため、これはより高い予測につながる可能性があり、市場アナリストはこれを無視している。
Bespoke Investment Groupの調査では、FRBの「最後の1マイル」の戦いで、CPIデータの前月比成長率(月率)はますます重要になると要約し、インフレが2~3%の区間を見るには、前月比0.2%以下の増加を見る必要がある。
彼らの研究は、0.2%の前月比成長率が変わらない場合、2023年12月までに全体のCPIは再び4.04%に加速し、2024年3月までに2.92%に減速する。

悪い傾向が多いですか?
今夜のCPIデータの中で、いくつかのインフレ傾向は良くないように見える。
最初にその矢面に立つのはエネルギー価格,WTI原油6月末の安値から20%以上上昇し、先週は6週連続で上昇しました。ブレント原油価格は6月末の安値から16%上昇しました。一方、米国の平均ガソリン価格は昨年12月の安値から約35%上昇し、2022年10月以来の高値を記録しました。
石油の地政学では、ロシアとサウジアラビアはより高い石油価格を必要としている彼らは現在、市場への供給を減らしており、後者は国内予算のバランスを取るために石油価格を1バレルあたり80ドル以上に保つ必要がある。
データプロバイダーであるEnergy Aspectsの共同創設者であるRichard Bronze氏は、主要輸出国の減産、予想を上回る世界的な需要、世界的な在庫の相対的な減少により、原油価格は引き続き「上昇」すると予想される。
さらに、ロシアは最近黒海穀物協定を脱退し、小麦価格が再び高騰し、世界の食糧価格に新たな圧力を与えた。国連食糧農業機関は先週、黒海協定が破綻したため、7月の世界食品価格指数は前月比1.3%上昇し、2022年7月以来2回目の上昇となったと発表した。
また、インフレは連邦預金が望む方向に発展しているようだが、それも心配なもう一つの要素である給与の増加率は逆方向に発展しているようだ。
アナリストによると、アメリカ企業は海外のサプライチェーンを国内に移転することを余儀なくされ、還流の過程は価格を高め、サプライチェーンの中断を招くに違いない。このローカライズ過程は全く異なる問題に直面しているアメリカの労働力市場が不足しているのは、人口構造(退職したベビーブーム世代)とより厳しい移民政策(グローバル化に行く)が原因であるアナリストは警告しています:
「実際、アメリカの労働力不足は賃金の増加を続ける可能性がある。特に労働組合がより高い賃金について交渉を始めた場合、最近の合同小包サービス会社(UPS)ストライキが示したように。これは1970年代のような賃金価格のインフレスパイラル成長の可能性をもたらす。これは国際清算銀行(BIS)が最近の報告で警告したことである」
しかし、CPIの内訳はすべて悪いニュースではありません。中古車と住宅価格の内訳は下落する可能性がある。マンハイム中古車価値指数は3月のピークから11%以上下落しましたが、CPIの中古車の内訳は最近の高値からわずか5%下落しました。SoFiの投資戦略責任者であるリズ・ヤング氏は、次のように述べています。前者は通常約2か月先行しており、CPI指数の中古車セグメントがさらに冷え込むことを示唆しています。
住宅の内訳について、サンフランシスコ連銀は「私たちのベンチマーク予測は、住宅インフレは2024年末まで鈍化し続け、2024年中にマイナスになる可能性もある”。
さらに、早くも2019年に、パウエルは言った、実際のインフレの最も重要な推進要因はインフレ予想である。6月、アメリカの消費者の今後1年間のインフレ予想は3ヶ月連続で3.8%に下がり、2021年4月以来の最低水準となった。

バンクオブアメリカの予測:異なる前月比の成長率の場合、全体的なCPIの前年比の成長率の状況
ゴールドドルはCPIトライアルを待っています
現在、金は先月のCPIデータ発表前の動向を「コピー」しており、ドルとともにCPIデータの「裁判」を待っている。
FXStreetアナリストは、全体的なCPIとコアCPIの予想外の上昇は、FRBの利上げに対する期待を復活させ、ドルと米国債の利回りの新たな上昇を引き起こし、金価格の苦痛を激化させ、1900ドルの関門を下回るレベルをテストするための空間を開く可能性がある。現在、金の重要な支持は1910ドルである。
また、予想を下回るアメリカのCPIデータだけが金の買い手を月次の安値から救うことができ、金価格の最初の上昇目標は1930ドルの整数関門にある可能性があり、ここを突破すれば、50日移動平均線1944ドルは次の強い抵抗になり、次の重要な上昇障害は1950ドルの心理的なキーになる。
オアンダのアナリスト、エド・モヤ氏は、金価格が6月の安値1893ドルを下回ると、これは非常に下落したシグナルかもしれない理由は2つあります。まず、これは、7月20日の金価格のトレンドが逆転していることを確認します、以前の反発をコールバックと見なし、金価格にはより広い下落空間があることを示している。さらに重要なのは、200日と233日の移動平均の範囲(その範囲の下端は約1,868ドル)を下回ると、別の非常に弱気なシグナルと見なされる可能性があります。
注目すべきは、最近美株は大きなレベルの下落形態が現れ、リコール圧力を警戒する必要があるしかし、これは金のヘッジ避難需要を高める可能性がある。
富拓外国為替によると、2000年以降の8月から9月までの世界の株式市場のパフォーマンスの統計では、ほとんどが下落していることがわかります。これが、8月の金価格が通常よりも優れている理由の1つです。
転載は出典を明記してください:https://www.daoctech.com/fxnews/572.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。