
ByteTree CIO:金利の上昇は金の魅力を揺るがすことはできません
ByteTreeの最高投資責任者(CIO)であるCharlie Morris氏は、利上げと債券利回りの急上昇を無視して、金価格は世界のマネーサプライとより緊密に結びついていると述べた。
Kitco Newsのファイナンシャルエディターであるアーネストホフマンは、ByteTreeの最高投資責任者であるCharlie Morrisの最新のAtlasPulseゴールドレポートを解釈する記事を書いています。
ByteTreeの最高投資責任者(CIO)であるCharlie Morris氏は、利上げと債券利回りの急上昇を無視して、金価格は世界のマネーサプライとより緊密に結びついていると述べた。
モリス氏は最新のAtlas Pulseゴールドレポートで、金は低金利、高インフレ、活況を呈するマネーサプライ、強い世界的需要を好むが、金利上昇の影響から逃れることをいとわないようだと述べた。「金利は急上昇しているが、金価格は気にしていない」と彼は書いている。「金はメッセージを送っている」
Morris氏は、マネーサプライを考慮すると、金は過小評価されていると考えていると述べた。「現在、このグラフは、金が世界のマネーサプライに対して約5%過小評価されていることを示しています。これは異なる考え方です。」
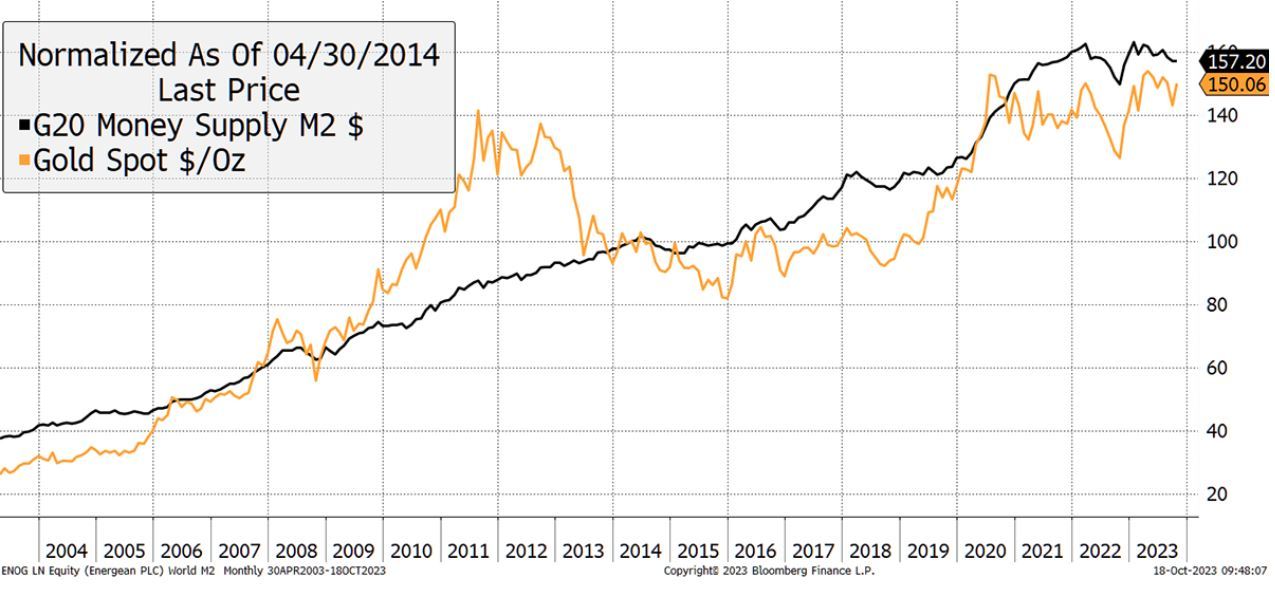
世界のマネーサプライについてのポイントは、金は世界的な資産であるため、米国のデータでは伝えられないことを人々に伝えることができるということだと述べた。「伝統的に、米国のデータを多くのことに使用してきました。主に米国が最大の経済大国であるためですが、さらに重要なのは、利用可能な最高のデータを持っていることです」と彼は言います。「グローバルM 2ほど適切ではありませんが、少なくとも歴史はあります」
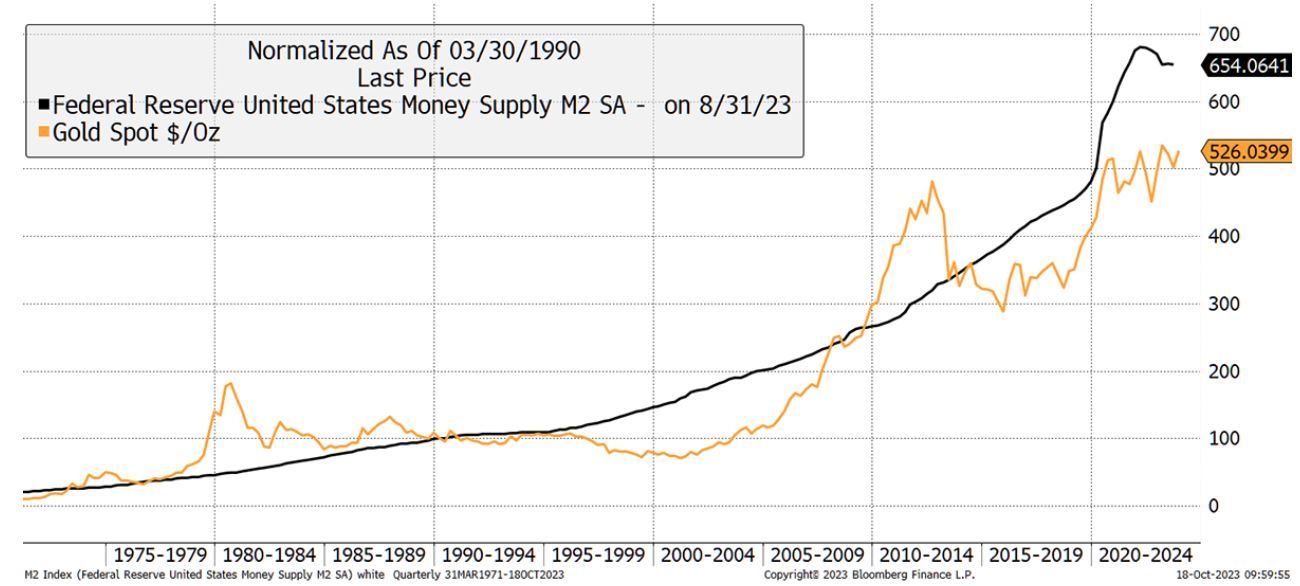
過去50年間、金価格とアメリカのM 2のマッチング度は非常に良かったが、「1960年、アメリカのGDPは世界の40%を占め、今では26%になった」とMorris氏は述べている。「74%のデータを見逃して財務分析を行ったのは、もはや要求を満たしていない」と述べた
しかし、モリスは、米国のM 2に基づいて、金はまだ20%の上昇空間を示していると指摘した。
Morris氏はまた、金が金利上昇を無視している潜在的な原因についても調べた。「私は常に金利と債券利回りの高騰を心配してきた」と彼は書いた。「これらの措置はインフレを緩和し(または本当にそうですか?)、実質金利の低下(金利からインフレを差し引いたもの)を引き起こします。これは通常、金にとって悪いことですが、今回は違うようです。」
この違いを説明するために、Morrisは政治、中央銀行の需要、TIPSの誤った価格設定、潜在的なバブルを研究した。「私は20年TIPSのモデルに大きな違いを示した。これは金が58%過大評価されたことを意味する」と述べた
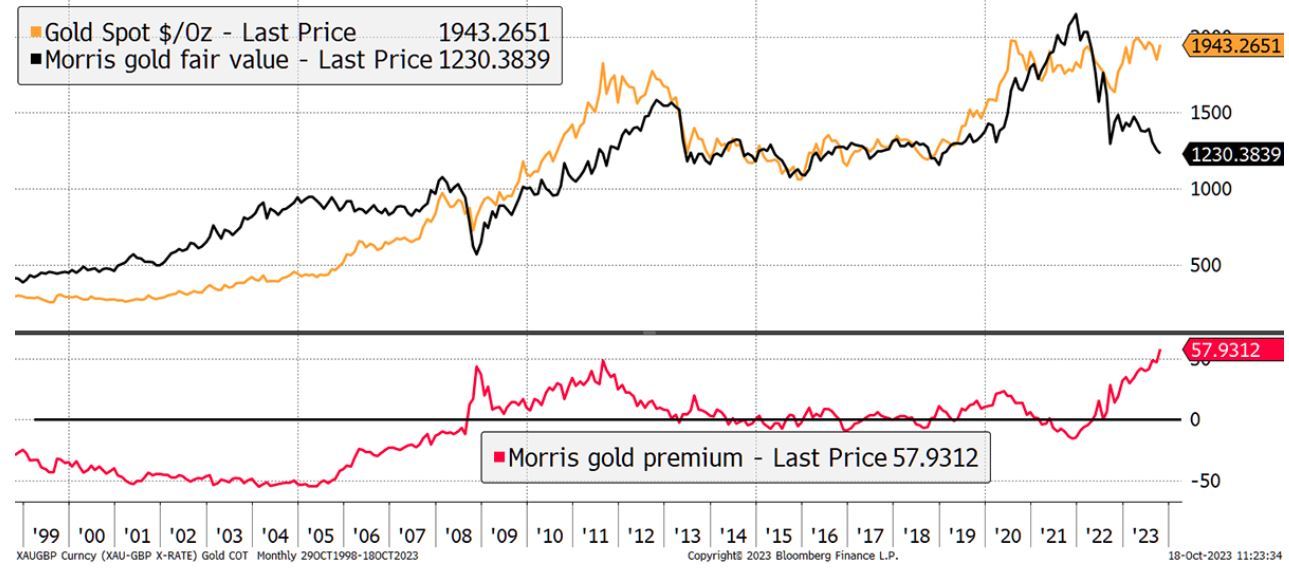
モリス氏は、これが金の転換期だと結論づけた。「バブルではないが、インフレ維持債の価格設定が間違っており(安すぎる)、インフレを過小評価している」と述べた。「政治が不安定で、各国の中央銀行が金を国債の上に置くのは正しい。少なくとも供給は限られている」と述べた
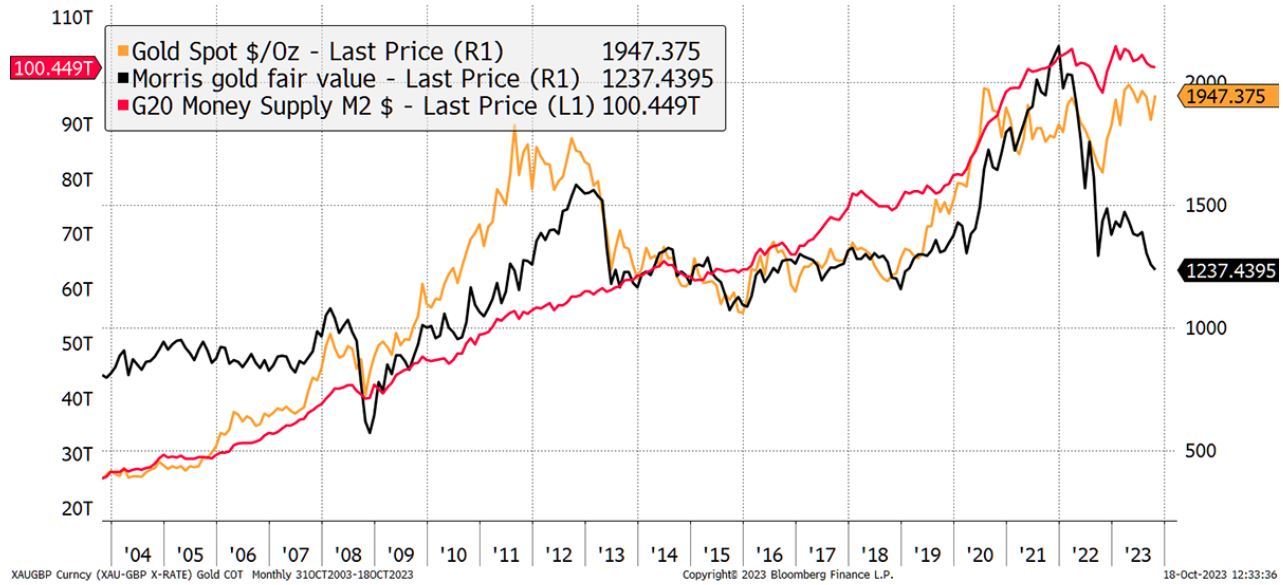
「そのため、長期的な価格決定要因として、金と世界の貨幣供給の関係はインフレよりも密接である」「中期的に見ると、実質金利は依然として最も重要な影響要因であるが、我々は変革の時代に生きている」と述べた
Morris氏は、現在、短期的な要因よりも長期的な要因の方が重要だと述べています。「金の長期的な推進力は、M 2が経済成長とともに拡大し、インフレは経済管理の不備によってのみ上昇するため、インフレを上回るマネーサプライであるべきだと思います。これは理論的にはオプションです」「金は単なるインフレヘッジツールではありません。それは重要な資産であり、その価値は富の創造に追いつかなければなりません。たとえそれが反周期的であっても。しかし、中期的には、実質金利は常に金価格の説得力のある推進要因であり、一時的に無視されれば、実質金利は巻き返します」と述べてい
最後に、「金は物事が珍しいことを教えてくれた」とモリスは付け加えた。
転載は出典を明記してください:https://www.daoctech.com/fxnews/929.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。