
石油価格の反発が制限されている:供給過剰と資本収縮の二重抑制
木曜日(8月7日)のアジアセッションでは、米国の原油は0.89%上昇し、現在64.92付近で取引されています。石油価格は、ショートカバーと利益確定の影響を受けて、5日間連続で下落しました。同時に、サウジアラビアは2か月連続でアジアの顧客向けの原油価格を引き上げ、石油需要への信頼を示しています。石油価格は反発したものの、反発の高さは供給過剰と資本収縮の二重の抑制によって抑制される可能性があります。
ロシアの原油輸出の急増とウォール街の資本撤退は二重の束縛を形成しており、国際石油価格の反発空間を抑制している。
木曜日(8月7日)のロイターのデータによると、5日前のウクライナのドローン攻撃による製油所の閉鎖の影響を受けて、ロシア西部の港での原油輸送量は8月に200万バレル/日に増加すると予想されています。当初の計画より20万バレル多い。
新しいクイビシェフ製油所が完全に閉鎖され、リャザン製油所の容量が半分に削減されたため、ロシアはもともと国内処理に使用されていたウラル原油を緊急に輸出市場に転用することを余儀なくされ、スポットトレーダーは輸送ニーズに対応するためにさらに10隻のアフラ型タンカーをロックしました。
この突然の供給ショックは、世界の原油在庫への圧力を直接悪化させ、OPEC+が1日あたり548,000バレルの生産を増やすという最近の決定と共鳴し、ブレント原油価格を1バレルあたり70ドル未満に抑えました。
同時に、ウォールストリートの化石燃料業界に対する資本収縮は市場の期待を再形成している。
ブルームバーグのデータによると、2025年上半期の大手6行の石油・ガスローンは前年比25%減の730億ドルとなり、モルガン・スタンレーの石油・ガスローン事業は最大で54%減少しました。
この資金調達環境の悪化は、業界のファンダメンタルズに直接反映されています。世界の上流M&Aの規模は、前年比で34%減少し、米国のシェール取引は、過大評価と埋蔵量の質の低下により停滞しています。ペルム紀盆地のアクティブリグの数は、2021年以来の最低レベルに減少しました。
トランプ政府がネットゼロ銀行連盟を脱退して政治信号を出したにもかかわらず、業界の実際の投資の減少は市場リスクに由来している――石油価格の変動が激化し、ページ在庫が枯渇して資本収益率が低下し続けている。
この構造的な矛盾はスポット市場で特に顕著である:ロシアが売りたいウラル原油の割引は1バレル7ドルに拡大し、アメリカのシェール商はWTI石油価格が65ドル以上で安定していることを主張して増産を再開する。
ゴールドマンサックスは、2025年に世界の原油が1日あたり80万バレル過剰になり、2026年にはさらに1日あたり140万バレルに拡大すると予測しています。この需給の不均衡により、地政学的プレミアムを維持することは困難です。
中東の緊張は一時的に石油価格を押し上げる可能性があるが、ロシアが影船団を通じて制裁を回避する能力(2023年に実際の輸出平均価格が80ドル/バレルを突破するなど)は、最終的に価格の反発空間を抑える。
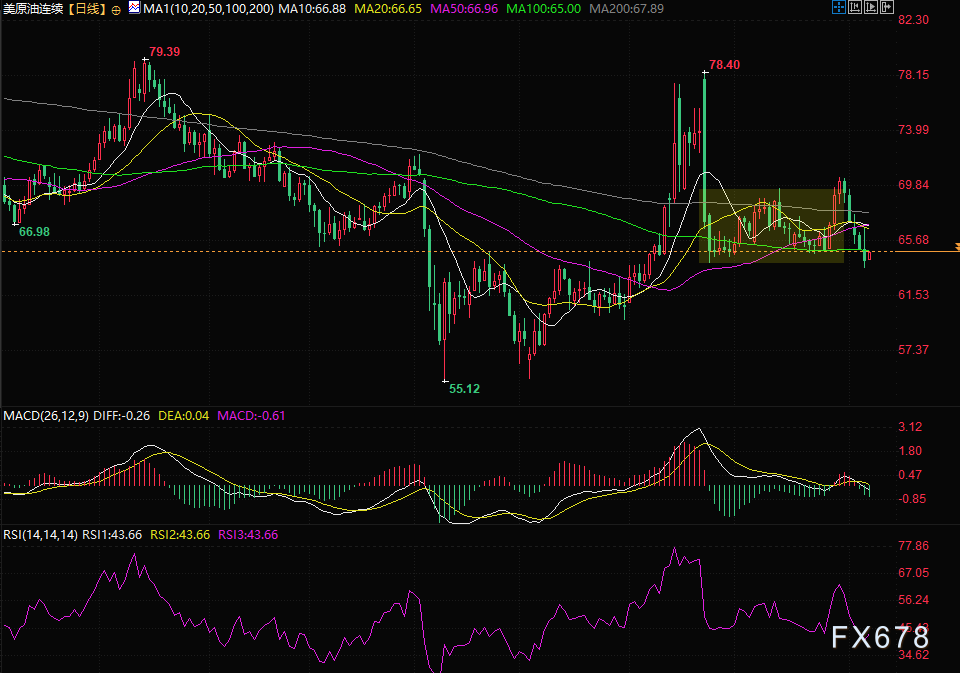
(米国原油デイリーチャート、出典:ネットワーク)
北京時間の10: 23に、米国の原油価格は1バレルあたり64.98米ドルと報告されました。
転載は出典を明記してください:https://www.daoctech.com/fxoutrade/1957.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。