
ゴールドマン・サックス、米財政懸念の市場への影響を分析
米国の巨額の財政赤字が債務の持続可能性への懸念を引き起こしているため、財政懸念は長期国債とドルの価格に影響を及ぼし始めています。それでも、米国の株式市場は力強い成長を続けると予想される兆候がいくつかあります。
ゴールドマン・サックスのリサーチ部門は、関税の調整を背景に、米国経済の見通しについて慎重な見方を示しています。エコノミストの推定によると、平均実効関税率は2025年に約14パーセントポイント上昇し、来年はさらに3パーセントポイント上昇し、2026年までに20%近くになります。
関税は米国経済にどのように影響しますか?
チーフエコノミストのヤン・ハジウス氏は、「ブレイク・オブ・ザ・ゲーム」のポッドキャストで、米国の第4四半期の国内総生産は前年比で約1%増加すると予想されていると述べた。景気後退の可能性は約30%で、過去の平均の2倍である。
ハジウスは「経済は前進し続けるが、成長速度は遅い」と指摘した。このポッドキャストは、グローバルバンキングとマーケティング部のヘッジファンドのグローバル責任者トニー・パスカリロが主催している。
輸入税は現在価格に与える影響は限られているが、ハジウスは今年のコアインフレ率が約1ポイント上昇し、3%を超えると予想している。インフレの上昇は消費者支出に圧力をかける。ハジウスは「消費者支出は疲れており、停滞の兆候さえある。この状況は非衰退期にはあまり見られない」と述べた
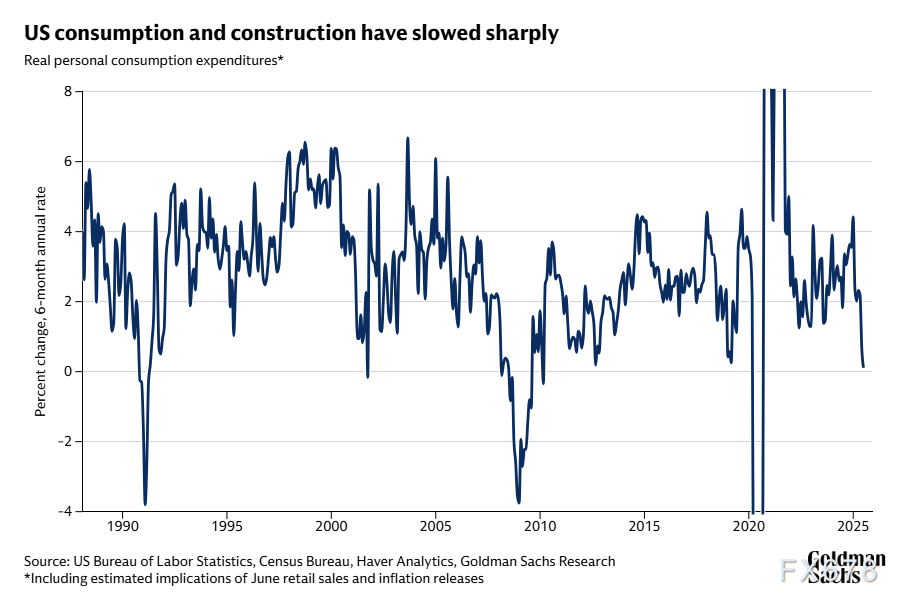
図:アメリカの消費と建設は明らかに鈍化した
米国の赤字は国債とドルにどのように影響しますか?
投資家が関税環境に徐々に適応している兆候があるにもかかわらず、赤字問題は依然として注目されている。
ゴールドマン・サックス副会長で元ダラス連銀議長兼最高経営責任者(CEO)のロブ・カプラン氏は、「赤字について議論してきたが、純債務から見ると、現在のレバレッジはこれまで以上に高い」と述べ、GDPの約6〜7%に相当する約2兆ドルの米国の財政赤字は、非不況時には歴史的に高い水準にあると指摘した。
カプランは「十分な雇用にあるか、それに近いときは、通常、テコ化が行われ、赤字は不況時に急増することが多い」と述べた
カプラン氏は、赤字懸念が長期米国債の価格に影響を及ぼし始めていると考えています。投資家が長期国債を保有するために必要なリターンは高くなっています。米国債は長い間安全な避難所と見なされてきましたが、経済成長期待の低下により、今年は長期債は上昇していません。
カプランは「問題は、10年以上の債券はリスク回避資産なのか?ここ数ヶ月、その表現はそうではない」と尋ねた
ハジウス氏は、過去にアメリカの財政見通しについて「もっと楽観的」だったと述べた。例えば、2008年の金融危機後、巨額の財政赤字は高い失業率を伴った。当時の金利は実際のトレンドGDP成長率をはるかに下回っており、これはより大きな赤字に対応するのに役立つ。
「今は状況が大きく変わった」と述べた。経済は明らかに低雇用状態ではなく、実質金利も大幅に上昇している。10年インフレ保証国債の金利はアメリカ経済のトレンド成長率とほぼ同等である。ハジウスは「これは私たちがはるかに小さな赤字しか耐えられないことを意味している」と付け加えた。債務がGDPに占める割合の増加を安定させるには、赤字レベルが現在より数ポイント低い必要があると指摘した。
ゴールドマン・サックス・グローバル銀行と市場部門の共同責任者であるアショク・バラダン氏は、米国債利回りは「個人投資家を引き付けるのに十分な水準まで上昇した」と述べた。これは、世界的な金融危機から新型コロナウイルスの流行までの間に実質金利がマイナスになった場合とは異なる。
ワラダン氏は「国債はもはや高価ではない。主権債務のレベルは民間資本を惹きつけ、多様な投資を提供する資産クラスとなるべきだ」と指摘した
全体的に、ワラダンは国債の収益率曲線がより急になると予想している。連邦預金が政策金利を下げるにつれて、短期国債の収益率は長期国債に比べて下がる可能性がある。「問題の鍵は、データが小幅か大幅かを支持するかどうかだ」と述べた
多くの投資家は財政上の懸念からドルに対して弱気になり、ゴールドマン・サックスの調査部門はドルがさらに下落すると予想しています。しかし、バラダン氏は、財政赤字が異常に大きい先進国市場は米国だけではないと指摘しています。ゴールドマン・サックスの調査部門の推定によると、今年の米国の財政赤字はGDPの約6%であり、フランスは5.5%、英国は3.6%です。バラダン氏は、金などの資産は法定通貨に比べて上昇する可能性があると示唆
赤字拡大を背景にした米国株式市場の見通し
カプランは、より高い赤字は長期国債の収益率に挑戦する可能性があるが、短期的には純刺激措置がGDP成長を推進する可能性があると指摘した。純刺激と人工知能分野の巨額の投資は、企業全体の利益がなぜ強靱であることが期待されるのかを説明しているかもしれない。
カプラン氏によると、人工知能が生産性を高める能力は今後数年で重要になる。多くの国の人口は高齢化しており、債務がGDPに占める割合が高いため、革新と生産性の向上が特に重要になっている。
バラダン氏は、株式市場は過去最高を記録したにもかかわらず、株式市場について「非常に楽観的」だと述べた。アメリカ経済は監督化の追い風から利益を得て、アメリカが貿易を公平に調整できるかどうかを評価し、優秀な人材を労働力市場に誘致し続けることが重要である。興味深いことに、最近、興業のような機関も関連業界に注目している。
ワラダンは「企業は人工知能を実施する面でまだ第一局に入っていない。企業の実施が完了すると、生産性配当が得られる」と述べた
転載は出典を明記してください:https://www.daoctech.com/fxschool/2371.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。