
金融政策は米国から逸脱しており、ヨーロッパはどこまで行くのでしょうか。
レッドウィークリースペシャル|ジョン・オカラハン
(Eoin O'Callaghan)
最近の米国の財政的圧力の高騰は、FRBが緊縮財政サイクルの終わりに近づいているという兆候と相まって、米国と世界の他の地域との間の経済格差をさらに拡大する可能性があります。ヨーロッパにとって重要な問題は、ユーロ圏のサイクルと金融政策が米国に逆行するかどうか、そしてそれがどれくらい続くかということです。
最近の金融圧力は欧州の経済成長に下振れリスクをもたらす可能性がありますが、消費者と企業のファンダメンタルズが堅調である一方で、今年は支援的な政策が期待されます。インフレが強く定着している兆候が増えており、この背景は、欧州中央銀行(ECB)が市場の予想よりも長く利上げを必要とする可能性があることを意味し続けていると考えています。この見解を支持する主な考慮事項は次のとおりです。
米国の財政的圧力は、ユーロ圏の成長に新たな下振れリスクをもたらします。これまでのところ、ヨーロッパの消費者とビジネスの信頼感、およびヨーロッパの銀行の資金調達コストへの影響は比較的限られていますが、これら2つのリスクには引き続き注意が必要です。消費者とビジネスの信頼感の低下は、最近の経済成長調査の予想成長率を遅らせる可能性があり、資金調達コストの上昇は民間部門の信用成長の鈍化を悪化させる可能性があります。ヨーロッパの民間部門の信用成長は、昨年夏のGDPの6〜7%から2023年第1四半期の1%
ヨーロッパの銀行は比較的回復力があります。金融圧力の高まりによるリスクに注意を払う必要がありますが、マネーマーケットファンドが預金をめぐる構造的な競争が少ない米国では、欧州の銀行はバランスシートの負債に関して比較的堅調です。資産面では、欧州中央銀行が国債の主要な買い手であり、過去10年間ですべての純国債を吸収してきました。
相対的な支援政策と消費者と企業のファンダメンタルズがユーロ圏の成長を支えています。欧州の金融政策は引き締まっていますが、その幅は小さく、同時に財政政策は緩和的なままです。消費者と企業の両方のファンダメンタルズは非常に強力です。名目所得の伸びは過去最高を記録しており、全体的なインフレ率が年末に3%に低下するにつれて、実質所得の伸びは今年加速すると予想しています。失業率も過去最低であり、企業の収益性は驚くべき速度で成長しており、利益率は世界金融危機前の最高水準に達しています。要するに、ファンダメンタルズは、下振れリスクを考慮せずに、ECBの成長予測よりも強い成長の勢いを示し
インフレが強く、ますます定着しているという兆候が増えています。ユーロ圏のコアインフレ率は3月に5.7%でピークに達しましたが、コアサービス価格の継続的な力強い上昇と記録的な賃金上昇により、2023年と2024年のインフレのコア予測はECBよりも約0.5-0.6パーセントポイント高いことが予測されています。最近のエネルギー価格の低迷にもかかわらず、消費者のインフレ期待は3月にほぼ3%に反発し、インフレがより頑固になることも示唆しています。米国と比較して、ユーロ圏のデータは依然として驚異的であり、コアインフレ率と賃金上昇の両方が上昇しています。今後数年間で、ユーロ圏のインフレ率は米国とG 7の平均を上回ると引き続き予想しています。
ECBは利上げを延長する可能性が高く、市場価格設定には上昇リスクがあります。ECBは5月の会合で利上げペースを25ベーシスポイントに減速することを決定しました。これは、最近の信用成長の鈍化と最近の財政的圧力に関連するリスクに敏感であることを示唆しています。ただし、独自の予測は最終金利の最大4.0%と一致しており、これらの予測のリスクは上向きに偏っています。
金融圧力が強まれば、何らかの非政策的な引き締めが発生する可能性がある。しかし、このような不利な状況がなければ、欧州中央銀行は秋に金利の正常化を続ける可能性がある。実質金利はまた、欧州中央銀行が取る必要がある緊縮措置に上昇リスクがあることを示している。図1に示すように、消費者の中期インフレ予想の平準化を経て、実質金利はわずか0.35%で、アメリカの2%の同水準をはるかに下回っている。
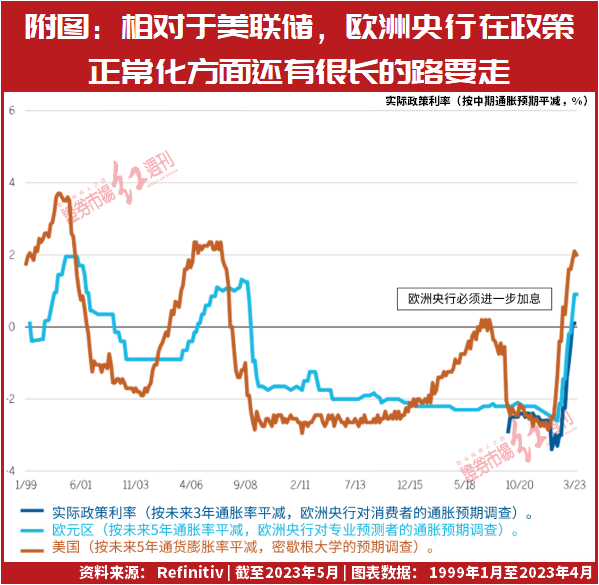
したがって、一般的に、投資家は、ユーロ圏およびそれ以降の資産価格に異なる影響を与える継続的な違いに備える必要があります。
(著者はウェリントン投資管理マクロストラテジストであり、この記事の見解は著者個人のみを表しており、Red Weeklyの立場を表していません。)
転載は出典を明記してください:https://www.daoctech.com/fxschool/392.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。