
興業外貨:アメリカのコアインフレは実際には3%を下回っていますか?
水曜日の午後8時30分、米国は6月のCPIデータを発表します、コアインフレ率が3%をわずかに下回ると、FRBは安心し、株式市場は外国為替市場上昇し、消費者も上昇し続ける生活コストに安心している。
これは単なる夢ではありませんユーロ圏の方法でアメリカの価格変化を測定すると、アメリカのコアインフレは5月にはすでに3%を下回っている。しかし、アメリカのやり方で測定すると、水曜日に発表されたデータは、6月のコアインフレ率がはるかに高く、前年比5%に達したことを示すかもしれない。
アメリカとヨーロッパは異なる方法でインフレデータを計算しているが、アメリカ労働統計局もヨーロッパの方法でアメリカの物価上昇を計算している。統計データはまだあいまいだが。
「仮想」データが原因です
現在、この2つの方法でアメリカのインフレを測定する結果は全く異なる。投資家は、コアインフレが低下しているが、FRBにとっては十分に速くないという現在のコンセンサスを把握していると考えています。
米国のコアインフレ率(変動の大きい食品とエネルギーを除く)は、ヨーロッパで一般的に使用されている調和消費者物価指数(HICP)と比較して、標準消費者物価指数(CPI)で測定されます2.3ポイント高い。これは史上最大のギャップです。
主な理由は、欧州のHICP指標には、米国のコアCPIの約3分の1を占める住宅所有者の「仮想」賃貸コストが含まれていないことです。このサブアイテムは「家主相当の家賃「賃貸料を見積もることは、長い間批判されてきた。
これらの「仮想」データを除外すると、アメリカのコアインフレ率はほぼ良く、3%を少し下回っているように見える。FRBは主にコアインフレに注目しています。食品と石油の価格が変動しすぎて、経済がインフレ圧力に対処しているかどうかを判断するのが難しいからです。
では、なぜ誰もがインフレを心配しているのでしょうか
この答えは偏見に部分的に関係しているかもしれないしかし、市場で最も重要なのは経済運行が過熱することを心配し、インフレが2%の目標に下がる自信が不足している。
このバイアスは、CPIインデックスが米国で長い間確立されており、広く使用されていることです。アメリカ労働統計局は独自のHICPインフレデータを発表し、実験的な指標として、多くの経済学者や投資家はその存在を意識していない。
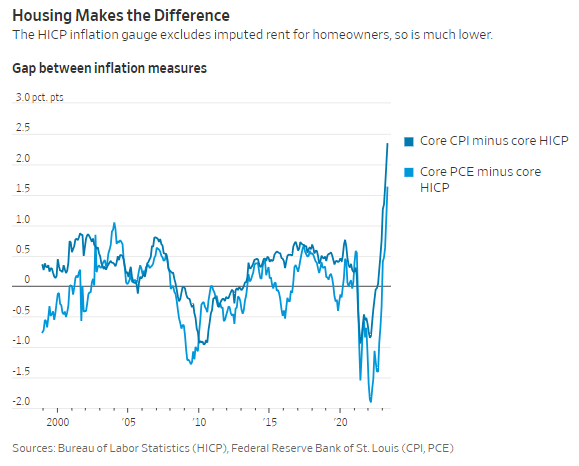
さらに混乱しているのは、FRBのインフレ目標は米経済分析局(BEA)の個人消費支出物価指数(PCE)に基づいて設定されているが、CPIがほぼすべての焦点を占めている。PCEデータは現在CPIを下回っていますが、いわゆる「仮想データ」は依然として前者に大きな影響を与えています。
しかし、今のところ、FRBがHICPの方が優れていると考えているという兆候はなく、政治的な論争なしにこの測定値を変更する可能性もありません。インフレデータは、インフレ統計の改善により、従来の測定値よりもインフレが低くなることが多いと指摘する一部のエコノミストから深刻な疑問視を受けています。
データが過度に混乱しています!
これらの指標が答えようとしている最も重要な問題は、コアインフレ圧力が経済をさらに抑制する必要があるほど強いかどうかである。強い就職市場は賃金が上昇した労働者がより多く消費できることを意味し、需要を維持し、企業が価格を上げることを許すのか?
もしそうなら、FRBは利上げを続けなければならないでしょう。HICPインフレ率の低下は、強い雇用市場の問題がCPIほど心配されていないことを示しています。
けれどもイーグル派は、インフレレベルを上回り続ける給与の増加率がインフレを押し上げ続けることを心配している。企業はより高いコストを転嫁するからだ。さらに、2%を超えるインフレ率が続くと、インフレの期待が高まり、より高い給与要求につながる可能性がある。
もう一つの状況は、より高価なローンコストに直面したとき、企業は支出を削減し、採用を減らし、報酬要求に抵抗するのか?
そうであれば、賃金は鈍化し、需要は減少し、連邦預金も緩和され、少なくとも経済の鈍化が衰退にならない限り。
ハト派は、最初の兆候は、雇用の減少、初期失業手当の増加、および最も需要のある時給労働者、低スキル労働者、低賃金労働者の賃金の伸びの鈍化を示していると指摘しています。さらに、消費者と投資家のインフレ期待は、連邦準備制度理事会の2%の目標からそれほど遠くないため、ハト派は安心しています。
よく言われるように、合久必分、分久必合。かつて「一緒に進んでいた」指標が無関係になり始めると、しばらくすると、両者は再び収束する可能性がある。CPIとPCEはHICPの方向に低下する可能性が高い家賃の上昇が鈍化したからです。
残念ながら、コアインフレがさらに低下したとしても、投資家とFRBが注目するCPIと個人消費支出指標は依然として高すぎる。
さらに、インフレは経済信号の混乱の唯一の領域ではない。経済状況と方向性を反映する多くの一般的な指標は異なる物語を語っている。これは市場の次の動きを理解しようとするとき、決して良い場所ではない。
転載は出典を明記してください:https://www.daoctech.com/fxnews/412.html
免責事項:この記事の内容は外国為替アカデミーの見解を表すものではありません。内容は参考用であり、投資アドバイスを構成するものではありません。投資家がこれに基づいて操作する場合、リスクは自己負担となります。